从亚朵集团2026年上半年财务报告可以看出,零售业务与酒店主业之间的差距已经很小。第二季度零售业务收入为15.75亿元,加盟酒店业务为17.25亿元,两者相差约1.5亿元;上半年零售总收入达到26.46亿元,同比增长59.5%,第二季度零售业务约占当季总营收的41%。
零售增长很大程度上由睡眠产品带动,亚朵星球深睡记忆棉枕Pro系列累计销量已达到1200万个,单价为409至445元。一个做酒店品牌的企业把枕头做成了爆品,“睡好”不再完全依托于“住好”。亚朵不得不回答一个略显尴尬的问题:它到底是酒店行业的一个特例,还是卖枕头的公司顺带开了一些酒店?

亚朵在“卖房间”,还是在“卖睡眠”
亚朵和传统的酒店经营模式不一样。传统意义上的酒店零售就是“顺带卖”,就是在房间里放一张床垫,客人睡得舒服了就买了。而亚朵则是反其道而行之,先把客人在线上通过枕头种草,再引导客人到线下门店体验,最后依靠复购把会员转化为酒店用户。“睡好”不再依附于“住好”,睡眠体验就成了可以独立盈利的资产。
(图源:小红书)
主要思路就是把2175家酒店、242526间客房变成不另付租金的线下体验场。住客真实感受到枕头的舒适程度,“先睡后买”的转化自然比单纯广告更有说服力。
有的消费者觉得,在酒店住一次感觉舒服,回家后就会优先选择亚朵;传统家纺品牌再怎么投广告,也很难复制这种沉浸式体验——没有人会为了一个枕头专门住一晚,但亚朵的客人自然而然完成了体验。
数据也可以证明这样的逻辑很有力。亚朵星球在枕头类目的线上市场份额从2021年的0.7%提升到2026年上半年的32.4%,并且已经连续三年位居行业榜首;到了2026年5月份的时候单月均价已经达到346元,是行业平均价格125元的2.8倍。亚朵的枕头可以比同行平均价格高出两倍多,并不是因为它的棉花更高级,而是因为“酒店同款”三个字带给消费者的信任背书。

高毛利的副业,正在逼近低毛利的主业
亚朵零售业务与加盟酒店业务的差距正在缩小。第二季度零售业务收入达到15.75亿元,同比增长63.2%,是加盟酒店业务增速的两倍多;零售业务约占当季总营收的41%。管理层还把全年零售业务收入增长指引上调至40%。
(图源:小红书)
更重要的是毛利差别很大。零售业务的毛利是52.6%,但是酒店主业的毛利大概只有35%左右。卖枕头的业务比卖房间更赚钱,因此亚朵净利润增加了51.3%,达到了10.11亿元。亚朵最大的一个标签就是副业比主业更赚钱。
但是副业收入增加所付出的代价也是巨大的。第二季度的销售和市场费用是6.06亿元人民币,相比上一个时期增长了大约54%,零售业务的开支为7.65亿元人民币,同比增加了大约70%。
增长的成本就是费用的大面积暴增,枕头生意并不是没有成本的买卖,它靠的是持续不断的营销和渠道建设来获利。当零售业务的增速远远大于酒店主业时,就有一个很尖锐的问题出现了:酒店主业还能跑赢副业吗?按照现在的增长速度,零售业超过酒店业只是时间问题,那么一个酒店集团又该如何立足呢?

估值逻辑的撕裂,是亚朵最深层的尴尬
亚朵最根本的问题就是同时长了“两张脸”,但是资本市场上的两种面孔的价值观却是大相径庭的。对酒店而言,就是RevPAR、入住率和门店拓展情况;对消费品牌来说,则是GMV、复购率以及品牌心智。当亚朵有一半的钱是靠经营酒店赚取的、四分之一的钱是靠售卖商品获得的时候,它又会用什么方式来衡量自己的价值呢?
(图源:小红书)
撕裂使亚朵的身份变得很不清楚。它是酒店行业的一种特殊样本,也是一个靠卖枕头实现净利润翻倍以上的酒店集团;卖枕头的公司顺带开了几家酒店,所以是一家披着酒店皮相的家纺零售企业?两者的差别大小决定着亚朵未来的价值高低以及资本市场给予它的市盈率是多少。
最危险的就是,零售业务做成功之后就会反过来掌控酒店主业。如果亚朵发现卖枕头比开酒店更赚钱的话,它的资源会不会转到零售领域去呢?酒店客房变成了“枕头体验店”,那么酒店自身的服务、体验还受到重视吗?
一家以酒店体验为基础发展的零售生意,如果为了销售商品而破坏了住宿体验的话,那么最终零售业务也会受到波及,“酒店同款”的信任是建立在“酒店确实睡得舒服”这个基础上的。

枕头的高价,撑得起多久
亚朵枕头价格高是它最大的优点也是最大的风险。深睡枕Pro4.0的价格是445元,平均价格是346元,比行业的平均价格贵了2.8倍。支撑起如此高的价格,就是靠“深睡”这一心智上的独占性,亚朵用“深睡标准”把感性的睡眠体验变成可以量化的科学指标。
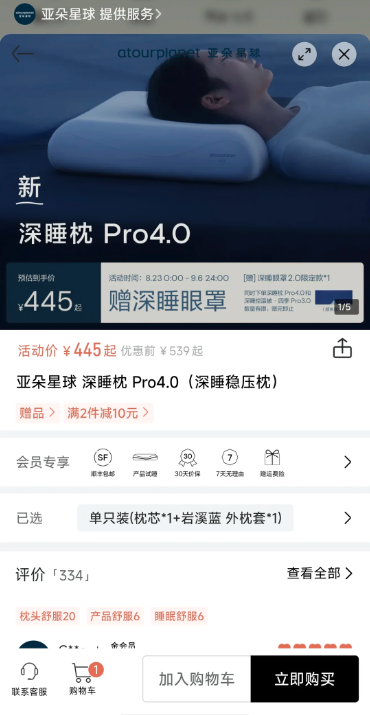
(图源:小红书)
但是“深睡”的心智可以被复制。2024年罗莱生活推出深睡枕,水星家纺也推出人体工学枕,家纺行业的头部品牌已经开始效仿亚朵的“深睡”叙事。亚朵的枕头同样由工厂生产,并没有很高的技术壁垒,它真正的护城河是“酒店场景”的独占性;随着竞争对手增多,这道护城河也在逐渐变窄。
更深一层的风险,是亚朵零售业务越来越依赖营销投入。销售费用提高54%,零售成本上升70%,枕头生意已出现以费用换增长的特征。当增长越来越贵、竞争对手越来越多,“深睡”概念又逐渐普及时,445元的枕头能否继续撑起亚朵的想象空间,已经变成一个很现实的问题。
亚朵零售业务半年卖了26亿元,收入已经和酒店主业相差不远,净利润也增长了51%。当“卖睡眠”比“卖房间”更有利可图时,亚朵的身份就出现了问题:它是酒店行业的另类案例,还是一个卖枕头的公司顺带开酒店?高毛利无法抵消高费用,445元的价格也很难永远独占“深睡”的市场认知。亚朵真正要回答的,不是枕头还能卖多少钱,而是在副业快要成为主角时,那两千多家酒店能否继续保证最基本的一件事——让人安心睡觉。
零售高增长能否延续,主要取决于复购。枕头属于耐用消费品,不是快消品,一个消费者买过深睡枕后,几年内未必会再买第二只。为了维持接近六成的增长,亚朵必须找到更多新消费者,或把品类从枕头扩展到被子、床垫、香氛等睡眠产品。但这一切的前提,都是酒店入住体验持续稳定。如果资源倾斜到零售后造成服务质量下降,“酒店同款”四个字就会失去说服力,零售业务也会动摇根基。亚朵的副业越发达,就越离不开主业对“睡得好”的支撑。


