今年,饮料行业的风向发生了很大的变化,终端渠道的人对这一点的感受是最明显的,冰柜曾经支撑起了夏季饮料的销量,但是现在却反而成了累赘。进入秋冬之后,几乎所有的饮料都悄悄做起了暖柜生意,这看似只是把冰柜换成了暖柜,但是往深了说,行业显然已经开始争夺秋冬消费场景了。

暖柜接棒
过去多年,各大品牌疯狂铺设线下冰柜,几乎占领了全国大大小小的终端门店。截至2026年上半年,可口可乐、农夫山泉、东鹏饮料的线下冰柜存量都处在行业高位,分别达到130万台、80万台、50万台之多,整个行业的冰柜资源基本彻底趋于饱和。
(图源:小红书)
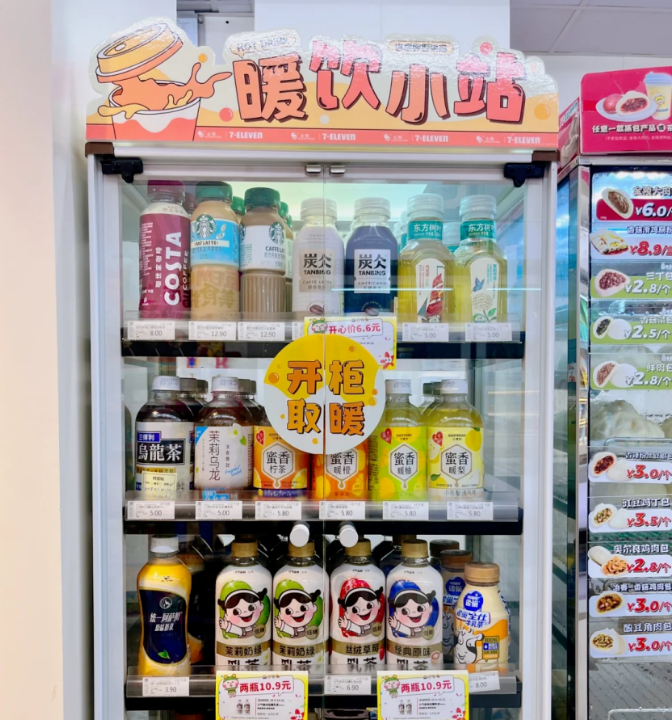
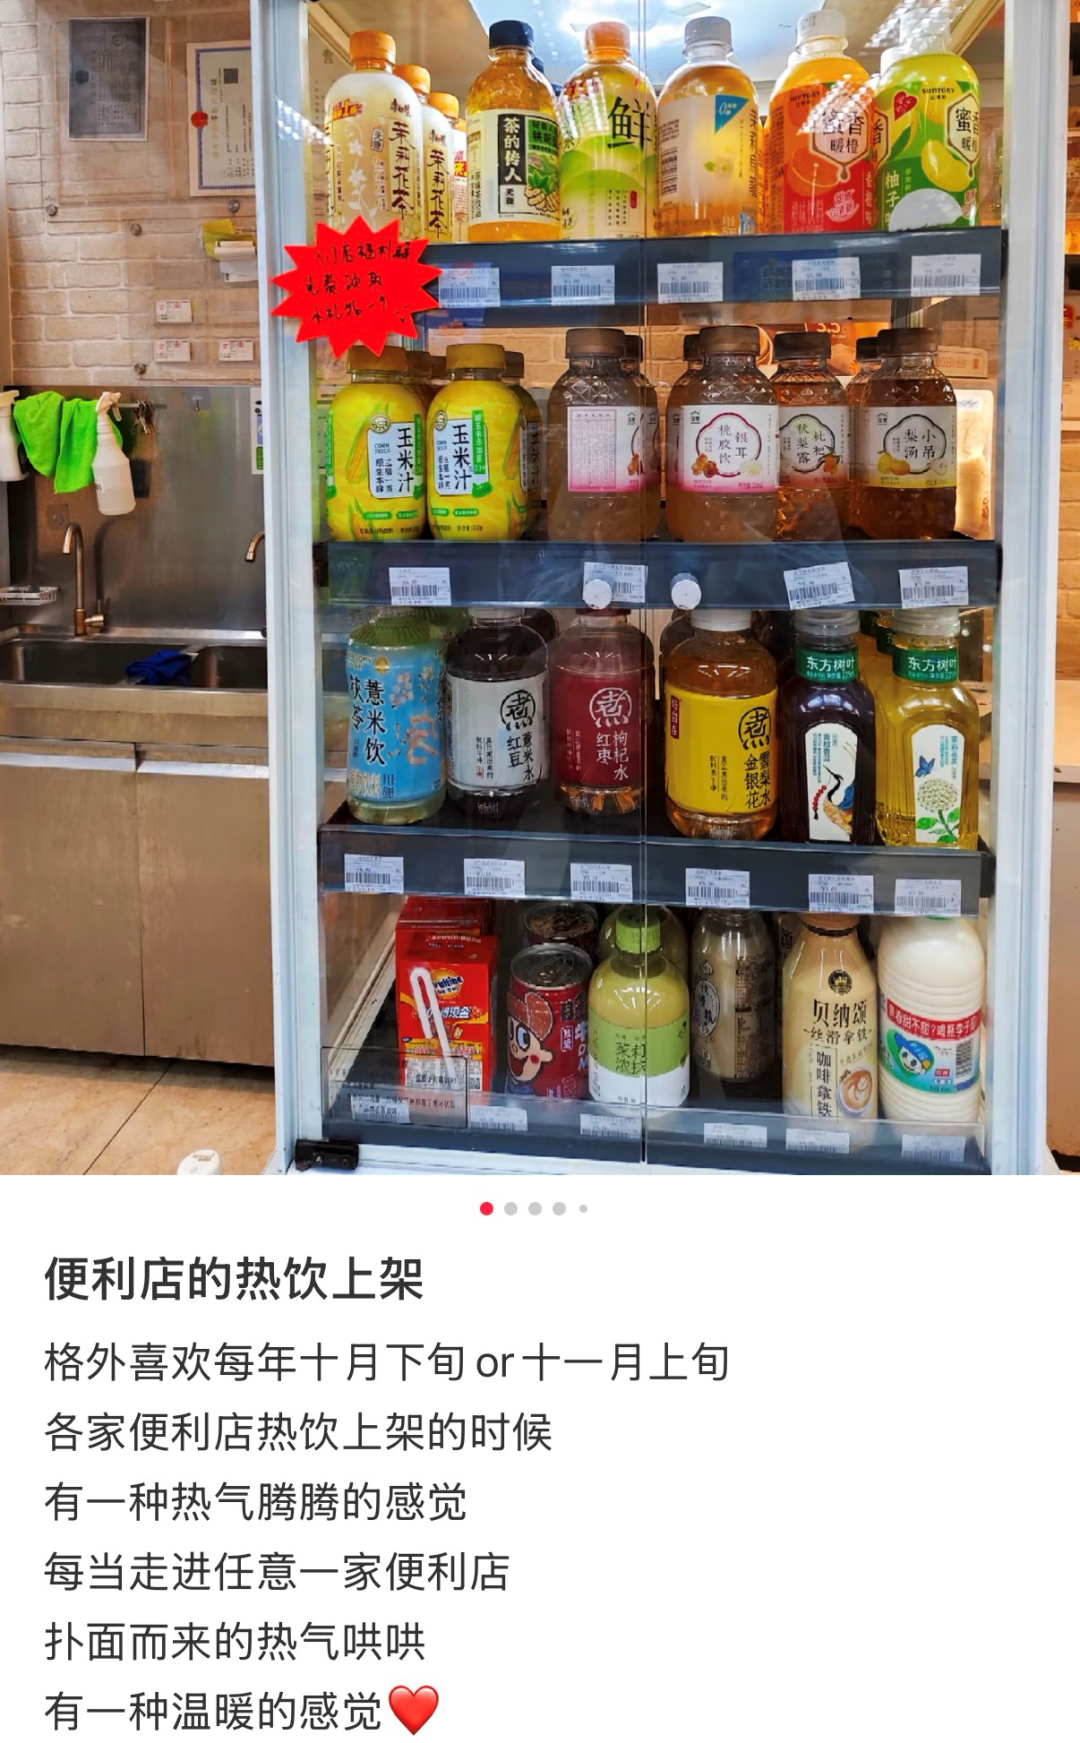
和往年大规模新增投放不同,2026年各大饮料企业都主动收紧了冰柜投放额度,不少区域的投放量出现断崖式缩减,而秋冬暖柜的市场表现却异常亮眼,便利店热饮柜的销售额环比能暴涨200%—300%,热饮专属陈列区域的面积也同比扩大35%。
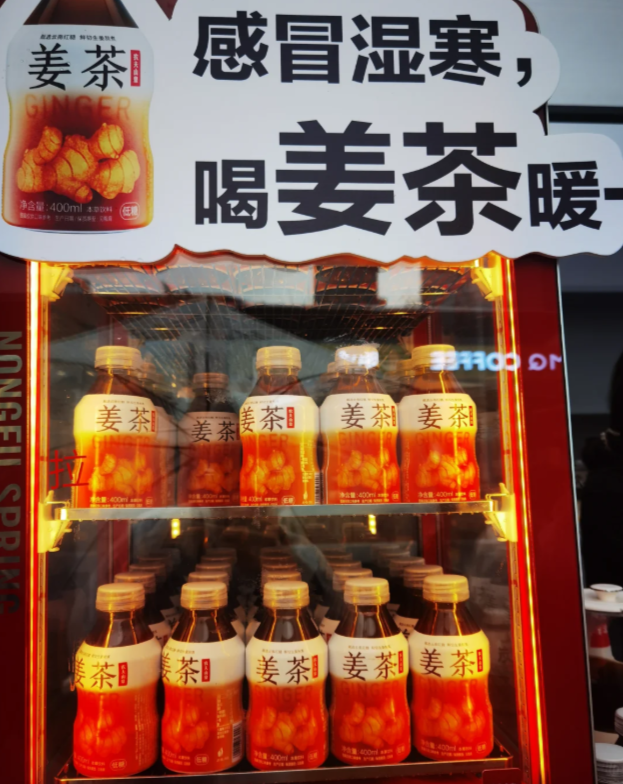
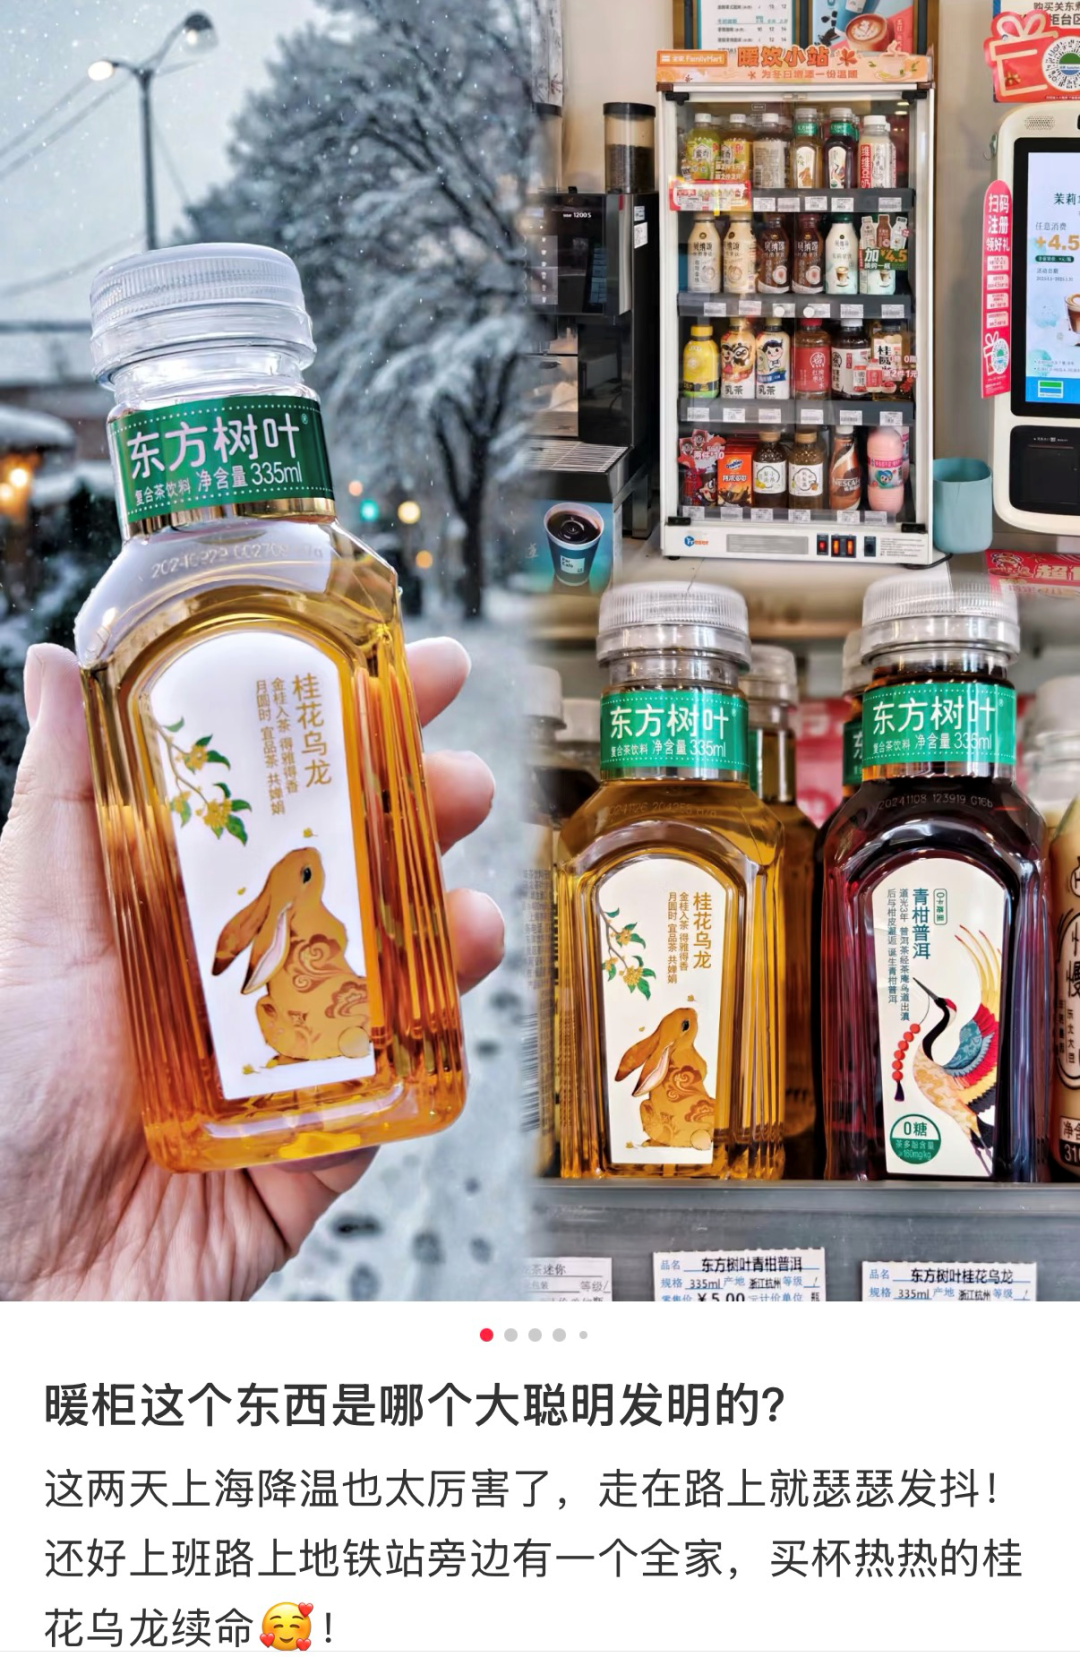
察觉到暖饮赛道的红利后,主流饮料品牌都在2026年下半年落地了针对性布局。农夫山泉在十月全新推出400ml规格的姜茶本草饮品,专门适配秋冬饮用需求;元气森林也将旗下乳茶常规规格产品全面入驻各大门店暖柜,还通过总部合作协议锁定了暖柜固定展示位置;康师傅选在霜降节气节点推出多款可加热饮用的新品,统一、雀巢、三得利等知名品牌也同步加码布局,当下暖柜的竞争已经演变成摆放层级的精细化博弈。
(图源:小红书)
随着大量品牌和新品入驻,暖柜里的产品品类配比也在持续更新,不再是单一的几款热饮包揽市场。从终端销售数据来看,植物蛋白饮品的市场认可度极高,长期占据暖柜整体销量的四成以上,是支撑暖饮市场的核心品类。
主打养生属性的蜂蜜姜茶、枣饮、梨汤类产品,在秋冬暖饮销售季的市场热度大幅攀升,销量是常温销售时段的2至3倍。除此之外,无糖茶饮也挖掘出了全新的市场机会,这类茶饮经过加热处理后,香气和口感会更出众,顺势开辟出全新的无糖暖饮细分赛道。能明显感受到,暖柜不只是简单给常温饮品加热售卖,更在反向推动品牌迭代产品,挖掘适配秋冬场景的特色饮品。

为什么是秋冬?
1、冰柜的投入产出比已经跌破临界点
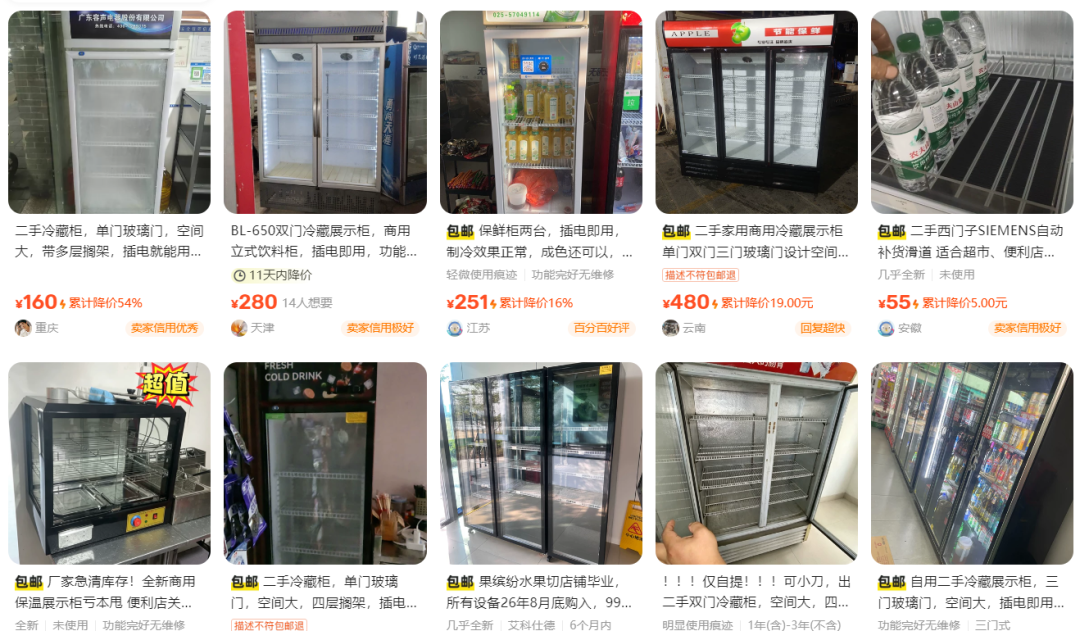
早年间,饮料品牌之所以大规模铺设冰柜,是为了抢占夏季终端市场,但是当时很有效的模式在当下已经行不通了。品牌发放冰柜之后,还需要持续进行维修保养,更尴尬的是很多冰柜的效果根本没有达到品牌的预期,以前的标准陈列覆盖率能达到60%,但是现在大概只维持在40%左右。市面上大量冰柜闲置,二手交易平台上有很多商家在出售冰柜。
(图源:咸鱼)
品牌在夏季场景持续进行了投入,但是却看不到相应的回报。显然,冰柜已经从原本的销量利器变成了企业的负累,再做下去只会继续消耗企业的资金,变成一个成本黑洞。在这样的情况下,品牌当然更倾向于把有限的预算投入到更稳定的业务当中去,比如秋冬暖柜场景。
2、暖饮的利润结构对渠道和品牌形成双向拉力
不管是对于上游生产品牌,还是线下终端门店,秋冬热饮的盈利空间都远优于常规常温饮料。秋冬上市的热饮产品,整体毛利率要比普通常温饮品高出15%—20%,而且适配季节消费需求,门店动销效率远超普通饮品。深耕饮料渠道多年的资深经销商都直言,冬季门店的整体盈利高低,很大程度取决于热饮产品的选品和铺货情况。
(图源:小红书)
暖柜的存在,既能帮助品牌消化秋冬产能、提升产能利用率,又能提高线下门店冬季的货架坪效,解决了秋冬饮料终端滞销的难题。这种品牌和渠道双向受益的模式,让终端场景从冰柜向暖柜转移,成为行业自发的发展趋势。
3、秋冬热饮是当下少数具备结构性确定性的增量品类
近几年,受到现制茶饮的冲击,饮料行业的增长越来越乏力。对于消费者来说,四块钱可以买一瓶饮料,也可以买一杯蜜雪冰城现做冰爽柠檬水,很多消费者都会毫不犹豫地选后者。不过,茶饮品牌秋冬季的产品种类相对来说会减少一些,因为一些消费者出于养生的需求,到了秋冬就不会再选择茶饮店的冰饮,这就是饮料行业的机会。
数据显示,国内热饮市场的规模在2024年就已经突破了三千亿元,年均增速稳定达到10%以上,其中,瓶装即饮热饮的表现尤为突出,连续三年的增长速度达到20%以上。对于饮料品牌来说,秋冬暖饮场景有着结构性增长优势,而且现制茶饮的竞争力也会减弱很多,是品牌打破僵局的一个很好的突破口。

消费场景为什么是品牌增长的底层变量?
1、场景总量直接定义品牌的增长天花板
在消费市场的场景营销逻辑里,品牌能够覆盖的消费者生活场景,直接决定了自身的市场规模和增长上限。传统冰柜对应的消费场景十分单一,仅仅适配夏季高温天气下的解渴需求,场景局限性非常大。
而暖柜的出现,彻底拓宽了饮料的消费场景边界,不仅覆盖秋冬低温天气的暖身需求,还适配了轻养生、办公室休闲、短途通勤、小型社交等多种日常场景。消费场景变得越来越丰富之后,饮料行业季节性非常明显的这一桎梏也被打破,品牌拥有了更大的增量空间,所以场景覆盖广不广已经成了品牌比拼实力强弱的重要因素。
2、场景是购买决策的实际发生地,而非广告的附属品
很多人误以为消费者购买饮料是被广告种草,实际上相关消费调研数据显示,七成以上的消费者购买决策,都产生在日常线下场景中,传统广告的影响力正在持续弱化,所以当下饮料行业正在转向对消费者生活场景的抢占。
(图源:小红书)
秋冬季节,消费者并不是单纯想买一瓶饮料,而是想要一款可以暖手、暖胃,适配秋冬体感的饮品。暖柜的出现恰好贴合用户即时消费心理,这也是暖饮能快速打动消费者、实现高动销的主要原因。
3、场景的持续性比场景的数量更具长期价值
饮料行业的头部品牌稳住市场份额靠的不是单一爆款,更重要的是抢占常态化消费场景。拿可口可乐来说,它的运营模型就围绕着各类固定消费场景打造,抓住用户日常消费习惯做文章。
秋冬暖饮的周期性很强,每年秋冬都是消费旺季,品牌只要提前抢占终端渠道,就能抢先占据消费者心智。而且随着季节更替,用户的认知还会进一步加深,这种场景复利是营销和推广无法代替的。

饮料品牌如何构建更完整的消费场景?
1、以“温度适配性”为产品开发的前置标准,而非事后补救
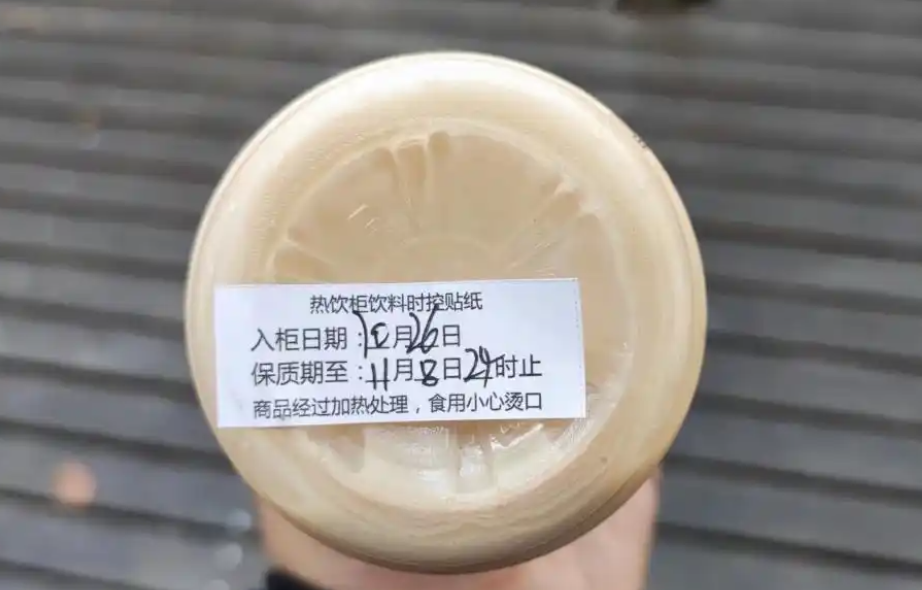
加热后的饮品,各项产品属性都会发生明显变化,这对饮料研发提出了全新要求。常温饮料的保质期很长,大部分在半年到一年之间,但是加热之后最多存放一两周,而且饮品的味道和口感也会出现变化,这意味着品牌不能像卖冷饮一样,直接拿常温产品放进暖柜暖着。
(图源:小红书)
品牌需要对产品进行新的设计,将加热后的风味、适配周期等问题都考虑在内。例如,农夫山泉新款姜茶在常温状态下可正常储存,加热之后的口感反而更好,避免了加热导致的一系列问题。
2、终端暖柜做“季节锚点”,常温与电商做“场景延展”
便利店暖柜是秋冬热饮重要的曝光和成交场景,能快速帮品牌抢占用户秋冬消费心智,但暖柜的线下覆盖存在明显局限。市面上大量小微终端没有普及暖柜设备,单纯依靠暖柜无法完全打开秋冬市场。所以一个更成熟的思路是把便利店暖柜当作秋冬旺季的重要阵地,借助高曝光培养用户认知。
(图源:小红书)
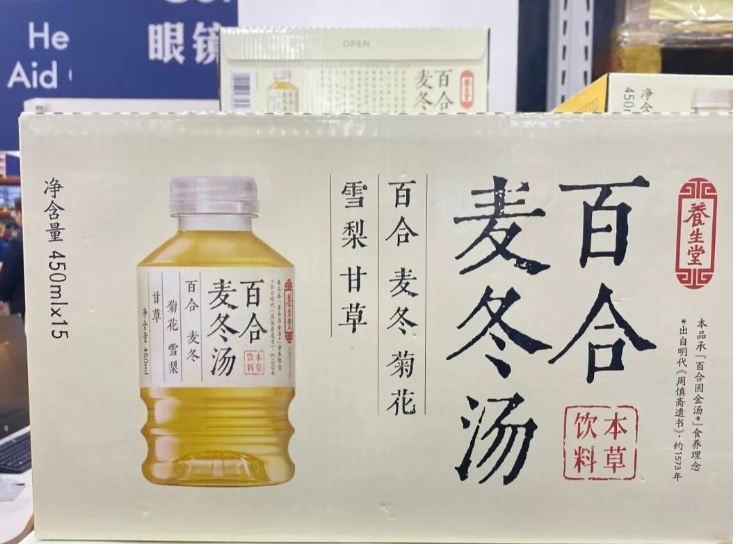
同时依托线下常规常温货架、线上电商渠道,承接居家饮用、办公囤货等非即时消费场景。养生堂的百合麦冬汤主打早餐、办公休闲场景,山姆专属的红瑶蜜薯饮聚焦家庭日常消费,都是跳出暖柜硬件限制,拓展同需求消费场景的优质案例。
3、用技术手段降低对暖柜硬件的单一依赖
暖柜场景虽然增量可观,但规模化普及依旧有不少现实阻碍。门店暖柜长期开启会产生高额电费成本,加上热饮短保质期容易造成货品损耗,很多中小门店主动开启暖柜的意愿并不高。
为了突破这些限制,不少品牌开始从产品包装技术入手,布局自热杯、自热袋、微波适配包装等新型工艺。这些新技术正是为了摆脱对终端硬件设备的依赖,让消费者在任意场景都能随时饮用温热饮品,延伸到了用户全场景生活中。
冰柜主要是满足消费者夏日降温解渴的需求,而暖柜则精准匹配了不同季节、不同场景的精细化饮用需求。饮料品牌争夺秋冬暖柜市场,本质上是行业竞争逻辑的升级。短期的暖柜卡位只是阶段性布局,品牌要想打造长期竞争力,就得想办法让秋冬一季的热销,沉淀为品牌长期稳定的增长能力。