9月9日,胖东来创始人于东来在自己的社交媒体上晒出了“PDL·梦之城”项目的总进度计划图,并公布了这座投资约为65亿的商业综合体从土建总包到地上主体结构封顶、竣工验收再到开业的时间节点:土建总包2026年4月定标进场,地上主体结构2027年11月封顶,2029年3月竣工验收,同年9月开业。
项目坐落于许昌市东城区,距离京港澳高速出口和许昌高铁东站都很近。这是胖东来成立以来投资规模最大的单体项目,也是胖东来的经营边界第一次超出门店范围进入到大型商业综合体领域。
65亿全部来源于企业的自有资金,并没有进行贷款。人们通常认为这个数据是对实力的认可,但是拆开来分析的话,这其实是需要在较长的时间内进行验证的一笔投资支出。

全自持不自融,把现金流锁进钢筋水泥
再看下资金构成的情况。企业的公开口径为梦之城建设及装修投入约为65亿,不包含土地款,并且都是用自有的资金来完成的。这就意味着胖东来主动放弃的是两个方面的东西:第一是财务杠杆,第二是资金的流动性。
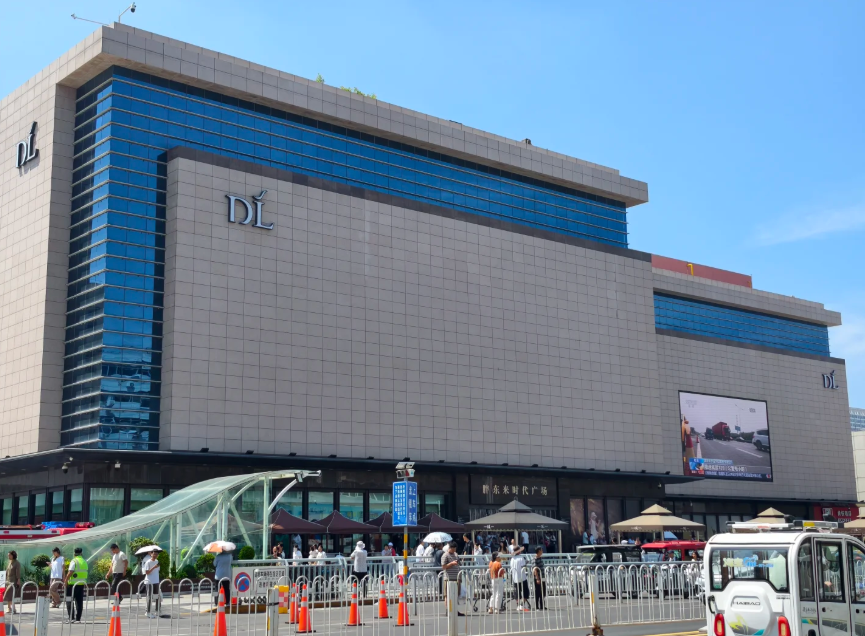
(图源:小红书)
和胖东来对比的话,于东来在2025年10月表示公司账上有大约41亿的资金,2024年全年的利润超过8亿,即使按照2025年的净利润率约为5%,销售额为235亿来推算,每年的利润也就在十几亿左右。65亿是账上现金的1.6倍,也是未来六年到七年全部利润之和。
自有资金往往被误以为是“免费的钱”,其实它的机会成本非常高。65亿的资金,在大约三年的建设期加上开业爬坡期内全部沉淀,既不能产生效益,也不能投入到供应链或者门店改造中去。
按照年化3%无风险收益率粗略估算,三年时间里仅仅资金沉淀所产生的机会成本就近6亿。全自持也就意味着风险独自承担:如果项目招商未达到预期或者开业之后客流量不够,没有债权人分担损失,所有的亏损都会被企业的利润表所吞噬。
胖东来用“不贷款”的方式来避免利息的风险,但是把所有收益的压力都放在了租金和自营销售这两条腿上面。按照商业地产通常的六成融资比例来算,大约有三十九亿需要通过贷款来解决,就算以四厘的年利率计算,一年的利息也达到1.56亿元。
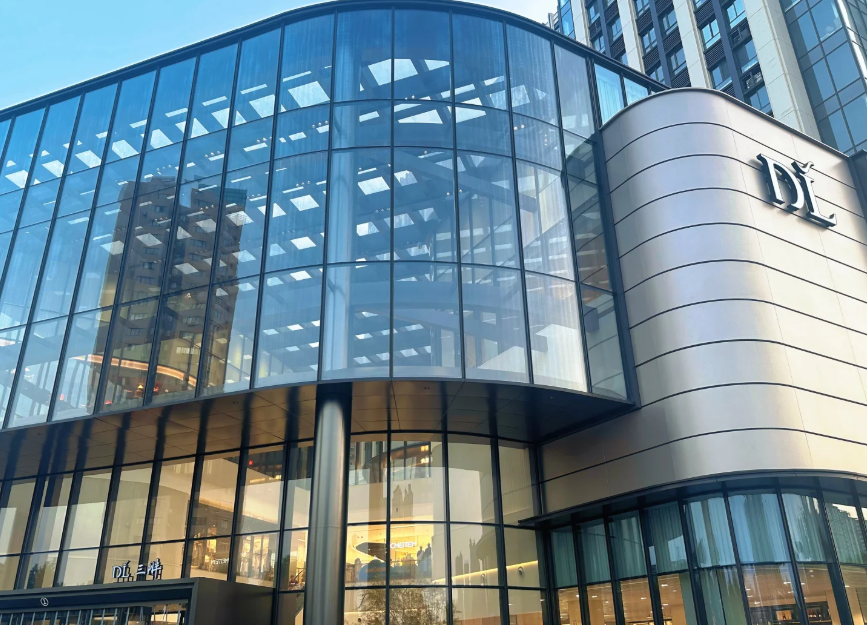
(图源:小红书)
胖东来节省了这笔利息,但是却付出了数亿元流动资金被冻结的代价,并且失去了利用债务资金放大收益的机会。不使用杠杆并不意味着就是稳健,而是在用钢筋水泥把现金流长久地锁住。

租金回报测算,许昌的盘子撑不起57.6万方
将镜头从财务的角度转向空间的维度之后,矛盾会更加突出。从规划许可证可以看出,梦之城总建筑面积为57.6万平米左右,其中一期商业综合体面积约为46.7万平方米,主体八层,高五十米,配有四千二百九十三个停车位。
放在许昌这样一个常住人口四百多万的三线城市里,已经可以算作再造一个、甚至几个时代广场了。商业综合体的回收方式,最终还是要归结到租金回报上面来。三线城市商业物业的净租金回报率大概为4%到6%。
以65亿作为分母,即使用比较乐观的6%来计算年收益,那么每年租金收入要达到约3.9亿,分到57.6万平米上,平均下来每平方米年租金大约是680元,也就是每月每平方米大概57元左右。这样的水平,在三线城市的商业体中已经比较高了,还没有减去空置率、招商免租期、物业运营成本以及税收。
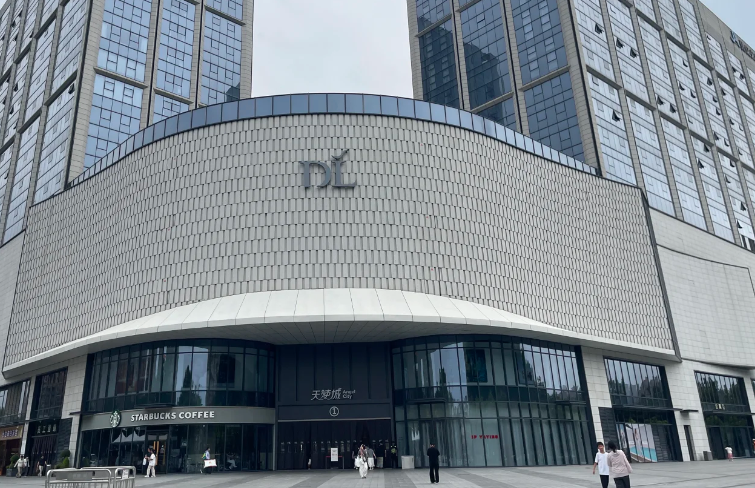
(图源:小红书)
继续计算资本回收,即65亿除以扣除成本之后的年净租金,回收期很有可能在15年至20年甚至更长。而胖东来现有的王牌门店时代广场,在2025年单店销售额达到60亿的时候,就是靠把许昌和周围地区的购买力集中在极少数地方实现的。
根据2024年的数据,时代广场的营业额为44.13亿,天使城为26.82亿,这两家主力店加起来也就70多亿的样子,主要依靠的是同一群来自许昌及其周边地区的消费者不断重复贡献。
新增57.6万平方米面积,就是在原有的本地市场中又分出一部分。梦之城这样大的规模,反而会降低集中度。主要变量并不是能不能开业,而是在开业之后资金回笼的速度。

区域信任能否外溢到综合体,是不确定命题
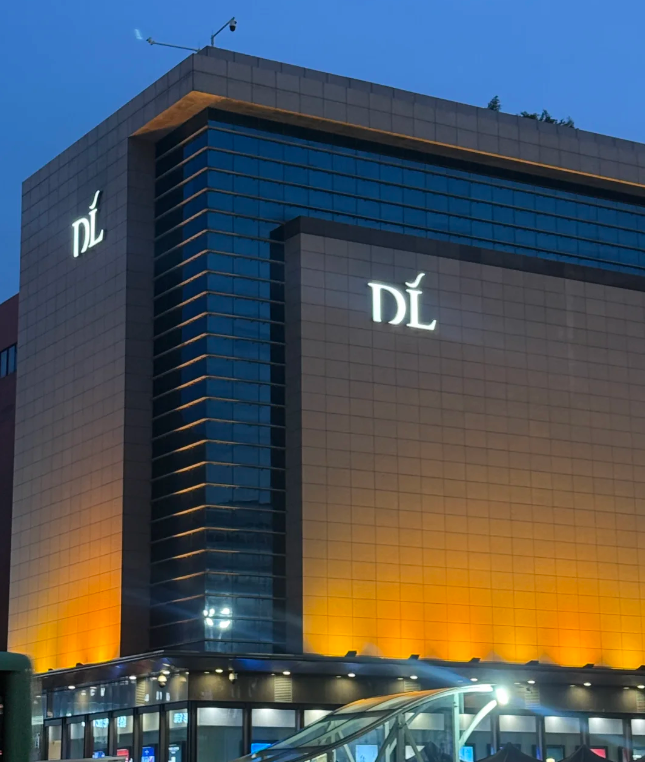
胖东来信任资产的建立是以“稀缺”为基础的。目前公司在许昌、新乡两地共有13家门店,其中综合百货5家,社区超市7家,服饰门店1家,预计到2025年合计销售额约为235亿,时代广场单店接近60亿。这套模式本质就是以少胜多,用极少量的点位来吸引整个区域的消费者,从而提高坪效来获取更多的利润。
(图源:小红书)
但是门店信任和综合体信任属于两种不同的逻辑。超市和百货依靠的是商品实力和服务口碑,顾客会经常光顾,并且需求是反复可以验证的;而大型商业综合体的盈利方式主要是通过招商获取租金以及各种不同的业态带来的客流量转化,影院、酒店、大剧院、幸福讲堂等业态大多都是低毛利率甚至亏损的。
影院、剧院的上座率受当地内容供应的影响,酒店要靠差旅和文旅客流,幸福讲堂、文化中心等几乎没有什么明确的盈利模式,大多只是作为一个公共空间来使用。它们是用来吸引顾客的,而不是为了赚钱的。
胖东来之前没有操盘过如此规模的招商,能不能把几十万平米的商铺租出去并且租得长久一些,能不能使酒店、大剧院产生持续性的客流量,这些都是第一次被考验的问题。
要注意自我稀释问题:原先只有13家门店,扩大到现在的57.6万平方米之后,单店的稀缺性与坪效就会被摊薄。区域信任可以给项目带来一次性的开业客流,但是要将这些客流转化成长期稳定的租金收入,则需要经过招商能力、运营能力以及消费承载力这三项不确定因素的考验。

工期与投资,此刻都还只是计划
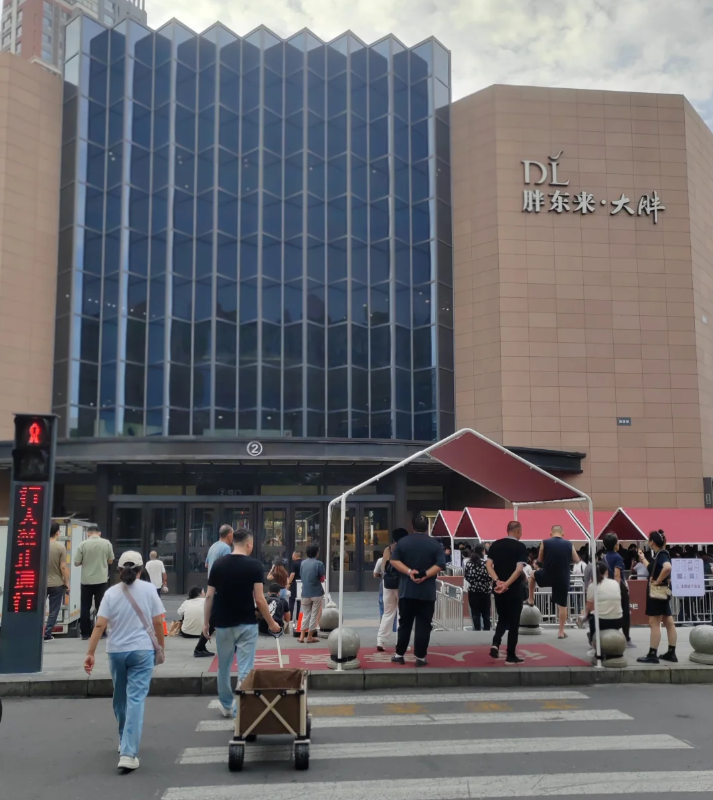
梦之城目前仍处在建设当中。到目前为止可以确定的兑现时间节点很少:总包2026年4月定标进场,施工许可证一阶段已经办理,项目正处于基坑围护、桩基和土方开挖阶段,计划于2027年11月完成地上主体结构。其余的都是进度计划图上的一些数字。
(图源:小红书)
商业地产的历史一再表明,封顶并不意味着开业,开业也不一定能够盈利。从2027年11月封顶到2029年9月开业,期间包含很多可以变化的环节,如精装修、招商落位、机电调试、竣工验收、开业爬坡等等,任何一个环节拖延都会增加资金占用成本。
往前推一下,项目在2025年年底摘地、2026年4月动工,也就是说从拿地到开业之间有大约四年的时间,在这期间内65亿的项目资金基本没有现金流入。于东来还在直播间里说,梦之城建成后如果有空地的话,可以再建一些住宅,一部分用来安置员工,一部分对外销售。
这表示65亿只是第一笔,之后的住宅开发还会继续加大资本开支。对于一个年利润在十亿左右的企业来说,这样连续十年的资金沉淀会把企业的现金流弹性压缩到很低的程度。胖东来目前的管理半径、招商体系以及综合体运营能力也都还没有得到过验证。
用65亿自有资金去押注,就是把近几年来积累下来的利润全部投入到许昌的一个综合体中去。账上的41亿现金和65亿的投资之间存在较大缺口,只能依靠几年来不断累积的利润去补足。
许昌的消费市场能否消化掉57.6万平方米的面积、租金回报能否抵得上资本支出还需要等到2029年开业之后才知晓。在此之前,所有的这一切都还是计划图纸上的一些节点,并不是已经实现的结果。


