9月28日前后,“山姆中国付费会员突破千万”登上热搜,但是同期引起争论的是关于会员卡规则的一场风波:有的消费者花了260元办理了山姆主卡,带着家人进入门店之后突然有事要离开,家人结账的时候却被拦住了,原因是“必须本人持卡”,即使提供亲属关系证明、视频、电话验证也都被拒绝。
同时在二手平台上面,副卡可以卖到九、十元钱一张,黄牛用一百元左右的价格收购亲友卡后加价转手。到2026年上半年为止,山姆中国的付费会员已经达到了1070万人,每年通过收取会费获得将近30亿人民币的收入,并为中国区带来差不多九成的利润。一方面防止家人借用,另一方面又放任黄牛倒卖,山姆的“专卡专用”到底防的是谁。

会员费贡献九成利润,堵“串卡”有它的商业逻辑
由于山姆的盈利模式,所以它必须要把“一张卡全家用”的口子堵住。作为仓储会员店,山姆的商品毛利率很低,主要的利润来自于会员费——主卡260元、卓越卡680元,几乎没有实物成本,但是为中国区贡献了将近九成的利润。
一张卡要是可以全家用,甚至整个小区的人都可以用的话,那么这个商业模式也就完了。从这个角度来看,“专卡专用”的规则本身是有商业合理性的,它的目的是让每一个到店消费的真实用户来交年费。
(图源:小红书)
但是合理性是有边界的。规则能防止“串卡”,但是不能阻止配偶、父母和子女临时借卡的情况。消费者在入口处已经通过刷脸核验,工作人员也核实了同行人员的身份。
在购物过程中突然离场,家人手持主卡却无法结账——“防黄牛”的成本最终由正常的消费家庭来承担。规则本来是为会员费这个利润来源设置防护的,但是走到这一步就变成了“对用户过度防范”。

执行的荒诞:验证成本全部转嫁给消费者
山姆这套规则最大的问题就是把验证的成本全部转嫁到了消费者身上。入口核验、结账核验这两道关卡并不是为了验证“你是谁、你跟持卡人是什么关系”,而只是为了验证“卡面上的人是否在现场”。
一位办卡的顾客被要求“把自己焊在收银台边上”才算符合规定,但是亲属关系证明、视频验证、电话核实等在技术上毫无难度的替代办法,却全部遭到客服否认。并不是因为技术实现不了,而是因为规则制定者不愿意为普通用户考虑多做一些改变。
(图源:小红书)
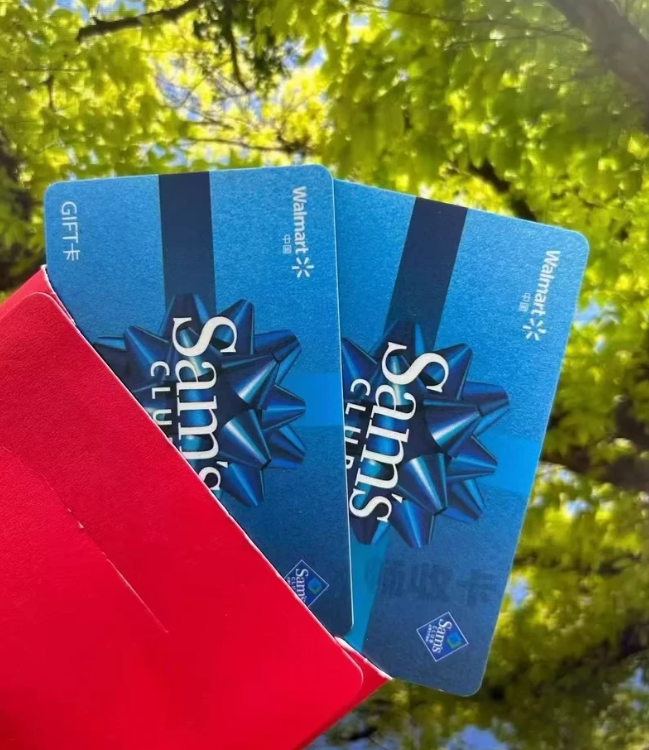
错位的荒诞最突出的表现就是这里。山姆主卡自带一张免费的亲友卡,副卡可以绑定给配偶或者同住的家庭成员、独立进出独立结账——如果一家人都需要灵活购物的话,在办理卡片的时候就使用副卡。
但是问题就出在主卡和副卡之间存在的“中间地带”:持卡人在外与家人一同游玩时,中途有事要走,家人手里拿着的是主卡而不是自己的副卡,规则就是在这里卡住了。它是根据“卡上的人”来识别的,并不是按照“家属”的实际身份来进行辨别,在本不应该受到阻挠的正常的消费场所中制造了用户的体验痛处。
更荒唐的是山姆在收银台那儿防得很严,但是副卡的自由度却很大。主卡附带的亲友卡可以解除绑定之后再重新分享,在系统的设计中就已经为“副卡搭子”经济留下了缝隙,在小红书上有关于“副卡搭子”的帖子动辄上千条评论,在闲鱼上面关于副卡避雷的帖子也有四千多条讨论。
(图源:小红书)
对于卖家来说,卖出去一张副卡就可以把一半的会费给补回来;对于买家来说,用不到四折的价格就可以进场消费;而对于山姆来说,则意味着每个应该支付260元会费的人,实际上都多享受了一张免费卡的好处。漏洞之处,就是“专卡专用”规则应该重点防范的地方,但是却轻描淡写地被忽略了。

黄牛几乎没设防:规则“防老实人不防钻营者”
最讽刺的是在二手交易平台上面。山姆在门店里严格核对身份证件,对于闲鱼、淘宝上大量的山姆副卡、次卡售卖行为却视若无睹。副卡售价为90-100元,黄牛以110元的价格回收新办理主卡赠送的亲友卡并进行加价销售,一些商家销量达到5000多次。
在抖音、小红书上有人代购带人进店、帮助结账,服务费十几元到几十元不等,“一次卡”、“一日体验卡”的价格在10元左右,称作“全国通用”。正规花钱办卡的用户受到盘查,而倒卖卡片的人却以合法的身份自由进出。
(图源:小红书)
这已经不是规章制度严不严的问题了,而是规章到底朝哪个方向发力的问题。黄牛的真正生财之道不在于门店里,而在于卡片的流转以及返利套利之中,单张卓越卡的年返利潜在金额可以达到9600元左右,手里握有几十张卡的代购仅凭返利一项就可以获得一笔可观的被动收入。
山姆把实人核验的资源全部投入到门口和收银台,堵住的是持卡人家属,但是对副卡转赠这条越来越成熟、越养越大的黑色产业几乎没有任何防范措施。规则在这里出现了错位,它有效地防止了老实人,但是没有堵住真正的投机分子。

口碑在透支:高增长的地基正在松动
会员超过一千万的背后就是口碑在不断地下降。在“山姆中国付费会员破千万”的热搜词条下面,投诉声和退卡声此起彼伏,大部分网友都质疑山姆的商品质量大幅度下降了,认为将近300元的会费是白交了。
微博智搜的数据中,只有24%的用户对此事持积极的态度;黑猫投诉平台上关于山姆的投诉已经超过15000条。还有一些消费者被拦在结账口前直言不讳地说:我花的钱买的是会员资格,并不是把自己焊到收银台边上去。
山姆高增长模式存在的问题,藏在人们的情绪中。会员费堆积的速度很快,从无到第一个100万用户花了21年时间,第二个100万用户只用了3年,第三个100万用户只需要9个月;但是当增长越来越依靠会员费带来的规模效应时,它也就越发经不起口碑破坏了。
(图源:小红书)
在今年6月份的时候,国家市场监督管理总局也因为食品安全部门的问题对沃尔玛(中国)的负责人进行了责任约谈。当“付费换资格”变成“付费买枷锁”,山姆依靠会员费堆砌起来的高增长正用糟糕的服务、透支用户的信任来交换自己的未来。
会员费模式的增长,实际上是进行了一次长期的信任投资,但是建立信任与破坏信任是不对等的。山姆花了二十年时间打造出“严选、高品质、会员专享”的品牌形象,才换来了从零到一百万会员数量的增长;但是“吃到了有异物的蛋糕赔偿一千二百元”和“专卡专用拒绝家属结账”这样的事件发生一次,就会使多年来的信任基础遭到破坏。
会员费的魅力在于它的几乎零成本、全盈利性,但是也很容易被打破——它售卖的并不是商品,而是一种“付费换取资格”的诺言。如果用户心中的这份承诺价值下降了,退卡潮带来的损失将会远远超过堵住一些“串卡”所节省下来的钱。这就是山姆目前需要考虑的问题。依靠会费生存的零售品牌,在规则的设计上把最主要的消费者推到对立面上,这是不应该做的。
山姆的“专卡专用”堵住了老实办卡家庭的口子,但是也忽略了靠副卡倒卖、返利套利为生的黄牛。规则本身具有商业上的合理性,但是将验证成本全部转移到消费者身上,并且对于真正存在的问题视而不见,则变成了一种错位的聪明。在会员突破千万的欢呼和庆祝声中,24%的积极情绪以及一万五千条投诉才是山姆应该去理解的信号。


