名创优品2026年半年报出现了一个引人深思的剪刀差:收入为114.99亿,同比增长22.4%,但是期内利润为9.57亿元,同比只增长了5.6%;其中包含AI产业基金投资未实现公允价值收益2.77亿元及永辉投资收益0.60亿元。调整后净利润为10.79亿元,同比下降15.7%。收入增长速度是利润增长速度的四倍,在一个正在全球快速发展的零售企业中出现“增收不增利”的情况,就更应该引起注意了。
集团门店总数增至8674家,其中MINISO品牌8309家(中国内地4665家、海外3644家),TOP TOY 365家,“乐园系”门店也超过了100家。规模铺得越来越大,利润却越来越薄,名创优品增长的质量正被自己扩张的速度所稀释。

收入与利润的剪刀差:扩张的代价
22.4%的收入增长和5.6%的利润增长之间存在的剪刀差就是扩张成本。名创优品增长的逻辑就是“开店驱动”,即通过不断增加新的店铺来提高收入。但是新开的每家店都会造成租金、装修、人员、库存等前期费用的一次性爆发,开店初期由于这些费用的影响,整体利润率会下降很多。
(图源:小红书)
特别需要关注的就是海外市场拓展问题。海外拥有3644家门店,接近国内门店数量,但是海外市场开发的成本比国内高很多,本地化团队、跨境物流、合规成本、汇率风险等等都会消耗掉大量的利润。海外收入增长很快,但是利润兑现的速度远远慢于收入增长的速度。
“用利润换规模”的策略在扩张时期比较常见,但是存在一定的风险,即扩张不能最终转化成利润的增长的话,规模就会成为一种负担。9.6亿元的净利润对于一个半年收入约115亿元的公司来说,报告期净利率约为8.3%,并且还在被不断地稀释。
剪刀差存在本身就是在名创优品“求规模”和“求利润”之间的一种权衡。处于扩张时期的零售企业一般会先以资本投入换取市场占有率,希望将来通过规模效应降低费用、实现盈利。
(图源:小红书)
但是该假设成立的前提是单店模型可以行得通。新店单店盈利不能弥补开店成本的话,越开越多的新店就会造成亏损越来越多的情况,扩张反而会变成一种陷阱。

8309家门店的规模与效率
8309家门店,是一个非常引人注目的规模数字。名创优品以很快的速度把门店网络铺到了全世界。但是这样的规模扩张是否有效率,则需要打上一个问号。在国内市场,4665家门店说明门店的分布非常密集,单店之间客源相互影响的现象在所难免。
当门店数量越来越多的时候,单店的收入就会被摊薄,“新开的门店带来的增量”和“老门店受到冲击而产生的减量”两者之差,就会随着密度的增加而减少。国内市场的发展,已经由原来的“开张红利”转变为现在的“存量竞争”。
乐园系门店的扩展也是一条途径。名创优品想要用“乐园+零售”的方式来提高单店体验以及客单价。乐园系门店突破百家,可以看作是公司对于一种更加重、更昂贵的店型所做的投资。此类店铺投入较大、回本期较长,在短期内会增加更多的成本压力,而从长远来看是否能够行得通,则还有待观察。
(图源:小红书)
门店密度已经接近饱和的国内市场,成了名创优品增长放缓的一个隐患。4665家国内门店表明,一线城市的中心商圈已经基本被占满了,新开的店铺只能去低线城市或者在原有的区域内进行更加密集的布局,但是这两种方式单店的盈利都是在下降的。
当新开一家店的边际收入小于边际成本的时候,继续开店就不属于增长而属于稀释了。名创优品在中国市场的扩张,已经由开新店转为比拼单店营业额了。

海外扩张的汇率与成本风险
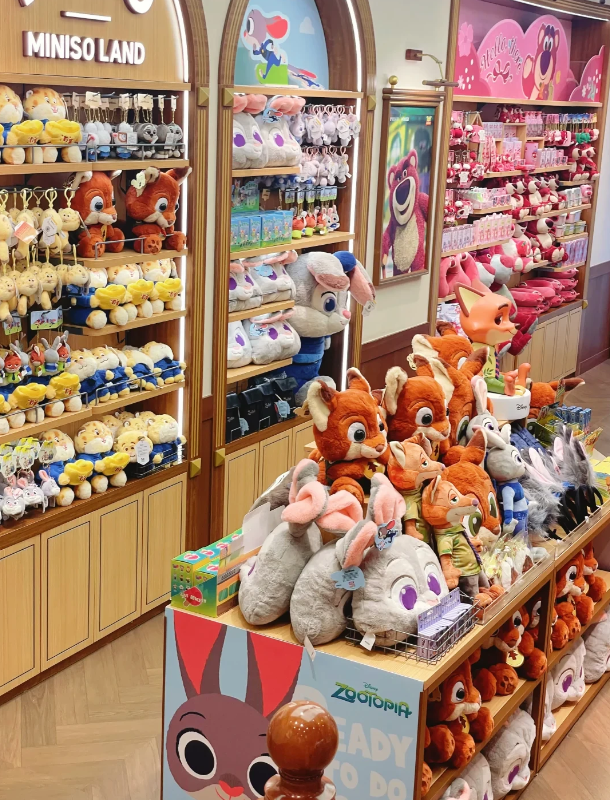
名创优品最大的增长故事和最大的风险源就是海外市场。公司在全球各地共有3644家海外门店,用不同的货币结算销售收入,但是公司的成本费用以及财务报表都以人民币为单位,因此汇率的变化会对公司的盈利造成较大的影响。
除了汇率以外,海外市场运营的复杂程度要比国内市场高出很多。各个国家的供应链、物流、人工成本以及监管环境都存在很大的差异,因此名创优品要针对每个市场去创建本地化的运营系统。这套体系搭建的成本很高,并且许多海外市场成熟度不高,单店盈利能力也不尽相同。
更加实际的问题在于海外市场和消费者的认知与国内市场不一样。名创优品在国内成功依靠的“低价、高频上新、设计感”的模式,在海外市场是否有效,要视当地的市场情况而定。海外收入增长是真实的,但是它的利润质量还需要较长一段时间来检验。
(图源:小红书)
海外市场还有一项隐性的成本就是品牌形象的重塑。名创优品在国内建立起来的“高性价比设计百货”的形象,在国外不一定可以直接复制。
不同的市场消费者对于品牌的敏感程度和价格的敏感程度都不同,因此名创优品要进入每一个市场都需要重新树立起品牌形象,这就意味着需要持续不断地进行营销活动。海外市场收入的快速增加主要是以更高的获客成本、更长的培养周期为代价换来的,因此它的盈利状况要打个折扣。
另外名创优品的高性价比定位也存在被挑战的情况。在国内的下沉市场中,白牌以及更低价格的新玩家层出不穷,名创优品的价格优势正受到蚕食;而其引以为豪的设计感,在今天供应链已经非常成熟的情况下,并不能形成强有力的差异化。定位上处于夹缝中,这就是它的利润受到压力的根本原因。

现金流的另一面:45.5%的含金量
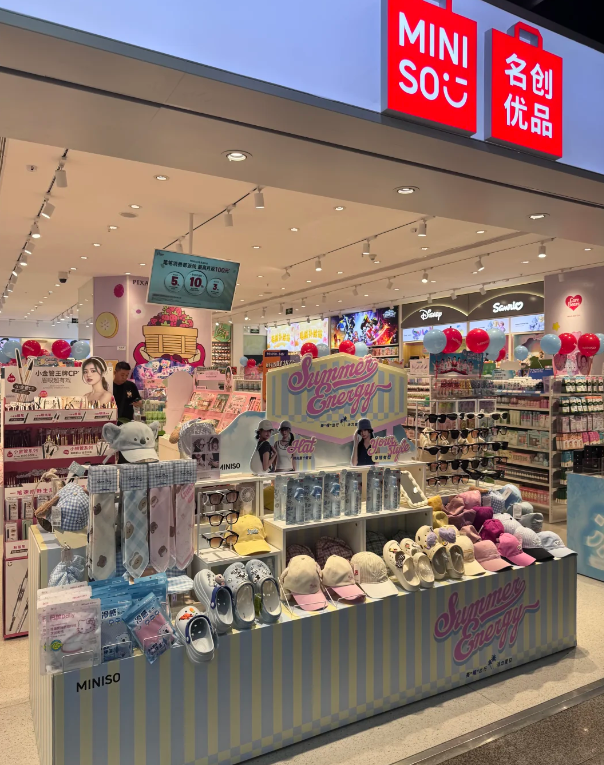
在利润增速减缓的情况下,名创优品的经营活动产生的现金流量却很出色——经营活动产生的现金净额为14.8亿元,同比增加45.5%。从另外一个角度来看,公司“造血”的能力在提高,现金流增长的速度远远大于利润的增长速度。
(图源:小红书)
经营现金流量优于净利润一般表示公司盈利的质量高,即销售收入可以转化为现金而不是被滞留在应收账款和存货之中。对于零售企业来说尤为重要,因为这意味着商业模式本身没有问题,扩张带来的现金流压力比较小。
但是现金流和利润出现分歧也是需要保持冷静的。现金流改善的原因之一可能是对供应商账期的控制、加盟模式下的预收货款、存货周转速度加快等,在这当中更多的是从经营角度出发所取得的进步,并非是公司主营业务盈利能力的实质性增强。现金流的质量不能抵消掉利润增长变慢所带来的盈利能力下降的风险。
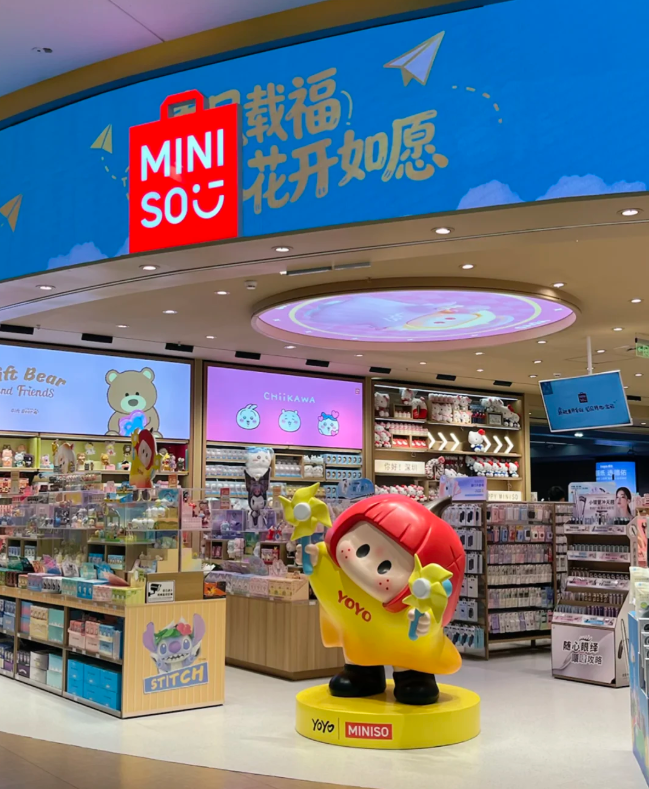
现金流出色的原因之一是“时间差”,而不是“经营状况好转”。加盟模式中,加盟费、货款预收等在收入确认之前会先进入现金流量表,因此在扩张期会提升经营活动产生的现金流量。
(图源:小红书)
这部分现金流体现的是扩张的活跃程度,并不能体现出单店盈利能力的提高。真正的含金量是看这现金能不能在以后变成持续不断的收益,否则45.5%的现金流增长就只是一种虚假的繁荣。
从战略的角度来看,名创优品所处的剪刀差状态是因为国内给国外输血造成的。海外扩张需要大量的资金投入,在短期内要依靠国内市场所获得的利润进行支持;但是国内市场所获得的利润又被不断加密的门店以及激烈的价格战蚕食。
在两边的压力下,公司盈利空间被不断压缩。名创优品的估值逻辑能否成立,取决于它在国外的故事能不能用业绩增长来证明盈利兑现。
名创优品的剪刀差,实质上就是“规模扩张”和“盈利兑现”之间的时间差。22.4%的增长支撑起了全球化的故事,但是5.6%的利润增长却暴露出扩张所带来的费用。现金流好转是一个好的信号,但是它不能代替利润持续性地增加。规模的红利总有一天会减少,名创优品早晚都要面对这样一个问题:这么多的门店到底能不能赚钱。


