两轮电动车曾经是中国消费行业中抗周期性最强的品类之一,雅迪、爱玛通过渠道下沉、价格分层的方式将市场做到年销售上千万辆、千亿规模。但是2026年中报却展现出另外一种情形:龙头公司也不再增长了,所有公司的利润都出现下滑。
雅迪的收入同比降低5%,归属母公司股东的净利润减少了27.2%;爱玛的收入减少12.21%,归属母公司股东的净利润减半。电动自行车销量下降了近四成,而电动踏板车却逆市上升了六成,在此之下所反映出的问题已经不再是单一企业经营上的问题了,而是整个两轮车行业由增量扩张进入到存量竞争的转折点。

双雄同降:一份失速的半年报
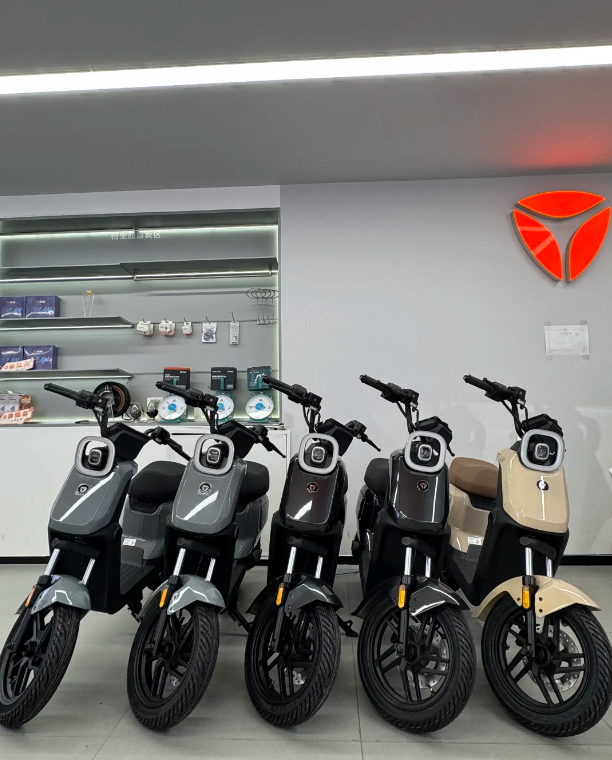
首先是雅迪。到2026年上半年雅迪的营业收入为182.36亿元,比去年同期下降了5%,归属于母公司所有者的净利润为12.01亿元,同比减少了27.2%,毛利率为17.7%。
(图源:小红书)
销量结构方面出现的分化的更大一些:电动自行车销售量为414.81万辆,同比下降了37.8%;电动踏板车销售量为348.42万辆,同比上升了63.7%。一方面主力品类销量暴跌,另一方面电摩增长迅速,一涨一跌之间,雅迪产品结构也在悄然变化。
爱玛的情况就更加糟糕了。上半年的营业收入为114.40亿元,同比下降了12.21%,归属于母公司股东的净利润为6.65亿元,同比减少45.15%。两者的净利润下降幅度要比营业收入下降幅度大得多,说明整个行业的降价促销效果已经失效甚至出现了销量和价格双双下跌的情况。毛利率普遍下降的原因就是:低价走量的老路已经被透支了。
从整个行业的角度来观察,这样的判断就比较清楚了。据奥维云网(AVC)口径,今年上半年两轮电动车内销量为2825.2万辆,同比下降12.6%。大盘收缩幅度达到两位数的时候,龙头所谓的“集中度提升”所带来的好处被行业的萎缩所抵消掉,规模效应反而成为放大损失的杠杆。
(图源:小红书)
值得思考的问题是龙头失速到底是一个现象还是一个行业的拐点。当头部企业都在通过收缩、并购来维持自己的规模的时候,缺少规模和资金支持的小企业所面临的,就是生死存亡的问题了。从头到尾的压力传递下去,就是两轮车行业正在进行的一次真正意义上的结构出清。

透支的需求:新国标切换与价格战的代价
两轮车这一次的下滑中,政策是最主要的因素。新国标的转换期集中在2025年左右,之前厂家与经销商都敦促消费者“抢末班车”换车,从而把未来两到三年的置换需求集中在一年内释放出来。
透支了需求之后的结果就是切换完成之后会出现一段时间明显的空窗期,销量会陡然下降。所谓的增长就是把明天的钱提前到今天来花。而且存量市场的竞争也愈加激烈,出现了恶性竞争的价格战。大盘不涨的时候,龙头想要保住自己的市场份额,最直接的办法就是降价和补贴。
雅迪、爱玛以及二三线品牌的渠道促销不断加码,单车均价也随之持续下降。毛利率下降是价格战、原材料和渠道成本刚性叠加造成的——市场需求减少,但是成本却难以降低,利润自然被两边夹击。
(图源:小红书)
另外渠道方面的库存也有风险。由于经销商在前两年为争取过渡期红利而大量囤积库存,所以在切换之后库存很高,厂家为了去库存只能对渠道降价,并且放宽账期,从而造成销量下降、压货、价格战、利润恶化的恶性循环。这样的循环一旦形成就很难在一两个季度内得到恢复。
价格战给整个行业带来的损失是由整个行业来承担的。电池、电机、车架等主要零部件的成本比较固定,所以厂商降价的空间只能从利润以及渠道分成中挤出来。
单车毛利率被压低到个位数的时候,厂商与经销商都会遇到“不降价没销量、降价没利润”的困境。为了保住市场份额而不惜牺牲利润的这种份额保卫战,短期内可以保证出货量,但是从长远来看却会系统性地掏空整个行业造血的能力,把增长变成了内耗。

电摩的逆势增长:结构分化而非总量回暖
电动自行车销量下滑的时候,电动摩托车(电摩)就成了一个不错的补充。雅迪电摩销量增长了63.7%,以绝对数量来看,已经接近电动自行车的水平了。这背后并不是消费升级,而是被政策挤压后的被动转移——一部分本来属于电自的用户受到牌照、速度以及续航等方面的限制后转而购买了电摩,可以看作是存量需求在各个品类之间进行重新分配,并不会因此增加总的市场需求。
(图源:小红书)
但是电摩的利润结构并不一定更好。电摩的单次交易价格较高、毛利润绝对值较大,但是其合规门槛、售后服务成本以及铅酸电池循环利用的成本都比较高,并且它在某些地方会和摩托车、小汽车产生直接的竞争。
将电摩作为“第二条增长曲线”来讲,容易忽视一个事实,即电摩只能承接电自淘汰出来的那部分需求,并不能开拓新的市场。总量角度来讲,两轮车行业并没有变大。
这样的结构分化其实就属于行业进入成熟期的一种标志。当一个市场的增长依靠品类内部的腾挪而不是总量的增长来支撑的时候,就说明低垂的果实已经被摘干净了,剩下的只有在存量上进行更加精细地切割,因此竞争也会变得越来越惨烈。
(图源:小红书)
把电摩的增长看作结构上的亮点,还要注意到一点风险,那就是它的合规标准越来越高了。很多地方已经对于电动摩托车提出了更加严格的要求,比如车牌、保险以及驾驶证等,这些都会直接影响到一部分人的购买意愿。换句话说,电摩63.7%的增长速度也踩到了政策窗口上,如果监管加强的话,被寄予厚望的“第二条曲线”也可能重蹈电动自行车的覆辙。

拟10.2亿元收购金箭:买增长还是续规模
在自己的销量下降的时候,雅迪选择并购。8月25日,雅迪公告拟以10.2亿元现金收购金箭100%股权,该交易仍属有条件收购,金箭是个性价比高、区域性很强的品牌,在下沉市场渠道很广。
该交易被看作是雅迪完善其低端市场、扩大规模的一种方式。但是站在整个行业都在萎缩的大背景下来看,收购的意义更多的是“花钱买规模”,而不是“买来增长”。
若交易完成,可能直接得到的好处就是并表后的收入以及渠道的扩大,但是金箭覆盖的低价带,正处在当下的价格战中最为激烈、利润最少的区域。将资源投向这里,短期内可以支撑出货量的数据,但是从长远来看会降低整体毛利率。拟用10.2亿元来换取一个在逐渐减少的市场份额,这笔账合不合算打上一个问号。
(图源:小红书)
更深一层的原因是,两轮车行业并没有很高的技术壁垒,头部企业长期以来的核心竞争力主要体现在渠道管理和成本控制上,并没有形成不可替代的技术优势。当行业由增量进入存量阶段之后,规模并不等同于利润,依靠并购来延续规模的做法只是一种用财务手段推迟问题暴露的方法,并不能真正解决存在的问题。
并购的成功与否还在于整合的能力。金箭和雅迪在品牌定位、渠道结构以及供应链管理上存在差异,因此10.2亿并不是终点,后续团队磨合、渠道梳理和系统打通才是主要的成本。消费行业的“花钱买规模”的并购历史上失败的案例要远远多于成功的案例,雅迪这笔交易能不能打破这个魔咒还是一个未知数。
把时间轴拉长的话,两轮车行业正在经历从“政策驱动”到“存量运营”的转型阵痛。以前的增长是依靠换购补贴和新国标的更换来实现的,现在一次性红利已经消失殆尽,行业只好重新回到依靠产品实力、品牌实力以及渠道效率来进行内生增长的老路上去。能不能完成这样的转变,就决定了雅迪这些企业是否能够走出销量下降的趋势。
两轮电动车“失速”的表面原因是销量下降,根本原因则是需求透支和存量竞争同时存在。龙头通过降价、并购来保持规模,但是利润却在不断流失,这说明行业的发展逻辑已经发生变化了,而头部企业还没有找到新的动力源。结构分化的痛苦不可以成为出路。


