到2026年第二季度的时候,霸王茶姬海外市场的GMV已经达到了五亿零四百万人民币,并且同比上升了百分之百以上,在这个时间段内,它在海外开设了三百九十九家分店,进入了马来西亚、印度尼西亚、新加坡等地,并且已经在八个国家和地区设立了分支机构。从第四季度开始,它的GMV就一直保持着环比增长的趋势。
霸王茶姬不是唯一一个在国外开店的品牌,蜜雪冰城有四千五百多家海外店,并且带来了将近十二亿八千万美元的收入,在韩国市场的盈利也已经实现,袁记云饺在新加坡的门店转台率达到了十一到十二次之间,目前大约有四十四家中国的茶饮品牌开设了上万家海外门店。

出海的“数量故事”已经讲完了
1、1.5万家门店,听起来很多,拆开看很薄
四十四家中国茶饮品牌的海外门店数量达到将近一万五千余家,在行业内经常会有人用这组数据来作为“中国茶饮风靡全世界”的论据出现。但是将一万五千多家拆解为四十四个品牌,再进行划分到各个国家和地区中去的话,每一个品牌所占据的单个市场的密度其实并不大。
(图源:小红书)
比如蜜雪冰城一家就能够占据其中四千四百多家的位置,其他的大部分品牌海外门店的数量也只有几十家或者十几家左右。这样的分布方式说明大部分的品牌并没有在当地建立起完整的市场地位,只停留在有店铺的状态下,并没有真正实现扎根。
开店很容易,找一个加盟商、租一间店面、将国内门店的装修风格以及菜单搬到国外即可开业。但是开店之后的顾客回购率、供应链建设以及品牌形象塑造,则是更加困难的事情。
2、门店数量掩盖了同店质量的分化
虽然都是海外分店,但是有的店的日均收入不错并且有稳定的回头客,而有的店开在华人群体较多的地方,在开业初期依靠开业红利维持了一段时间之后就逐渐下降了。不能用门店的数量来衡量这些差异。
霸王茶姬海外GMV已经连续四个季度环比上升,这表明其海外既有店铺的经营状况正在好转,并非仅仅因为新开设了新的店面而造成的数据上涨。茶百道在韩国市场上也实现了盈利,则是单店模式成功的一个信号。但是更多的品牌还在试水阶段,单个店铺的表现以及同店增长率才是投资者最关心的问题。

霸王茶姬和蜜雪冰城,代表了出海的两种路径
1、霸王茶姬靠品牌溢价,蜜雪冰城靠规模覆盖
霸王茶姬出海的方式与中国国内市场保持一致,走的是品牌化的道路。门店的设计、产品的调性以及品牌的叙述都朝着中高端的方向发展,客单价也比较高。它的海外扩张主要是依靠单店收入的增长和品牌认知度的提高来实现的。
(图源:小红书)
蜜雪冰城走的道路完全不同,采用极低的价格优势和快速开店的速度开拓市场,在国外开设了无数个门店,并且靠着规模化经营降低了运营成本。这两种方式并没有好坏之分,但是所遇到的问题却大相径庭。
霸王茶姬要想在国外继续保留自己的品牌形象溢价的话就必须使当地的顾客相信自己所讲述的“东方茶”的故事以及店内环境带给他们的感受。而蜜雪冰城则需要证明自己可以在国外复制国内极致性价比模式并且通过供应链以及加盟体系来实现规模效应。
2、蜜雪的单店模型和霸王茶姬的单店模型,不能放在一个维度上比
蜜雪有四千四百多家海外门店,海外收入为一十二亿八千万左右,单店收入不高的原因主要是蜜雪本身不是依靠单个店铺来赚钱的,它是通过扩大门店的数量以及利用供应链进行规模化的经营来进行盈利的。
霸王茶姬只开了三百九十九家店就创造了五亿零四百万人民币的季度GMV(全球购买力),每家店铺的盈利能力都要强得多于蜜雪。这两种经营模式分别对应着不同层次、不同人群的需求。
(图源:小红书)
分化的时代特点之一就是,品牌不再用一套标准去评判自身的发展状况,在确定了自己的发展方向之后才会选择适合自己的扩张速度和盈利方式。但是这也使得,“出海成功”这一概念变得更加模糊不清,并且各个品牌的生存方式也大相径庭,各自都存在着自己的问题。

真正的考验不是“开店”,是“本地供应链”
1、把国内供应链搬过去,只是出海的1.0阶段
中国茶饮品牌的出海初期,大多数的做法是将国内的供应链一部分的能力延伸至国际市场。主要原材料在国内采购,茶叶、糖浆、包装材料等先出口到国外,在当地进行门店端的加工组装。
该模式适用于门店数量较少的情况,此时供应链复杂度和成本都可以控制住。但是当门店数量增加到一定规模之后,跨境供应链的成本以及时效问题就会凸显出来。物流周期、海关通关、保鲜期限等各种因素都会造成利润流失。
霸王茶姬要打入八个国家和地区的话,如果每个国家和地区都依靠国内供应链的话,那么这些供应链的成本将会随市场的分散而迅速上涨。蜜雪冰城在东南亚地区的供应链本地化的程度较高,并且与其在当地开设的门店数量相匹配。
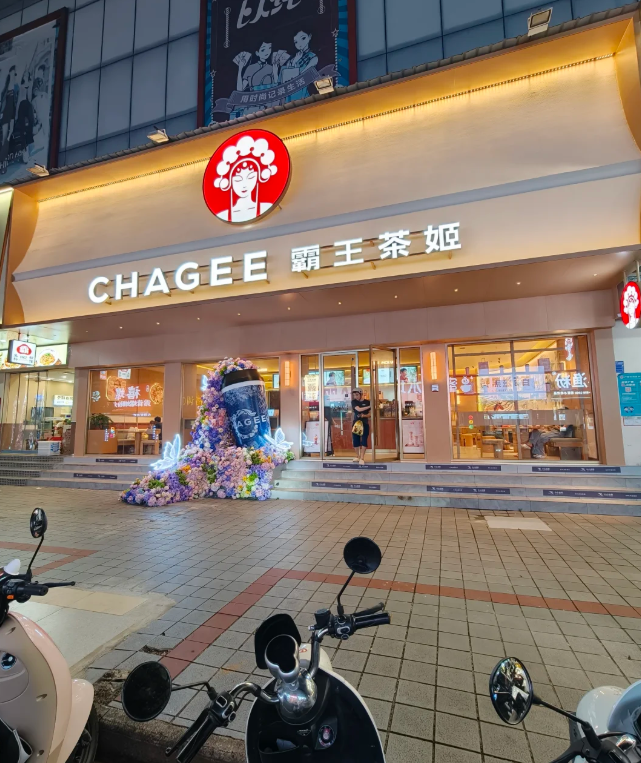
(图源:小红书)
2、真正扎根的品牌,都是在供应链上做了本地化投入的
星巴克在全球市场取得成功的秘诀,并不是将美国供应链搬到国外,而是要在当地建立起一套完善的供应链系统。比如咖啡豆在当地烘焙、牛奶原料在当地采购、包装材料在当地制造等。
对于中国的茶饮品牌来说,在海外市场要想做到“本土经营”,那么供应链本地化就无法避开。但是这方面的投入很大,必须要有足够的门店数量作为支撑,要同当地的供应商建立起长久的合作关系,并且还要处理好各个国家之间的食品安全与产品质量问题。
因此分化也就由此开始了:有勇气去做供应链本地化的品牌才能够在国外扎根;只是把国外当作一个新增长点来利用国内供应链的支持的话,即使门店再多也没有根。

从“华人生意”到“当地生意”,品牌的文化输出能走多远
1、出海初期的消费者,大概率是华人和留学生
在中国以外的地方哪个国家或者地区的人更容易接受中国的茶叶饮料呢?首先就是华人以及留学生的群体了,在他们心中有着深厚的情感和记忆,因此他们会成为最先一批顾客群体,很多品牌的海外分店也都是如此。
如果一家店铺主要依靠华人的力量去经营的话,那么它的上限就会很清晰地显现出来,在东南亚这样的地方因为华人数量众多可以勉强维持一段时间;但是在美国、欧洲等地由于华人分布零散并且人数较少,单纯依靠华人来支撑起一个店面是非常困难的事情的。
所以霸王茶姬在美国和韩国开设的店铺想要让自己的客人不仅仅局限于中国人的话就必须想办法把目标顾客扩大到当地的居民身上才行,在这两个地方才能够存活下去。
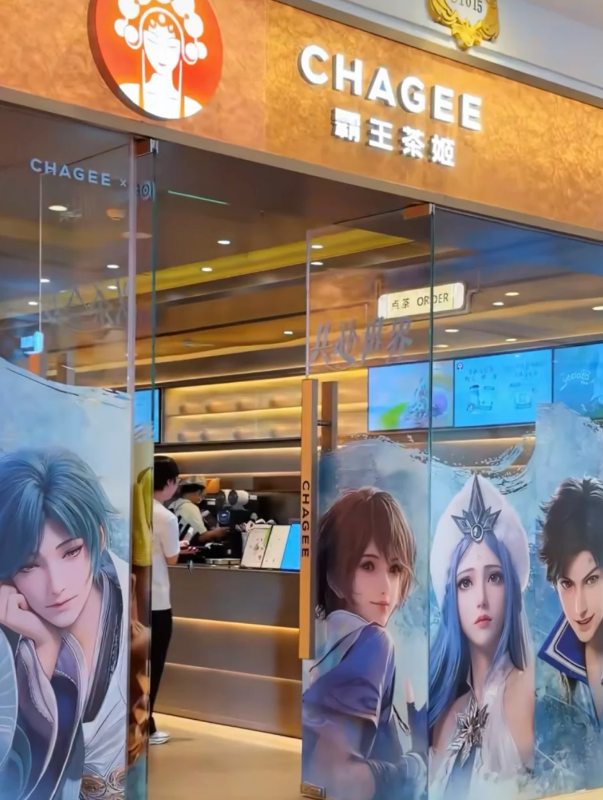
(图源:小红书)
2、把“中国茶”卖成“当地日常”的前提,是文化翻译而不是文化输出
茶饮品牌出海的时候经常提到要进行文化的输出,要把中国的茶文化带到国外去。但是消费者接受商品的方式并不是因为它是中国文化所以才去喝它的样子,而是因为这种味道我感觉很舒服所以我才会去喝它。
奈雪在美国市场改成英文名称“Tea & Tea”,淡化了原来的中文名字;霸王茶姬在外文门店突出茶叶底以及健康的属性来降低与当地的饮食习惯产生冲突的可能性;蜜雪冰城在东南亚市场的糖分控制做得更好一些。
这些都是为了一个目的所做的努力——把中国的茶饮料用当地人都能听懂并且喜欢上的方式呈现出来。所谓文化输出,并没有通过口味和场景上的调整先获得当地消费者认可之前,“文化输出”的说法只是一个品牌自娱自乐的事情。
真正的可以进入当地日常生活的中国茶饮料,并不在于其讲述的故事有多好听,在于这款产品本身是否能让当地人在某个时候喝下一杯之后会想起那款产品的存在感。这就是由“华人经营的企业”转变成为“本地企业”的最根本一步。
霸王茶姬的海外GMV翻倍,是中国茶饮出海分化期的一个积极信号。它说明海外市场还有空间,品牌化和产品力在海外同样能兑现价值。但GMV的翻倍不能回答所有问题。供应链本地化做到什么程度,客群有没有从华人扩展到本地人,单店模型在不同市场能不能复制,这些才是决定出海成色的核心变量。
44个品牌在海外开了近1.5万家店,这个数字还在涨,但门店数量的故事已经讲不下去了。接下来能讲的故事,是谁在海外真正赚到了钱,谁的店在当地消费者嘴里有了存在感,谁把供应链扎进了本地的土壤里。出海的下半场,拼的不是谁快,是谁深。


