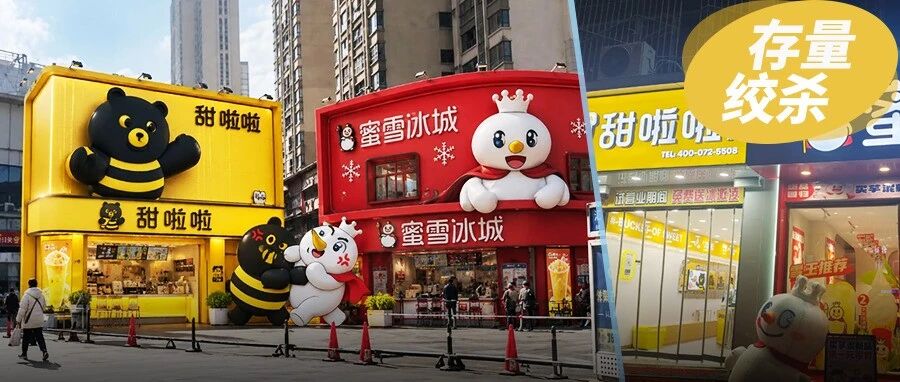
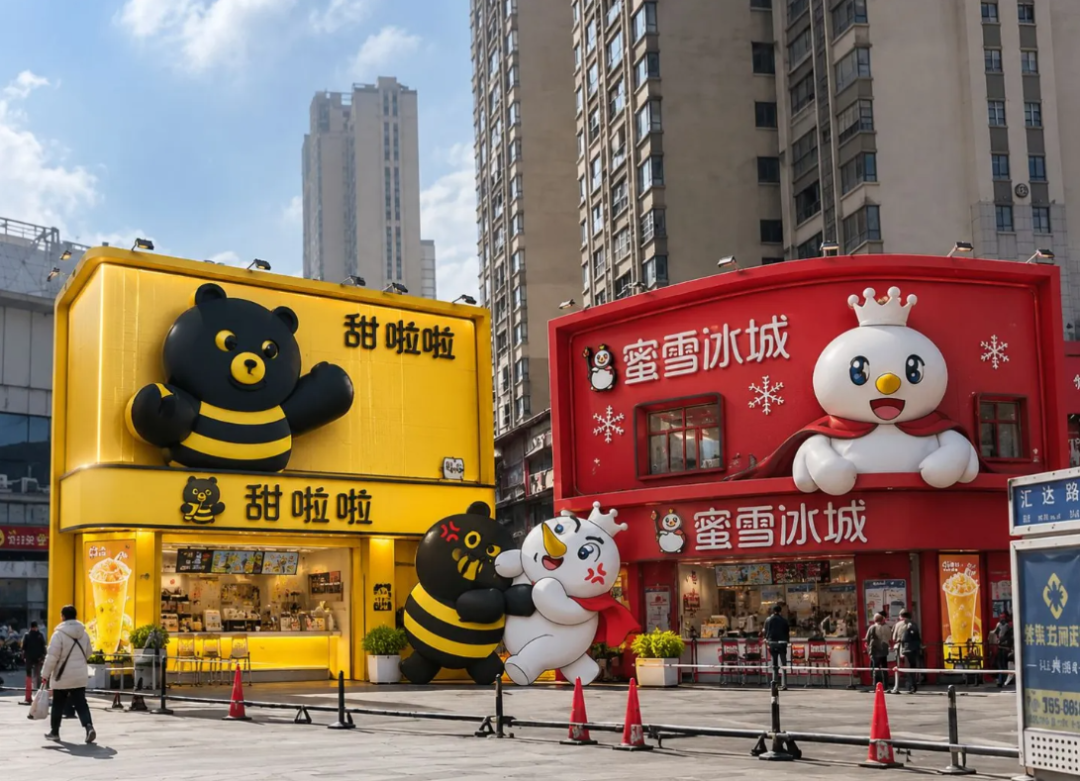
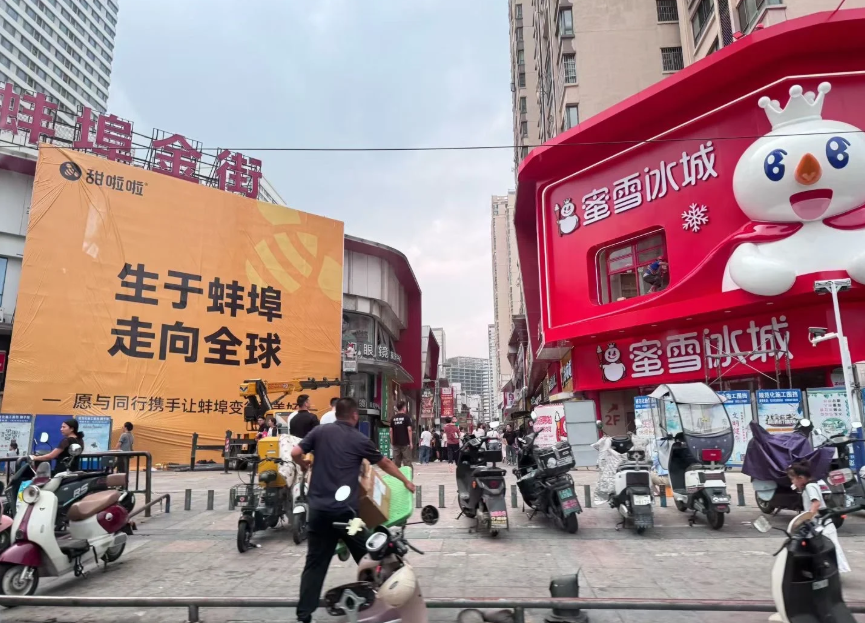
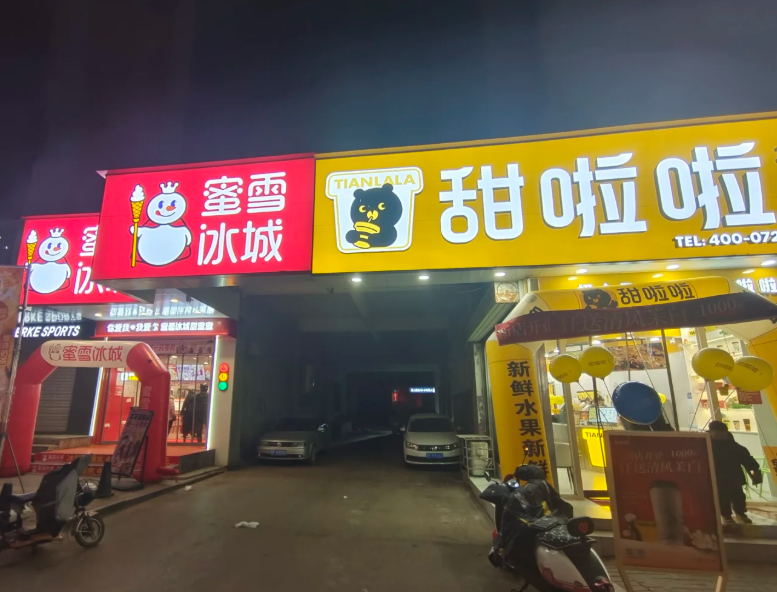
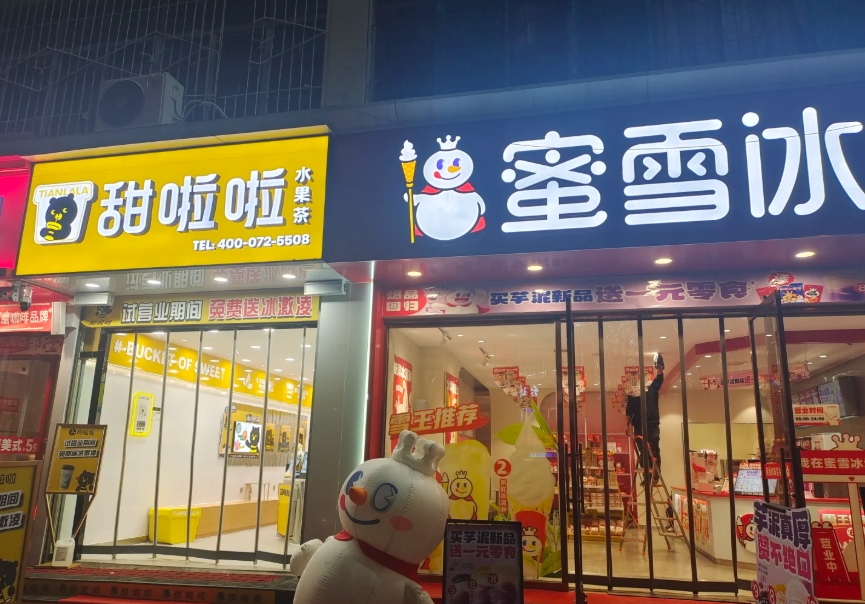
2026年9月,在安徽蚌埠万达金街发生了一件非常少见的事情:蜜雪冰城在那儿开出了安徽最大的雪王旗舰店,上下两层,单层超过一百平米;本土品牌甜啦啦很快就在对面拿下了铺位,围挡上写的是“生于蚌埠,走向世界,希望和大家一起努力,共同把蚌埠建设得更美好”。
市民们自发地在围挡上留下鼓励的话语,相关的话题也上了热搜。两个品牌为了争夺同一拨客流量,只能隔街相望,这场对峙已经不是营销噱头了,而是新茶饮增量见底之后被迫进行的贴身肉搏。

对峙双方的真实账本:规模扩张与利润收缩的背离
蜜雪冰城是全球门店最多的一个现制饮品的品牌。根据集团于2026年8月27日发布的中期业绩报告,在2026年6月30日的时候,集团的全球门店数量达到了63987家(包含蜜雪冰城、幸运咖、鲜啤福鹿家这三个品牌),比上一年增加了10973家。
(图源:小红书)
但是规模扩大并没有带来利润同步增加:上半年营业收入为152.16亿元,同比增长只有2.3%;净利润为23.19亿元,同比下降了14.7%,这是该公司自今年3月份上市以来第一次出现半年报亏损的情况。
甜啦啦就属于另外一种规模逻辑了。根据茶咖观察的数据,到2026年8月底为止,甜啦啦全国门店总数为5285家,其中低线城市的门店占到了全部门店数的83.88%,比蜜雪冰城的56.26%更下沉。
更微妙的是,甜啦啦创始人王伟在2014年的时候是蜜雪冰城的加盟商,在蚌埠开了八家门店之后自己单干。双方的价格带几乎完全一致,主要的竞争市场都是在10元以下的下沉市场,产品的同质化程度非常高。
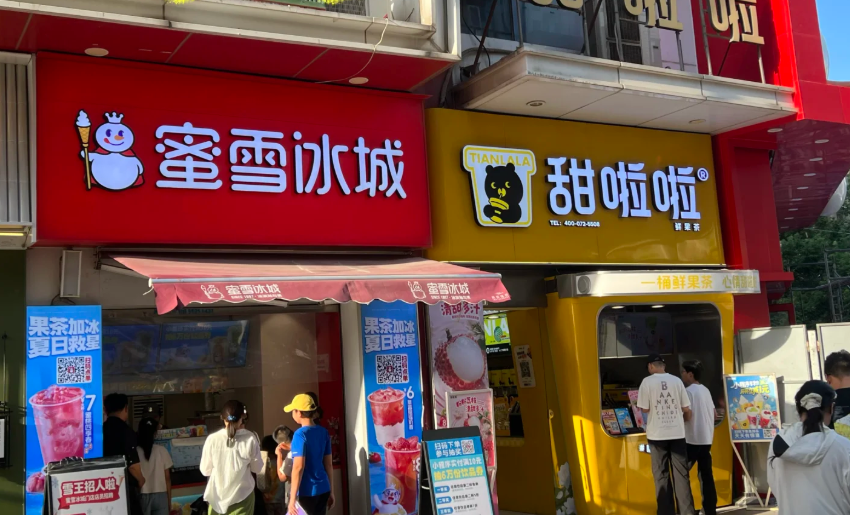
在安徽,蜜雪冰城有2435家店,甜啦啦有1513家;但是在蚌埠,甜啦啦有222家,蜜雪冰城只有122家,两者的差距很大。蜜雪把安徽最大的旗舰店开到了甜啦啦总部的地盘上,甜啦啦用总部直取对面铺位的方式回应,其实就是一个外来者进攻主场、守擂者寸土必争的存量战争。据现场统计,在万达金街一公里之内有六家甜啦啦和四家蜜雪冰城相邻而立。
(图源:小红书)
蜜雪在蚌埠开一家旗舰门店,业内认为其目的就是占据核心商圈好的铺面,并且抬高竞争对手入驻门槛。但是,在门店整体收缩的情况下,这些高投入的大店能否吸引到相应的客流来和投入相匹配,仍然还是一个需要被验证的问题,并不是已经确定的成功。

行业性收缩:从跑马圈地到门店净减少
贴脸竞争的实际背景就是行业进入到净出清阶段。根据窄门餐眼的数据,在2026年7月13日的时候,中国大陆奶茶饮品种类的店铺数量已经达到37.2万家以上,去年一年新开了将近6.5万家店,但是净减少了大约5.4万家。新开的门店追不上关闭的速度,这就说明“开店即增长”的老思路已经行不通了,所有的新店都是从竞争对手那里抢夺现有的市场。
蜜雪冰城自身的变化也能很好地说明问题。截止到今年上半年,其新开的加盟店数量为5455家,去年同期为7721家,减少了近三成。管理层在财报里指出,2026年国内新店开张的速度将会放慢,资源将主要用到现有门店的经营与效益提升上面。就连行业的龙头也都在收缩扩张,中小品牌的发展空间会越来越小。
(图源:小红书)
当增长逻辑从增量转变为存量的时候,门店数量就不再成为竞争优势了,单店盈利才重要。但是10元以下的价格带已经没有降价的空间了,产品同质化和点位饱和叠加在一起,整个行业就陷入了“不能新开店,只能到对手门口抢生意”的局面。门对门现象在蚌埠街头表现得淋漓尽致,在城市商圈中也体现出来,并且整个行业的焦虑都浓缩其中。
行业增长变缓,从而造成此次的市场萎缩。据各方消息,目前的新茶饮行业的增速已经从之前的百分之二十以上高位增长下降到个位数水平,增量红利也被迅速消耗殆尽。当市场不再扩展的时候,门店数量的净减少就成为了必然,存量门店之间贴身肉搏的状态也就成了常态。

成本与利润的结构性裂缝
蜜雪冰城的商业模型可以进行拆分研究。到2026年上半年,公司的商品和设备销售收入大约是147.98亿,占到了公司总营收的97.3%左右。也就是说,总部的全部收入都来自于给加盟商供货,即卖原料和卖设备,并不是直接去卖奶茶。也就是说总部业绩和加盟商经营情况紧密相关:加盟商可以继续进货,总部就有收入,反过来也一样。
扩张期的时候它是飞轮,收缩期的时候它就会变成绞索。当整个行业的门店数量在减少,加盟商盈利受到压力的时候,总部的供货收入也到了顶点。蜜雪冰城利润同比减少14.7%,正好暴露出这种依赖的脆弱性:虽然门店数量还在增加,但是利润已经开始下滑,说明单店采购能力和盈利能力已经出现了边际下降。“开店不增收”就是存量绞杀阶段最应该注意的一个信号。
(图源:小红书)
对于甜啦啦来说,低线城市占比较高意味着房租更敏感、客单价承受能力较弱。租金、人力、原料成本在下沉市场同样是刚性的,但是客单价却被固定在了10元以下,两边夹击之下利润空间很小。两家企业面对面坐落在蚌埠市,表面上争夺的是客源,实际上争夺的是谁可以用更低的价格坚持到最后。这样的贴身博弈对于双方的加盟商收益都是有损害的。
另外一个容易忽略的成本就是加盟商的初次投资。蜜雪冰城加盟商需要承担的装修费、设备费和首批进货费用逐年增加,单店日均收入在门店增多之后趋于分散,回本周期被拉长。总部收入和加盟商采购深度直接挂钩,如果加盟商大面积关店或者少进货的话,那么97.3%的收入就会首先受到影响。

贴脸竞争的风险:关注度换不来复购
对峙虽然很戏剧化,但是具有破坏性。网上盛传甜啦啦推出“任选两杯1元”的活动,虽然门店负责人之后予以否认,但是传言能够很快流传开来,也从侧面反映出外界对于价格战爆发的担心。
甜啦啦总部在9月1日给加盟商发了一条内部通知,要求不可以发布关于同行的对立言论,侧面表明了贴脸对峙很容易走向恶性竞争,恶性竞争的成本最后还是加盟商来承担。
(图源:小红书)
但是蜜雪冰城也为此付出了代价。到六月底海外门店数量为4378家,比去年同期减少了355家,因此海外拓展也遇到困难了。国内增量已经停止增长,海外也同时收缩,在这样的情况下,行业龙头也只能在存量市场中相互竞争。
零和博弈不但削弱了双方的利益,而且对于同一商圈内的中小奶茶品牌来说是一种压迫,巨头之间的对峙会把本来就很少的客源进一步吸引过去。更深一层的问题就是,贴脸竞争得到的关注度是否可以变成持久的生意。
从甜啦啦的角度看,此次全国性的宣传以较低的传播成本提高了品牌的知名度,但是知名度并不等同于复购率;而对蜜雪冰城来说,旗舰店里所花费的超过一般分店的经营费用是否能够收回还是个未知数。随着整个行业的转变,从“比谁开店多”到“比谁活得长”,门对门只是一种焦虑,并不能解决任何问题。
蜜雪减缓了扩张速度、注重提高单店效益,已经认可门店数量竞赛的结束。蚌埠街头一墙之隔的地方就概括出了新茶饮从增量红利走向存量绞杀的过程。挤走对面的一家门店并不代表着就取得了胜利,在真正的竞争结束之后,看哪家的加盟商还愿意继续开店,哪家的存量门店还能保持盈利。这条街上发生的对立其实只是整个行业的改革刚开始而已。


