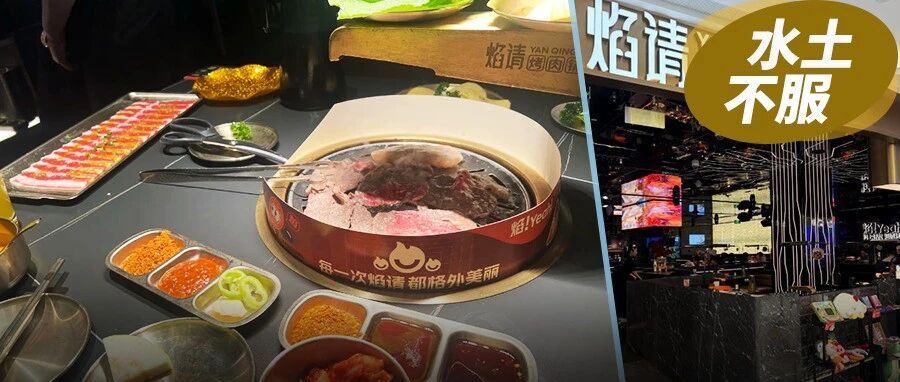
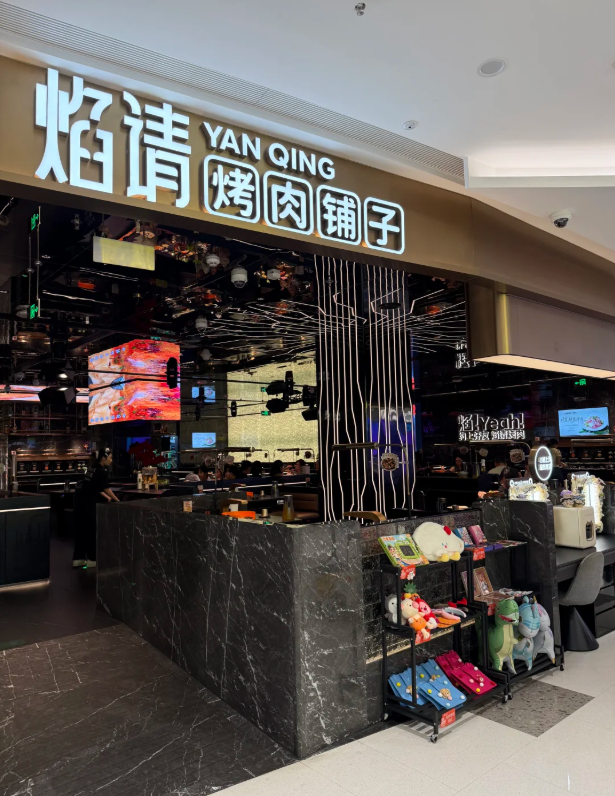
海底捞扩张速度最快的品牌“焰请烤肉铺子”正为自己跑得过快而付出代价。根据第三方平台窄门餐眼的数据,焰请在2025年11月到2026年6月底期间关闭了19家门店,上半年新开了一家,但是广州三店全部关停。
原来的招牌是洗发、编发、DJ打碟,现在变成了铁板炒饭的摊位。不是烤肉卖不出去的问题,而是不能把火锅那一套能力搬过去——这其中的大品牌做副牌都犯了结构上的错误。

关店数据:扩张最快的副牌按下暂停键
焰请烤肉铺子于2023年底开出了第一家分店,在2024年7月义乌开店之后才引起外界的关注,此后迅速扩大规模,到2025年上半年已经开了70家分店,成为了海底捞旗下门店数量最多的一个子品牌。但是根据窄门餐眼的数据,在2025年11月到2026年6月底这八个月里,已经有至少19家门店关门,而且在2026年上半年没有新开的门店。
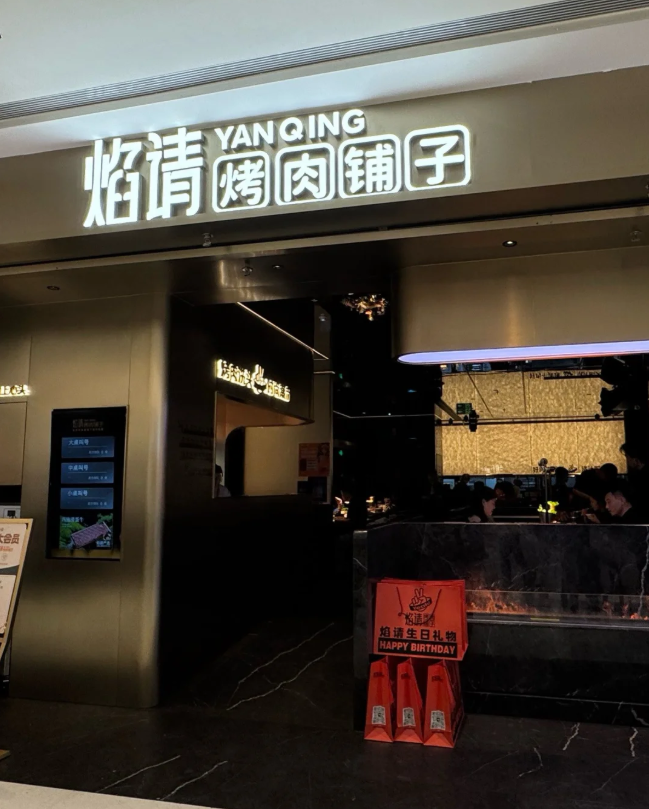
(图源:小红书)
在关闭名单中,整城退出的品牌也不少,广州3家门店全部关掉,沈阳、郑州、天津、晋城、临海等城市的门店全部撤离,温州、苏州、杭州、茂名等地的部分门店也已经停业。截止到2026年6月30日,焰请全国门店为70家,和去年同期一样。一年的时间没有扩大,那就等同于没有进步。
海底捞对于这次关店事件没有作出回应。南都湾财社记者6月29日向海底捞核实关店数据和原因,到目前为止没有得到回复。不回复本身比回复更具有说服力:一个重点工程,关门19家了却没有给出任何公开解释,只好由外界自己去猜测它的状况。
从股权结构可以看出海底捞的投入很大。海底捞通过四川嗨系持有运营公司西安焰请63.5%的股份,品牌创始人杨华持有14%的股份,张勇和苟轶群、杨利娟等高管合计持有22.5%的股份。2024年12月海底捞又签署了一份贷款协议,最大的本金额度为五亿元人民币。在重金之下关掉19家门店之后,试错的成本已经很大了。
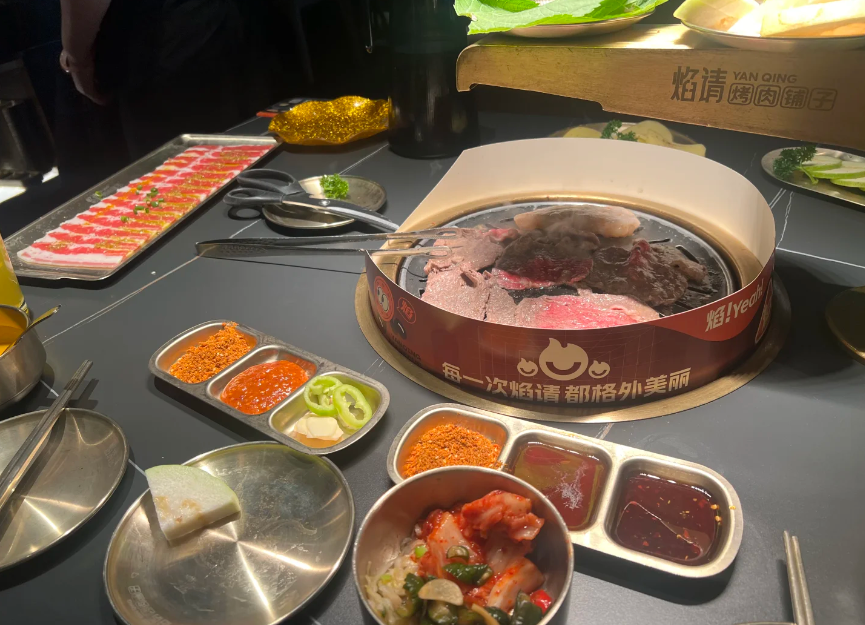
(图源:小红书)
焰请的扩张开始点是海底捞在2024年8月发布“红石榴计划”时所涉及的地方。焰请被列为该计划的重点项目之一,并且得到了资金、技术、人员等多方面的支持,目的是要培育更多的餐饮新品牌。焰请就是海底捞多品牌战略中寄予厚望的一枚棋子,它的失速也就更有代表性,更能反映出整个副牌逻辑中存在的问题。

组织能力的失灵:师徒制与多管店搬不动烤肉
焰请的发展方式和海底捞一脉相承,也是采用师徒制教学、店长复制以及员工相信“双手改变命运”的模式。但是,在火锅上面验证过的这套机制,在烤肉这个赛道上出现了系统的失效。
根据虎嗅旗下的真故研究室调查,焰请门店管理层大多是从海底捞转过来的,社会招聘来的员工很难融入进来,有的门店一年之内换了五个店长;普通的员工实行固定工资制度,为了控制成本,被要求“一岗多用”,但是收入却没有随之提高,造成人员流失,很多门店刚开业时的第一批员工只剩下一个人。店长不断更换,一线的服务也不稳定,这是关店的一个直接原因。
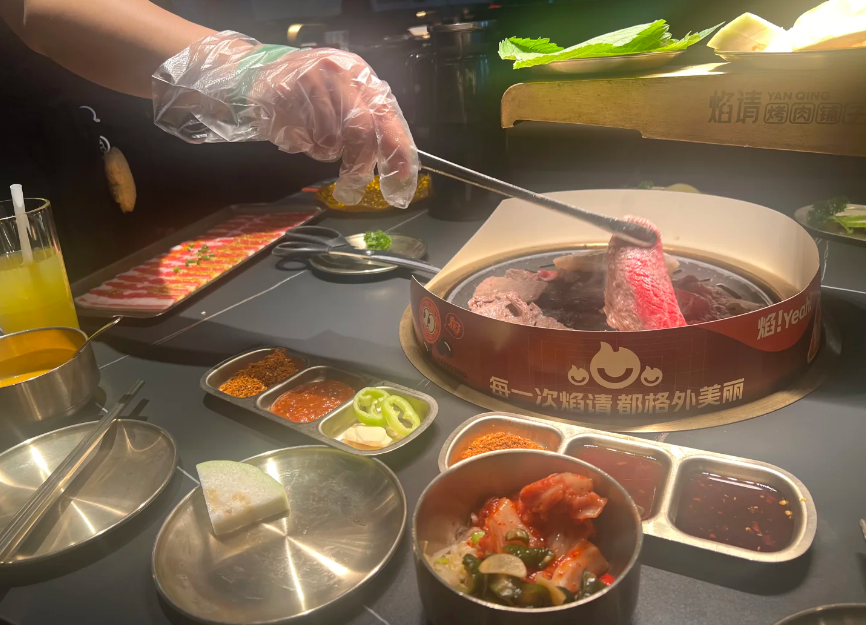
(图源:小红书)
问题的根本原因在于主品牌的本身。海底捞主品牌的开店速度减慢了,员工晋升的道路变窄了,2024年开始实行的“多管店”制度使一个正式店长要管理多个门店,虽然减少了正式店长的数量,但是代理店长的分成比正式店长少,反而造成了一种新的中间层,员工“双手改变命运”的信念被削弱。
师徒制本来是通过“店长带徒弟,徒弟开店,师傅分新店利润”来进行激励复制的,在火锅这样高度标准化的情况下是有效的;但是烤肉对烤制技术、食材腌制的要求更高,标准复制的空间较小,师傅的经验不一定能够传给徒弟,激励机制也就失去了运行的基础。
组织能力不能像插件一样随意植入。火锅和烤肉表面上都是重体验的餐饮形式,但是其背后的消费者逻辑是不一样的:火锅食材种类繁多,消费人群范围比较广,而烤肉的主要消费人群集中在年轻人身上,经营重点、引流手段以及店铺的核心数据也都发生了变化。让做火锅的店长来管烤肉,就如同让了解一种生态环境的人去经营另一种生态环境一样。

花活撑不起复购:从洗头DJ到铁板炒饭的退守
焰最早的卖点就是白天烤肉、晚上酒吧、洗头编发、DJ打碟等多重体验,希望用海底捞式的服务超越顾客期望,进入烤肉市场。人均消费在90-110元左右,加上免费洗头、编小辫等服务一度造成很大的影响。
(图源:小红书)
这些招数可以用来吸引顾客,但是不能做到留住顾客。洗头、编发、DJ打碟等依赖于较强的人力支持,规模扩大之后人力成本的压力就会很大,一些分店只好取消特色项目,削弱了差异化定位。现在的招牌已经变成了铁板炒饭档口,从高成本体验退回到低成本刚需,也就是承认了当初的引流逻辑无法持久。
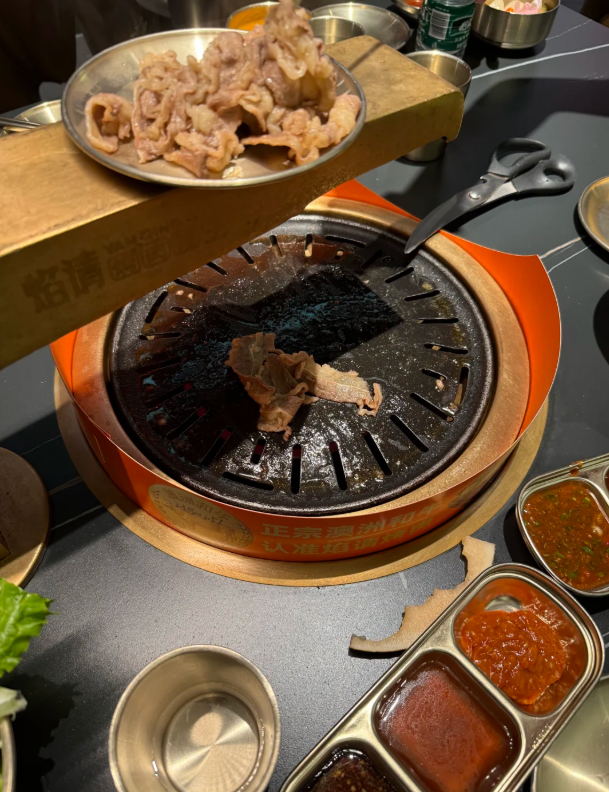
问题就出在消费者第一次来可能是为了洗头、DJ,第二次来的时候就只关心烤肉本身好不好吃、价钱合不合理了。焰请的主打牛肉菜的价格在28到78元之间,主食为石锅拌饭、辛拉面,和其他烤肉品牌相比并没有太大的区别。一旦把花架子拆掉之后,产品的不足之处就会暴露出来。
中国食品产业分析师朱丹蓬认为,目前餐饮行业的竞争已经十分激烈了,而消费者的消费观念也在逐渐改变,更加注重价格上的实惠,焰请人均消费在100-110元之间对于年轻人来说吸引力不大,如果可以降到90元左右的话,那么就比较合适了。一句话就说明了没有产品品质和价格的优势,就没有其他的。

副牌的普遍困境:供应链完整度撑不起多品牌
焰请所处的困境并不是只存在于焰请身上,而是一个大品牌做副牌都会遇到的问题。到2025年底,海底捞除了主品牌之外还有20个不同的餐饮品牌,一共有207家分店,分别位于海鲜大排档、寿司、西式简餐、小火锅、中式快餐等多个不同的领域。
(图源:小红书)
但是规模并没有带来相应的收益。2025年海底捞其他餐厅营业收入为15.21亿元,同比增长了214.6%,看上去很亮眼;但是同年海底捞集团总营收432.3亿元,其他餐厅营收占比较小,仅约3.5%。换言之,“红石榴计划”一共诞生了20个品牌,但是至今没有一个可以接过火锅主业的大旗,成为新的增长引擎。
朱丹蓬指出的问题是:海底捞的供应链能力没有问题,但是仅有供应链的完备程度,并不能支撑起多品牌战略。不同的品类运营特性差别很大,要将副牌做起来,公司需要重新调配资源、资金和人才,而不能简单的照搬主品牌火锅的模式。
到2026年,张勇再次担任CEO一职,杨利娟也回到了红石榴计划的统筹工作中来,公司的战略重点由“规模扩张”转为了“效益提高”。焰没有被最后选中的重点品牌名单包含在内,这就说明了:烧钱试错是可以的,但是试不出复购、跑不通组织扩张的话,那终究就是虚火。大品牌做副牌最难的是把主业的组织能力转化为新的赛道上的产品力,并不是钱的问题。
焰关闭了19家分店,其实是对“跑得过快” 其实是为‘跑得过快’补交学费。火锅的组织能力不能直接用在烤肉上,太花哨的东西没有回头客。对于海底捞来说,副牌收缩并不是坏事,但是如果没有回答好“新的增长依靠什么支撑”的问题的话,关店只能算作止损而不能算是转型;每次失败的尝试如果不能获得可以复用的答案的话,关店再多,也只是重复交学费。


