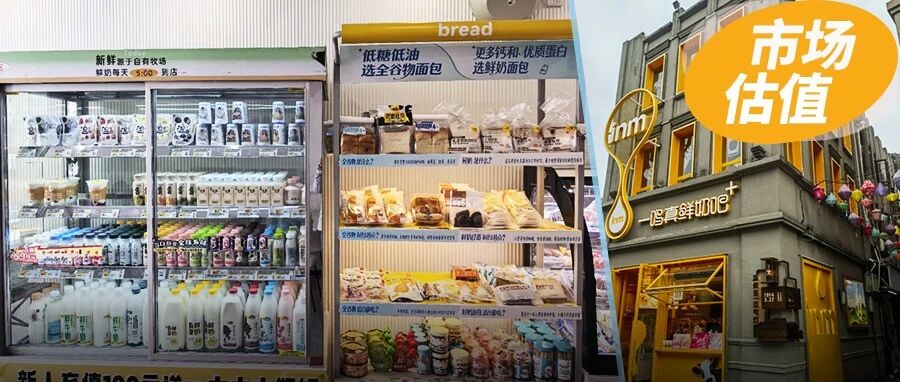
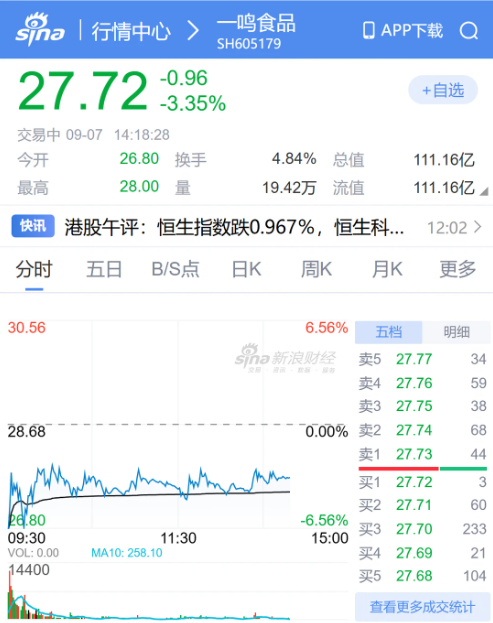
9月1日,一鸣食品再次发出股票交易的风险提示公告:从7月28日到9月1日,公司的股价累计上涨了162.06%,动态市盈率达到了约239.75倍,而行业的平均市盈率只有27.04倍;市净率为12.08倍,行业的平均市净率是2.62倍。9月2日、3日连续两个跌停板。股价大起大落的背后,是收入停止增长、通过降低费用来增加利润的公司,在过去曾经按照“高增长”的标准来被市场估值。

162%的涨幅与239倍的市盈率
239.75倍市盈率表示,即使按照公司目前盈利水平来计算每年的增长,市场的估值也需要企业在今后很多年里保持高速的增长才能消化掉。一鸣食品上半年营收约为13.9亿,同比下降了0.9%,归母净利润为3901万,同比增长了21.1%,也就是说收入没有增长,利润的恢复主要是由于销售费用减少。
(图源:小红书)
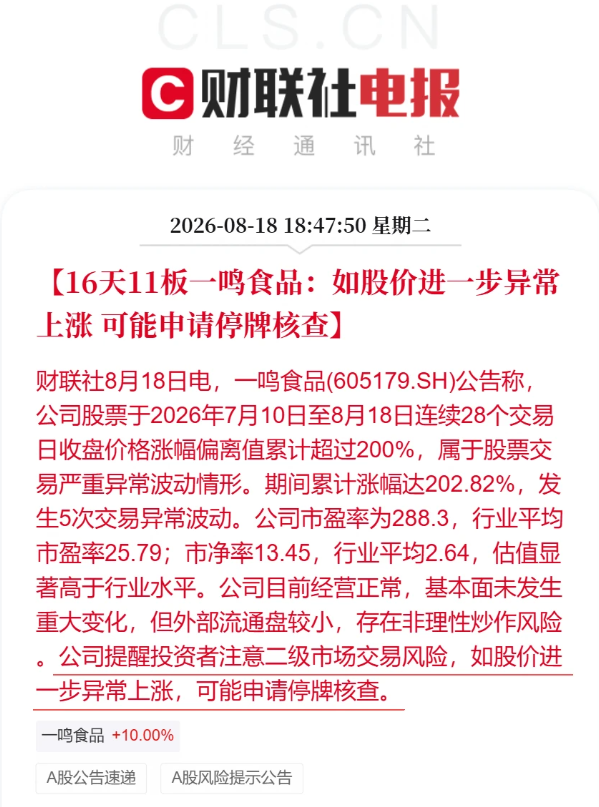
股价上涨了162%,并不是因为公司的经营有了突破,而是由于公司外部流通盘小而引起的非理性炒作。公司在公告中也表示“可能存在市场情绪过热、非理性炒作”,并且提示“随时都存在快速下跌的风险”。从7月28日至8月18日的16个交易日中,一鸣食品出现了11个涨停板,在8月18日的时候市盈率最高时达到288.3倍,总市值也上涨到了155亿。
市净率的偏差也十分明显:12.08倍和2.62倍之间相差数倍于行业水平。市盈率是衡量盈利能力是否高昂,市净率是衡量净资产价值高低的标准,二者都远超行业平均水平,这就意味着市场不是单独给某项资产定价,而是整体上对公司的未来有着很高的期望值。目前没有收入方面的证据来支撑这个假设。
这并不是一个估值的问题,在情绪上表现得非常极端。当一家食品制造企业的估值比整个行业的平均水平高出九倍之多的时候,泡沫的存在就不再需要专业的判断了。
甚至可以做一下逻辑推理:即使一鸣食品未来几年净利润能够维持高速增长,但是239倍的市盈率需要很长时间才能回落到行业的平均水平。
(图源:小红书)
一个营收已经负增长、只能通过减少开支来提高利润的食品公司,要想保持多年来的高增长率,既没有行业的合理性也没有历史上可以参照的数据。高估值的本质就是把还没有实现的增长提前折算到现在的价格中去了。

利润修复的成色:费用下降,收入没涨
一鸣食品利润的增长无法通过收入端得到验证。归母净利润增长了21.1%,但是营收减少了0.9%,所以利润的改善来自于成本端而不是增长端。销售费用减少就是原因之一,减少开支能在短期内提高利润,但是不能长久持续下去,一旦市场竞争加大需要再次投放费用的时候,利润就会降低。
为什么可以立竿见影地改善销售费用呢?因为销售费用直接影响到利润表:收入不改变的情况下,费用减少一元,利润就会增加一元。但是该增利具有很强的一次性特点,当品牌要重新投入广告、促销来保住市场份额的时候,被按下去的成本又会反弹上来,利润的真实情况也会随之恢复。通过降价获得的增长实际上是透支了以后的经营弹性。
(图源:小红书)
一鸣食品未来一年的盈利能力也可以从机构对它的盈利预测中得到印证,预计2026年全年净利润为7900万元左右。该数字用现价表示的话,其动态市盈率仍然上百倍左右。即使公司能够实现机构对于全年业绩的预期,目前的估值也仍然与基本面存在很大的偏差。
乳品和烘焙行业都是存量市场,需求增长缓慢、竞争格局分散、价格战激烈。在这个行业中,收入增长一般只能通过份额争抢来实现,并不能依靠整个行业规模扩大。一鸣食品的营收反而下降了,这说明它连现有的市场份额都难以守住,更不用说为高估值提供所需的新增长空间了。
一家营收停滞、依靠削减费用来增加利润的公司,按照高增长的标准来给它定价,这其中存在的差距就是泡沫。乳品、烘焙行业属于充分竞争的成熟产业,并没有爆发式增长的空间来支撑起239倍市盈率。

估值的参照系:门店模型的天花板
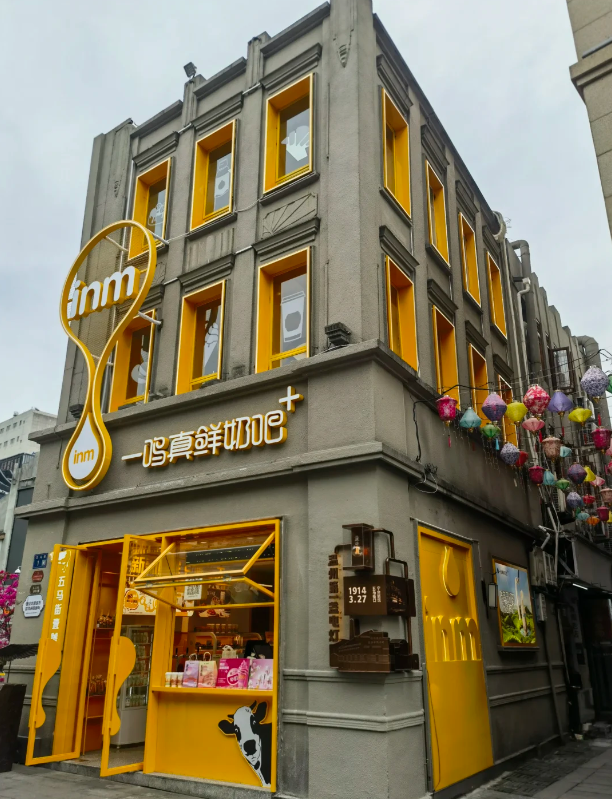
一鸣食品的主要商业模型为以线下门店零售为主,主营新鲜乳品、烘焙食品。该模型会受到区域客流以及鲜食报损的影响,而门店租金、人力等固定成本又比较刚性。公司自己也说明了目前门店所处的经营区域比较集中,业务收入主要依靠现有的深耕地区。
鲜食品类经常被忽略的一个财务特点是报损直接冲减毛利。当天无法销售出去的新鲜牛奶和烘焙产品只能打折处理或者直接废弃,这部分损失没有库存缓冲,直接反映到单店利润中去。门店模型盈利的最大限度,在很大程度上取决于客流量预测是否准确,而预测失误造成的损失全部由商家来承担。
(图源:小红书)
相比于靠全国经销渠道的乳企来说,一鸣的线下门店模型比较重、比较脆弱。鲜食的报损率、到店客流量、坪效都会直接影响单店盈利。因此该模型的上限就决定了它不能支撑起“股价翻倍”的故事。
门店扩张也属于一种前期投入。新开的店铺要先支付租金、装修费、设备购置费以及员工工资等成本,在爬坡期内需要承担这些费用,而单店盈利一般都需要较长时间来培养。如果同店收入不能同步提高的话,新开门店数量越多,短期内摊薄效应就越大。要维持高估值就必须有又快又稳的开店速度,在鲜食行业这是很难实现的。
资本市场的热度与企业的经营状况之间,并没有直接联系,二者属于不同的时间维度。连续涨停体现了市场的交易情绪,但是门店的同店收入、净增数量以及经营现金流才是判断该公司长期价值的重要因素。

连续跌停之后,回到经营本身
连续的涨停、跌停起到的是推波助澜的效果,但是根本性的差距在于对估值预期和门店经营的认识不同。资本市场的参与者要承受股价的波动,但是企业会得到更多的关注;然而乳品、烘焙等业务最后还是得靠同店销售、损耗控制、冷链效率来实现价值。
连续涨停或者跌停也会增大流动性方面的风险。流通盘小、筹码集中的股票,在上涨的时候容易被买盘推高连续封板,在下跌的时候也容易因为没有承接盘而连续跌停。9月2日、3日出现的两个跌停板就是双向放大的另一个例子。对于普通的投资者来说,该类股票进出自身的成本要比股价的波动大得多。
(图源:小红书)
风险提示公告就是上市公司履行信息披露职责的一种表现形式,也是给过热情绪降温的一个正式的动作。但是,在情绪驱动的市场中,提示的作用往往很弱,只有当接盘资金耗尽、预期落空时,价格才会恢复到正常水平。连续出现跌停之后的企稳,仅仅是情绪由亢奋转为冷静的开始。
接下来的两个季度里,一鸣食品要给出的答案是:同店收入是否能停止下滑并开始回升、门店净增数量是否能够恢复正常、经营现金流是否能得到改善。如果这些指标没有达到股价之前所显示出来的增长预期的话,那么从38.61元这个高点开始的回落就是一种估值的均值回归。
对于投资者来说,239倍的市盈率本身就有风险提示的作用,这就相当于企业给自己的一个清醒信号。对于一鸣食品来说,真正考验的并不是股价,而是要靠经营成果把曾经被炒上天的估值拉回到地面上来。
一鸣食品的股价经过162%的上涨之后连续出现两个跌停板,又把一个老的问题摆在了人们面前——高估值需要什么样的经营成果来支撑。营收停滞,依靠降低费用增加利润的方式来修复利润,无法支撑起239倍市盈率的想象;线下门店固有的天花板也无法容纳“翻倍股”的故事。在情绪消退之后,能够影响到这家企业的,只有门店的同店收入以及经营现金流。


