8月31日,唯可鲜向山东证监局报送了北交所上市辅导材料,辅导券商是国金证券,相关消息于9月1日对外披露。该果汁和饮料原料供应商位于山东省泰安市,为蜜雪冰城、瑞幸咖啡、沪上阿姨、海底捞等企业提供原料。根据公开资料可知,该公司的营业收入约为8.67亿元,扣非净利润为8985万元左右。三年翻倍的曲线之下就是客户集中和毛利率承压的双面担忧。

辅导备案背后:三年翻倍的原料商
从财务数据来看,唯可鲜过去三年的增长曲线是这样的:2023年营收为4.19亿元,到2025年增长到8.69亿元,年复合增长率约为44%,而归母净利润则由原来的3187万元增加到了9070万元,增速更快一些。三年翻番是该份招股书中最大的一个特点。
(图源:小红书)
扣非净利润为8985万元时对应的营收为8.69亿元左右,净利率在十来个点上下。作为一个正准备上市的原料供应商来说,这样的盈利能力不强,也表示出其对于成本变动以及客户压价没有缓冲能力。三年翻番的收入,到头来拿到手里的利润,并不如同样的增速看上去那样光鲜亮丽。
选择北交所一般就是指规模、流动都比较小的中小企业的融资渠道,它的估值中枢以及交易活跃度和沪深主板存在差别。唯可鲜做出这个决定也是出于自身规模和融资需要的实际情况考虑。
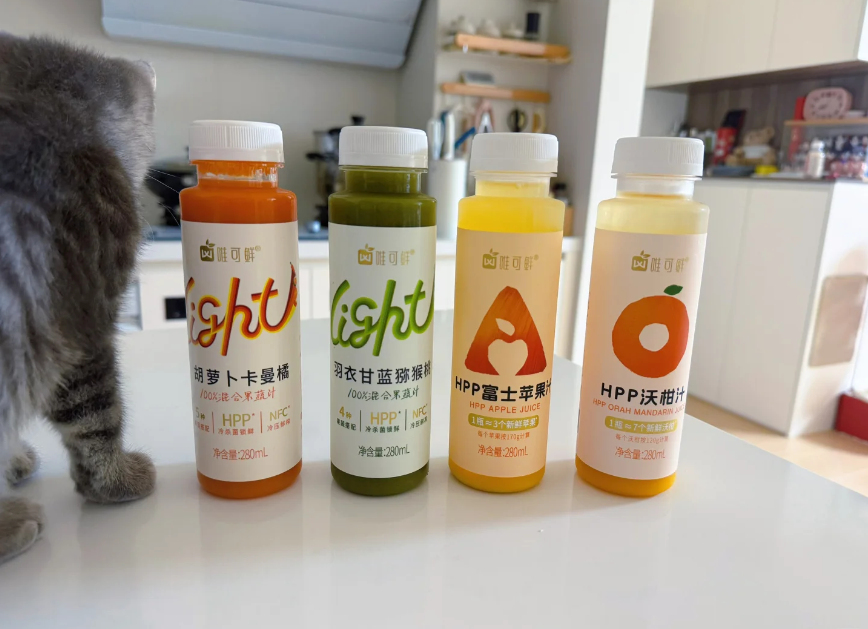
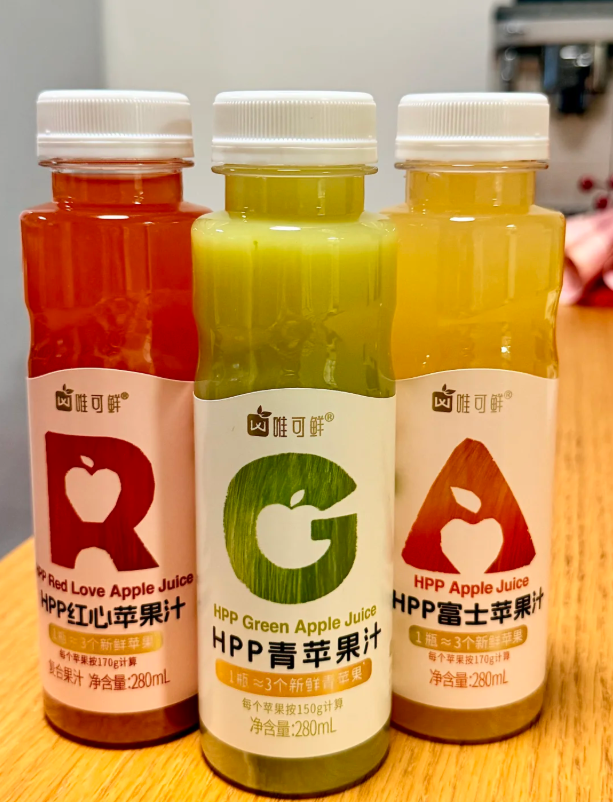
但是增长的另一面就是结构。唯可鲜现制饮品原料业务收入占到总收入的八成以上,并且这部分收入几乎完全依赖于新茶饮、咖啡连锁的发展速度。近几年来,新茶饮门店不断扩张,从而推动了果汁、果浆以及冷冻原料的需求增长,上游供应商的角色也从原来的代工厂商转变为现在的配方、采购和产能服务商,唯可鲜就是这一转型中的受益者。
原料商由原来的代工转变为现在的配方和产能服务供应商,实际上就是将利润空间由单一的加工费扩大到研发以及供应管理方面来。但是这样的转型也意味着重资产的投入,即工厂、冷链、检测和库存等方面都需要不断的资本开支。转型所带来的增长和转型所要付出的代价是同一个硬币的两面。
(图源:小红书)
但是上游供应商的增长完全依赖于下游几个大客户生产线利用率的时候,“三年翻倍”的光环之下,集中度的风险就显露出来了。订单越多,也就意味着公司生存的命脉掌握在他人的手中。

客户集中的另一面:议价权在买方
唯可鲜的客户名单也十分强大,包括蜜雪冰城、瑞幸咖啡、沪上阿姨、海底捞等。但是豪华客户另一面就是买家具有较强的价格、账期以及质量问题追溯的能力。
蜜雪冰城是唯可鲜的第一大客户,2023年时该公司的收入占到了53.78%,到2025年的时候降到了37.20%,两年间下降了16个多百分点,这表明该公司正在努力减少对单一客户的依赖。但是前五名客户的合计比例仍然超过了70%,瑞幸咖啡占了21.29%,海底捞、盒马等等也都榜上有名。集中度在降低,但是风险并没消除。
依赖程度的降低,并不能自动说明风险也在降低。将收入从一个大的客户分散到几个大的客户之中,改变的只是风险存在的形式,并没有减少风险。只要前五名客户的总比例仍然超过70%,任何一个头部客户改变配方、转换供应商或者自己建设生产能力,在一个季度之内就会对产能利用率以及利润产生影响。
(图源:小红书)
议价权体现在账期上面,买家具有议价权。下游连锁品牌一般会有较长的账期,但是原料商为了保证供应又不得不提前采购原料、备货生产。一进一出之间,资金被占用到了应收账款、存货上面,利润的成色也就打了一些折扣。客户的权力越大,供应商的资金流压力也就越大。
大客户可以给公司带来规模效益,但是单笔订单的变化会对生产线的使用率产生直接影响。如果头部客户的配方发生变化、自建生产线或者转而选择其他的供应商,那么唯可鲜之前投资的工厂、冷链以及采购的资金所形成的固定成本仍然需要由生产端来承担。

增收不增利的警报:上半年净利跌22.77%
需要注意的是,在今年上半年就已经出现了一些苗头。唯可鲜上半年营业收入为5.04亿元,同比增长25.23%,但是归母净利润只有3320万元,同比减少22.77%。增收不增利的主要原因就是毛利率从2025年的23.84%降到20.33%,而且销售费用、管理费用也在不断增加。
毛利率由23.84%下滑至20.33%,尽管降幅并不大,但是影响到了利润端就很大了。由于原料商的固定成本占比较大,所以当收入增长不能够及时覆盖住成本上涨的时候,利润就会出现比收入下降更快的速度缩减。增收不增利就是这种成本结构在毛利率下降的时候所呈现出的一个典型特征。
(图源:小红书)
该组数据直接戳穿了“爆款供应商”的说法很脆弱。收入还在增长,说明下游订单没有中断;但是利润下降,则说明谈判的空间被压缩了,成本上升了。存货由原来的4323万增加到现在的9062万,增幅达到110%以上,不管是出于备货还是积压的原因,都说明企业的资金被占用了更多的资金。
存货由4323万元增加到9062万元,翻了一番多。乐观的解释是旺季以及扩大生产提前备货,而悲观的解释则是订单进度和生产计划不一致、部分产品积压。不论是哪一种情况,存货增加都会使资金占用增多,如果之后还需要计提跌价准备的话,那么对利润的二次打击就不可避免了。
IPO辅导开始的时候正是利润拐点出现的时候。这就给北交所审核留下了必须回答的一个问题,即毛利率下降是不是阶段性的波动,是不是一个趋势性的变化。

对赌在前,扩张是能力还是依赖
唯可鲜的股权结构非常集中,公司创始人兼总经理肖志剑、肖逸兄弟两人合计持有公司85.90%的表决权。另外,在最近的定向增发中,实际控制人和投资者之间有约定,如果不能在2031年12月31日之前实现“合格上市”,就会出现回购条款。
这就意味着,上市对于唯可鲜来说,并不是一次融资那么简单,而是一个带有时限的承诺。对赌条款使得上市不再是选择题,而成了必答题,一方面可以促使公司治理走向规范,另一方面也可能会使公司为了眼前的收益而在客户结构、毛利率、产能等方面作出短视的选择。
(图源:小红书)
对赌条款的作用就在于把上市从一种计划变为一个有期限的承诺。时间表一旦确定下来之后,公司治理和财务规范化的进程就会被加速推进,这是件好事情;但是另一方面,倒计时也可能会促使管理层为了客户结构、毛利率以及产能之间做出短期的选择,在牺牲当期质量的基础上换取一个上市的资格。
创始人兄弟共同掌握公司85.90%的表决权,这样的集中度可以提高决策效率,但是也会加大个人决策的风险。对赌对象的加入虽然给企业带来了一定的外在约束,但是真正起作用的还是上市之后公司股权结构和董事会是否能实现有效的多方制衡。
唯可鲜IPO之后是否能继续降低前五大客户的销售收入比例,并且维持产能利用率与应收账款周转率的稳定,这将会决定此次融资是扩张能力还是扩大依赖。对于一个依靠下游爆款发展起来的原料商而言,在订单集中的时候守住利润才是最困难的事情,并不是拿到订单。
唯可鲜以三年翻一番的成绩开启IPO进程,但是2026年上半年“增收不增利”为这份成绩单泼上了一盆冷水。蜜雪冰城对客户的依赖程度在降低,但是前五名客户的销售额仍然占到总销售额的七成以上;毛利率下降、存货翻番、背负着对赌协议,都提示着一个现实:爆款供应商增长的一半依靠下游市场的拓展,另一半则依靠自身的议价能力。融资可以增加产量,但是并不能降低风险。


