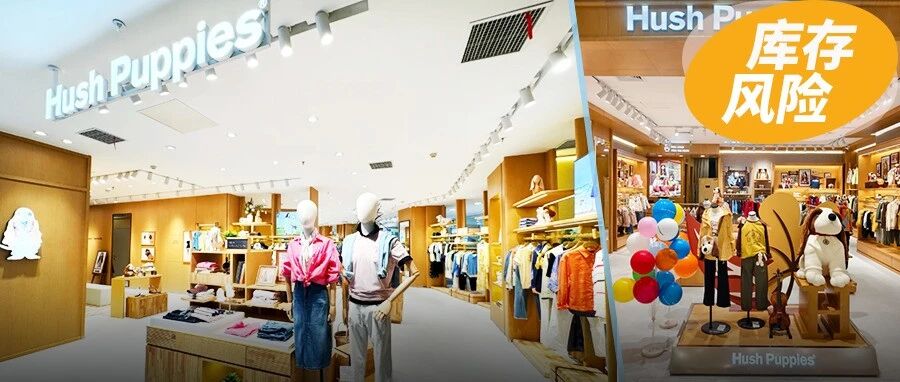
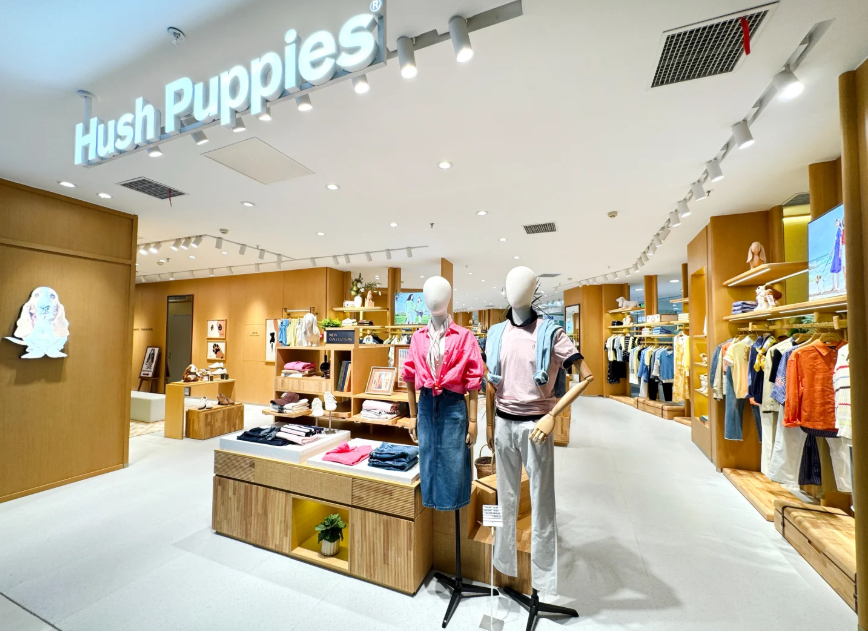
嘉曼服饰9月2日跟投资者交流的时候提到,要增加暇步士鞋服一体店、全品类门店,同时关闭一些盈利能力不强的老店,优先入驻核心商圈。这主要是由于2023年收购暇步士大中华区全品类IP资产之后的战略拓展,即从男装、女装、童装、成人鞋各自单独开设店铺,变为用更大的商品组合来获得更加完整的家庭消费场景。但是更大的组合就会有更多的投入,全品类能不能成功,就看单位面积的产出有没有提高。

从单店到全品类:一次商品组合的赌注
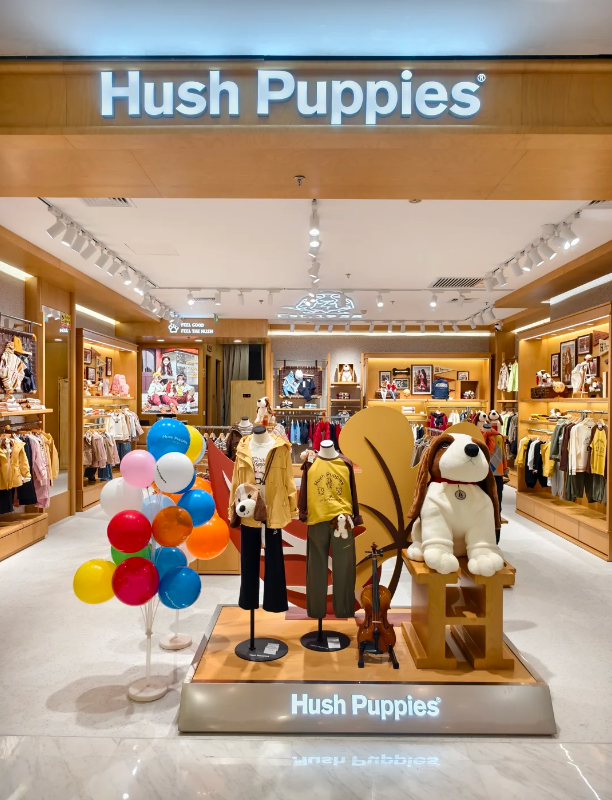
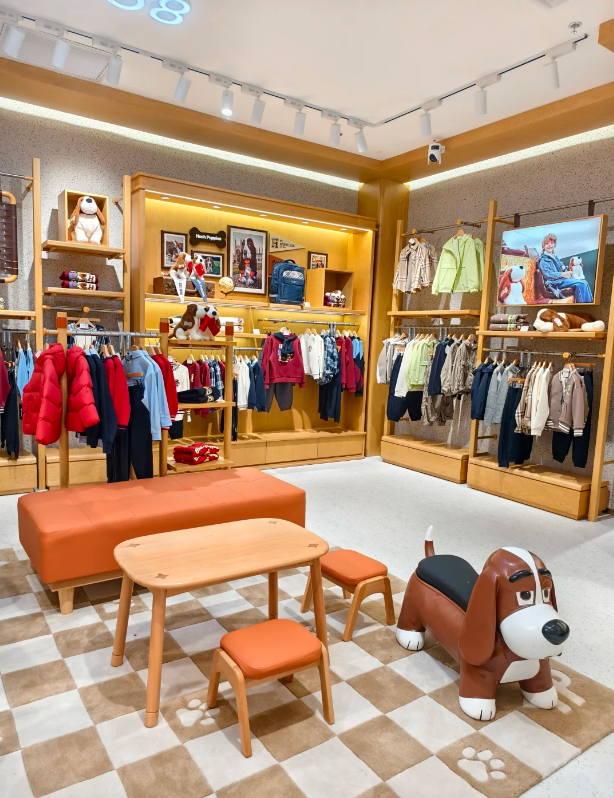
从单店的角度来看,全品类门店合理性的所在就是“一站式体验”。消费者在一家店就可以买到全家人鞋子和衣服,客单价会提高,连带购买也会增多。嘉曼现有的店型矩阵已经包括了独立男装店、独立女装店、独立成人鞋店、独立童装店、男女装合店、鞋服一体店、家庭店这七种,全品类只是一种。
(图源:小红书)
但是更大的商品组合,就意味着租金、展示面积、库存量都会相应增大,而这些投入能不能得到回报,则要看单平米库存产出是否真的提高了。全品类策略最核心也是最难回答的一个问题就是坪效能否真正提升。嘉曼将扩张定义为“优胜劣汰”,方向是对的,但是进入核心购物中心本身就带有较高的固定成本。
嘉曼把暇步士定位成全家人高端的休闲生活方式品牌,希望通过家庭场景来达到各个品类互相补充的效果。从品牌角度来看,该叙事具有一定的价值,但是从经营的角度来看,这种协同是否能真正地转化为实际的连带销售,还有待于坪效、连带率等数据来证明。
从整个行业来看,全品类大店并不是一种新的物种,运动品牌、快时尚已经验证了大店模式的存在,但是成功的案例几乎都是依托成熟的供应链以及强大的品牌势能。
目前嘉曼仍然非常依赖暇步士这个单一主品牌,男装、童装以外的其他品类还在培育中,在品牌势能还没有完全建立起来的时候就加大了资产端风险,用大店去承担更重的商品组合。但是多品牌集团可以将风险分散到不同的店铺类型中,但是嘉曼就没有这样的缓冲。

鞋与服装,是两套完全不同的生意
鞋和服装都属于“暇步士”这个品牌,但是从经营的角度来看,则是两个不同的体系。鞋子的尺码结构、楦型开发、补货周期、库存深度等和服装的版型、面料、季节节奏有着很大的不同。
(图源:小红书)
成人鞋品类直到2025年下半年才开始由嘉曼自营,公司自己也说“目前虽然收入占比不大但是趋势良好”,这样一个正在培养期的品类被塞进了全品类的大店中,这就相当于用主品类的人流量来养一个新的品类。
更进一步的问题就是库存问题。服装的库存可以随着季节变化和打折来消耗掉,但是鞋子如果尺寸或者楦型选择错误,则需要打折出售所付出的成本会更大。全品类店把鞋子和服装的库存风险合并在了一起,如果连带率没有达到预期的话,低周转库存就会同时破坏掉两个品类的利益。
嘉曼自己也承认了因为成本问题而产生的压力。上半年公司的整体毛利率有所提升,但是暇步士男女装的毛利率却出现下滑,原因是为了提高产品质量而使用了更好的天然面料,并且采购成本也有所上升。这就意味着“提高品牌感”是要付出代价的,而且在全品类的大店中这种代价会更大一些。
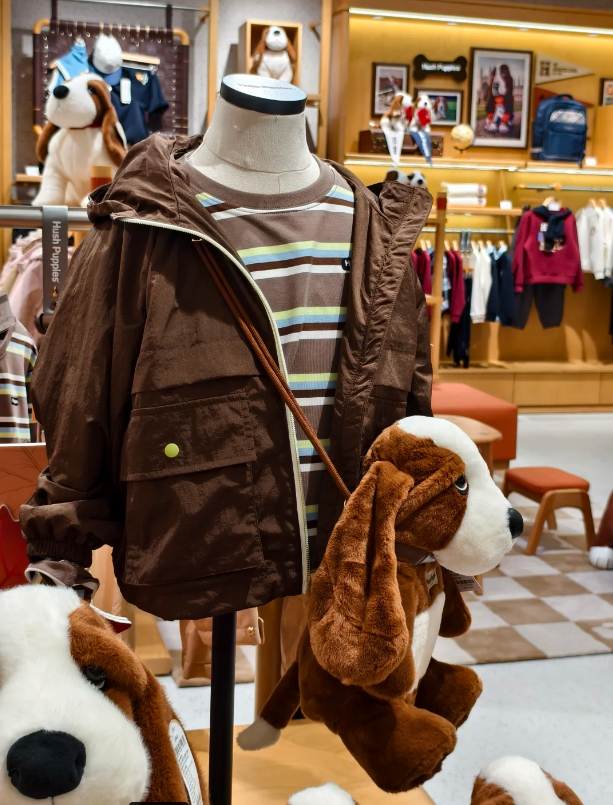
成人鞋自营的时间很短,也就意味着另一个问题:选品模型以及补货节奏缺少了历史数据的支持。鞋类SKU远远大于服装,尺码种类多、断码的风险也大,如果自营团队对于畅销款和滞销款的判断出现偏差,库存就很容易在尺码两端积压。
(图源:小红书)
嘉曼在鞋类方面积累的经验还不能够使它在一大的店铺里同时做好鞋和衣服两方面的库存。比毛利率下降更早需要解决的问题是库存问题,因为库存带来的影响最终都会反映在资金占用上。

“优进劣退”的另一面:进核心商场的代价
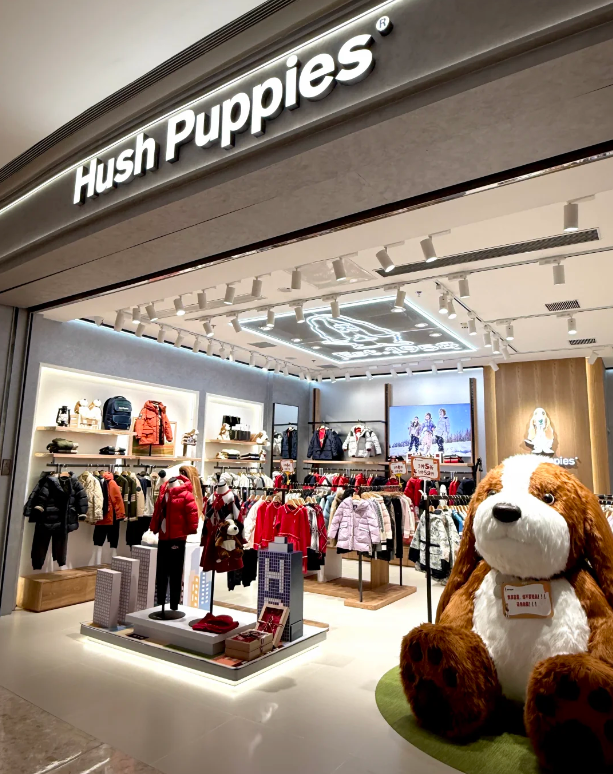
嘉曼将线下扩展的策略总结为“优进劣退”,即关闭利润较低的老店,进军人流量大、位置好、人气旺的大型商场。这个方向是正确的,但是核心购物中心的租金和扣点都比较高,收益被品牌与商场共同分成了,库存积压以及打折所带来的损失则全部由经营者来承担。
即“关弱店、进好店”并不必然带来盈利能力的提升。好的店铺可以给商家带来更多的人流量以及品牌效应,但是也会带来高昂的固定成本。如果新店的坪效不能明显高于旧店的话,“优化”也就只是一种将亏损由原来的店转移到了租金更贵的新店中去的行为。
线下零售的一个经典的悖论就是核心商圈可以证明品牌实力,但是未必能带来利润。对于像暇步士这样的品牌来说,在建设“美式休闲生活方式”的过程中进入高端商场更多的是品牌的投入而不是短期的收益。
(图源:小红书)
与之相应的,核心商圈合作模式也发生转变。商场招商越来越重视坪效、客流量等指标,对于坪效不达标的新的品牌而言,扣点及保底租金的谈判余地很小。
暇步士进入核心商场之后,短期之内更多的还是品牌的投入:商场看重的是引流和调性,品牌看重的是曝光和背书,而关于利润的事情,双方都不会为对方负责。如果新店高昂的成本无法通过大量的顾客转化成高的营业额,那么“选好店”也就只能把亏本搬到更昂贵的店面去了。

全品类的收益,取决于库存能否跟上
全品类店的主要变量就是单平米库存产出。如果面积、库存的增长速度超过销售增长速度,全品类战略也就只是把更多的商品搬到更加昂贵的店铺里去。嘉曼要证明的是,鞋服一体店、家庭店能够产生真实的连带销售,并不能因为把不同的品类放在一个屋顶之下就认为有连带效应。
我们要关注的新店坪效、鞋服连带率、存货周转天数以及原价销售比例等。用“开店数量”来判断全品类模型是否成功并不够准确,应该使用其他的指标。嘉曼的成人鞋业务刚开始,男女装的毛利率还受到成本的影响,这时候大规模推出全品类大店,更像是用扩张来验证模型的一个试验,并不是已经跑通了的结果。
(图源:小红书)
对于依靠暇步士一个主要品牌的服装企业而言,全品类既是机遇又是风险。机遇在客单价和品牌认知相匹配的地方,而风险就在于库存、租金两项上都会增加。在坪效、周转等数据没有给出确定的答案之前,“品类更多”和“卖得更好”之间,就隔着一套完整的供应链及库存管理能力。
库存即是资金。全品类店面积越大、品类越多,存货占用的资金也就越多,但是服装换季的损耗率决定着这些资金的时间成本。嘉曼上半年靠提高产品的质量来增加采购成本,如果大店的销售转化不能跟上备货的速度,那么毛利率的改善就会被库存减值所抵消。
全品类策略最后要考虑的是并不是能放下更多的商品,而是这些商品能否按照原价在季节里卖出去,并把资金周转过来。而所有的答案,都需要等新的店铺坪效、周转的数据出来以后才能知道。
嘉曼用更丰富的商品组合来获得更加全面的家庭消费场景,从理论上说是可行的,但是鞋子和衣服属于两种不同的生意,并且核心商场的租金扣点更高。全品类店的成功与否并不取决于开店的数量而是在于单体面积上的库存产出是否能跟上店铺面积的增长。在坪效、连带率、周转天数给答案之前,“品类更多”和“卖得更好”之间还有一整套库存管理的硬功夫。


