2026年9月6日,全家、7-Eleven都开展了咖啡促销活动,分别叫做“买16赠16”、“买20赠20”,有的活动一直持续到了9月11日。促销不再只有一天的让利了,把现磨咖啡做成便利店吸引每天都来光顾的老顾客的一种方式。
消费者使用寄杯或者会员预购的方式,一次支付钱款,分几次来领取,表面上看来是双赢的局面:门店提前收到现金锁定顾客,而消费者则可以以接近五折的价格拿到产品。
但是将咖啡作为长期基础设施,就意味门店要一直承担着库存、设备以及兑换管理的成本,真实的成本要比一杯美式咖啡的账单复杂的多。

五折背后的成本账:咖啡豆只是成本的一小部分
按照7-Eleven特大浓萃美式买20送20的方式计算,原价为每杯65元新台币,买20送20之后可以得到40杯,单杯被压到了约32.5元新台币,也就是打五折。这并不是个例,全家、莱尔富的寄杯方案常年把大杯美式、拿铁的价格拉到40元以上。
(图源:小红书)
单杯成本计算:按照台湾零售业媒体报道的数据,一杯美式咖啡的豆子成本在5-8元新台币之间,杯盖的成本大约为3元,而拿铁加上牛奶之后成本约为8-10元。单是原材料这一项,在打五折之后就已经把大部分的利润给占了。
更重要的是设备和人力。一台全自动咖啡机动辄要四五十万到八九十万元新台币,按月折旧摊销;店员操作、清洁以及门店约半坪空间的机会成本都没有算进原料里。
把固定的费用分摊到每一杯打过折的咖啡中去,净利润就差不多小到了可以忽略不计的地步了。所谓的买得多赚得多在单品咖啡上不适用。这也是为什么便利店可以长时间打五折的原因:咖啡的毛利很高,打折的空间很大,即使半价销售也有正向的毛利。
虽然毛利率高但是净利润不一定高,打五折就是把部分毛利让给顾客,以此来吸引顾客进店并进行更多的消费。所以问题就转化为了:那些因为价格便宜而来的客流量,到底产生了多少额外的销售额。按照常规定价的话,大杯美式的售价为45新台币,7-Eleven和全家的价格相差不大。
(图源:小红书)
咖啡豆、杯盖、牛奶这三种原料的成本大约在16-21元左右,占到总成本的四成左右,剩下的部分则是设备折旧、人力和店面租金等。五折寄杯把售价砍到32.5元之后,原料之外的空间大大缩小了,门店真正能够拿到手的,就只有一杯咖啡带来的额外销售机会了。

寄杯的金融属性:预收款是红利,也是隐性负债
寄杯就是预先收取的意思。根据媒体的报道,全家APP的预售寄杯曾经在2025年创造出单月超过六百万杯的成绩,按照大杯拿铁来计算的话,就相当于将近三亿新台币的预收款。
在这笔钱被消费者兑换前,它属于门店的无息流动资金,并且可以用来锁定未来的客源。对于总部来说,预收现金可以改善资金周转,这也是促销由让利发展成为一种常态化的经营手段的原因。
但是预收款的另外一面就是负债。调查发现,消费者一次一般会订14杯左右。一个月大概能喝到11杯左右,没有喝掉的部分就变成了一种未履行的义务。如果兑换率一直低于预期,那么账面上的预收款就会高估实际销售额。
(图源:小红书)
当消费者因为门店关闭、品项变更或者过期规则不能兑付时,就会产生投诉和流失。未核销的订单并不代表利润,它就是报表上需要被兑现的压力。另外,资金和库存之间的矛盾也较难被发现。
门店要根据预收款准备足够的豆子、奶品和耗材,但是不能预测到消费者什么时候来消费以及消费什么项目。寄杯规模越大,门店库存管理、排产的压力就越大。设备和人力被低客单价的订单长期占用,从而减少了正常消费的边际利润。

与专门店、茶饮的错位竞争:距离与时段是唯一壁垒
和咖啡专门店相比较而言,便利店的优势不在于品质而在地点以及服务时间上。在台湾市场购买现煮咖啡最多的通路就是便利商店,比例已经来到62.9%,而且有97.2%的消费者在过去三个月内曾经在便利商店买过咖啡。
全台湾有上万家门市并且提供24小时服务,使消费者把咖啡当作日常用品来购买而不再是为了专门店的目的地消费。便利店咖啡机以及早餐组合都比较成熟,比茶饮品牌更有优势。
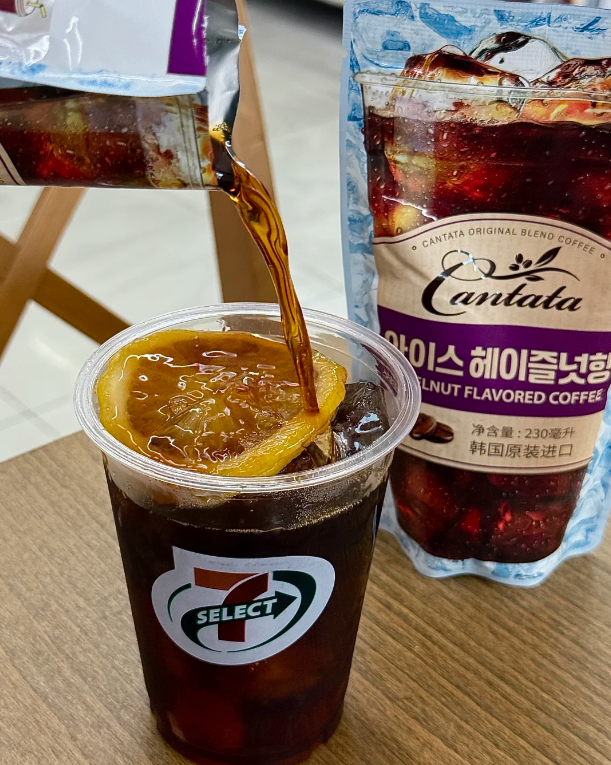
茶饮的高糖化、香精化路线和便利店现磨加平价的定位不一致,早餐时段咖啡配面包、茶叶蛋的连带销售,在茶饮门店中很难被复制。根据数据,在寄杯消费者兑换咖啡的时候,顺带购买面包吐司、茶叶蛋、饭团的比例分别是41%、40%、36%,这才是低价咖啡真正的利润来源。
(图源:小红书)
但是错位竞争也有自己的界限。便利店咖啡不能通过提高品质来增加价格,只能在低价位上和专门店、茶饮竞争通勤和早餐的零碎需求。如果价格战持续时间过长,设备折旧以及人工成本又不能通过连带销售得到弥补的话,那么低价咖啡就会由引流工具变成负毛利负担。买得越多并不等于喝得越多,也不等于赚得越多。
设备利用率为另外一个容易被忽略掉的成本。咖啡机的开机费用是固定的,在凌晨、下午这些低谷期的时候,人流量比较少,但是机器和人力还是在白白运转。
集中于早餐高峰期兑杯的话,会加大排队和出杯的压力;分散到低谷期的话,又不能摊薄固定成本。促销所导致的杯数增加,并不一定会伴随着时段使用效率的同时提高。

行业共性的困境:价格战把咖啡变成了流量补贴
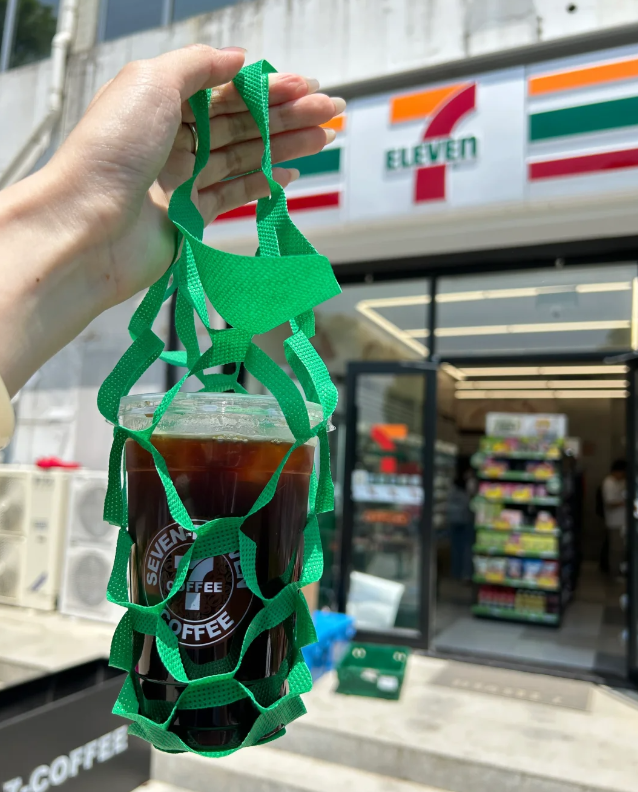
便利店咖啡的问题,就是低价零售业态的一个写照。从瑞幸的9.9元、库迪的8.8元到便利店五折寄杯,现制咖啡在两岸市场上同时进入了基础设施化阶段:价格被固定在成本线之上很小的一个范围里,竞争也不再依靠产品本身了,而是靠补贴和流量来吸引顾客。
台湾咖啡市场的年产值已经达到了八百亿新台币,人均每年要喝掉大约两百杯,但是增速的背后却是单价的不断下降。对于便利店来说,把咖啡做成长期基础设施的意思就是放弃掉咖啡单品的利润弹性,转而去押注连带销售和会员数据的长期价值。
(图源:小红书)
到2025年年底时OPEN POINT会员将会达到1800万人,全家会员数量也接近1700万人,在人口为2300万的地区里几乎涵盖所有消费者的购买力。会员资产的价值就是看能不能把咖啡的流量变成其他品类的复购。
风险是该种方式的确定性不大。促销带来的客流可能因价格敏感而流失,在折扣下降后客流量就会减少;预收的现金所带来的是财务上的好处,这会让管理者高估咖啡业务的实际盈利能力。
行业的未来发展应该看的是实际核销率、咖啡销售额占总营业额的比例、早餐销售带动其他商品销量以及设备使用频率这四方面的数据,并不是宣传海报上显示的销量。
另外寄杯过期规则和兑换限制的灰色地带也在累积着信任风险。促销由短期让利变成常态之后,消费者对于买多送多的边际敏感度就会降低,核销意愿也随之下降。
长期不兑付的订单既是门店的潜在收入又是随时都可能被要求履行的承诺,这两方面的财务和口碑成本很难同时降到最低。对于总部来说,预收款的规模越来越大,而合规和投诉的风险则被提前到销售完成之前。
买20送20的狂欢之下,便利店其实是在卖一份锁客和预收的合同。低价咖啡属于基础设施类商品,短期内可以带来流量红利,但是从长期来看会带来库存、设备以及兑现的压力。核销率和连带销售是否能抵消成本才是这个生意能不能长久下去的问题。


