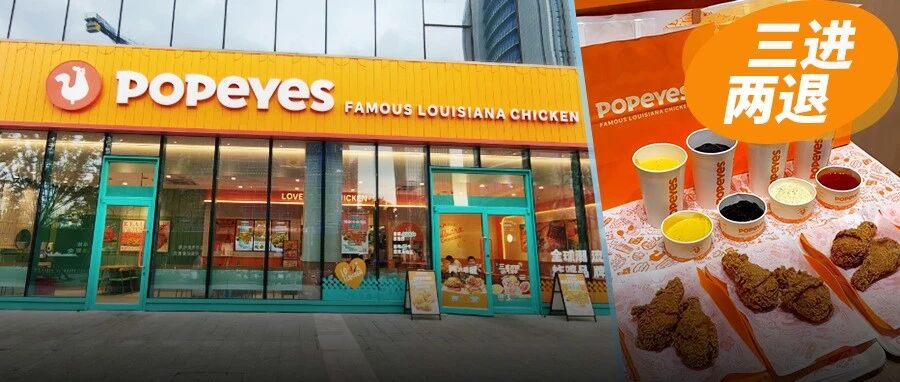
截至2026年9月,Popeyes中国大陆门店总数已经超过百家,品牌方表示已经阶段性地完成了全国规模化的布局,并且打算在十月份进入苏州、常州、合肥、天津、宁波五个城市。对于曾经三次返回中国内地市场、两次关闭门店收缩业务的炸鸡品牌来说,开百家店只是一个节点,并不一定就是转折点。
品牌认为增长是由于本土化的产品、供应链的优化以及门店模式的改变造成的,但是公开的信息中一直没有提到过单店盈利情况和顾客重复购买的情况。破百的欢呼声中,外资炸鸡在中国一而再、再而三地尝试又失败的老账还没有被抹去。

三次折返的前史,构成了理解这次百店的坐标系
Popeyes进入中国市场的过程是反复无常的。1999年,“派派思”第一次进入中国,2003年就退出了;2020年5月,在土耳其TFI集团经营之下重新回到中国市场,并宣称要在五年之内开设一千五百家分店,但是最终只在上海、杭州、南京三地开出了九家分店,从2022年8月份开始陆续关店,到2023年初只剩下上海的两家分店。两次折返,都没有达到十家门店规模就停止了。
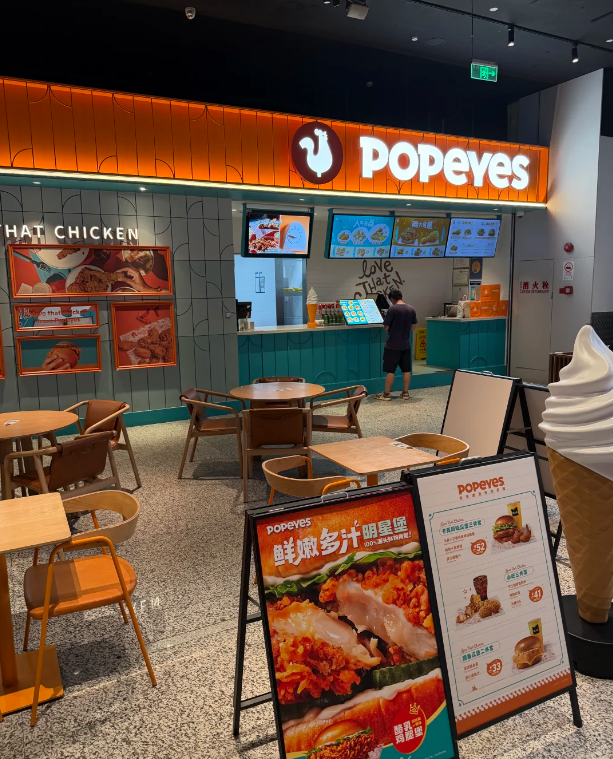
(图源:小红书)
第三次接手的是Tims天好中国。2023年3月Tims天好中国以初始股权价值3510万美元的价格收购了Popeyes中国的业务,在运营15个月后,于2024年7月被出售给母公司RBI集团,估值降低了一大半,只卖了1500万美元。3510万美金和1500万美金之间的差距就是资本市场给前面两次本土化尝试打上的分数。
因为“本土化”并不是此次才作为解决办法被提出,所以这段历史很重要。之前的每一次折返,都会有关于本土化产品和门店调整的说明,但是最终都没有阻止关店的发生。现在第四次折返又要打出本土化的招牌了,市场就有理由要求过硬的经营数据而不能再一次地进行叙事重启。

运营数据缺位,扩张叙事只能靠声量支撑
本轮百店叙事中最为突出的数字就是扩张速度:品牌方表示旺季核心业绩同比实现了双位数增长,北京首店开业排队超过10个小时,全网声量突破一亿次,会员数量在半年之内由八十万增长到了一百八十多万。
另外有校企合作协议显示,以每个月5到10家的速度进行扩张,并计划在2026年达到全国150家门店,十年之内突破千店大关。但是在所有的数据中都没有最关键的那个,盈利和回购的数据。公开资料没有显示Popeyes中国内地的单店利润、单店收入以及复购率。
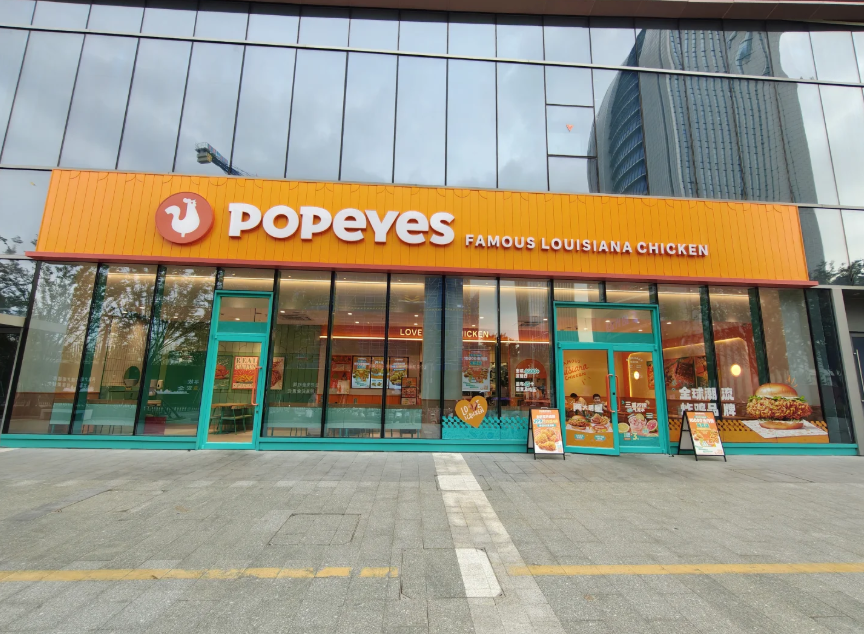
(图源:小红书)
之前Tims天好中国的运营数据可以作为参考,2024年第一季度Popeyes调整后的门店EBITDA利润率是-42.1%,调整后净亏损为759.7万元;更早的2023年第三季度到2024年第一季度,它的调整后门店EBITDA利润率由12.2%下降到1.10%再降到-7.6%,一直呈恶化趋势。
用开店数量、排队时长、会员数来代替单店盈利和复购数据就是叙事置换。会员数量半年内翻番只能证明拉新和补贴起作用了,但不能说明存量会员是否有消费行为;排队10个小时反映的是开业期间的瞬时热度,并不能体现正常经营情况下成熟门店的客流量。
由于种种说法之间存在差异,因此“逆势增长”就变得没有太大的意义了。而且品牌方公布的增长数据没有说明清楚。旺季核心业绩同比双位数增长没有说明基期和统计口径,会员数由80万增加到180万也没有给出留存率。
在拉新成本高企、复购决定生死的品类当中,避开复购和单店盈利的数据,本身就是信息最集中的空白点。市场只能用Tims运营期间的亏损数据来作为参考,但是这组数据所反映出的情况并不好。

本土化供应链的稳定性,是被低估的真正变量
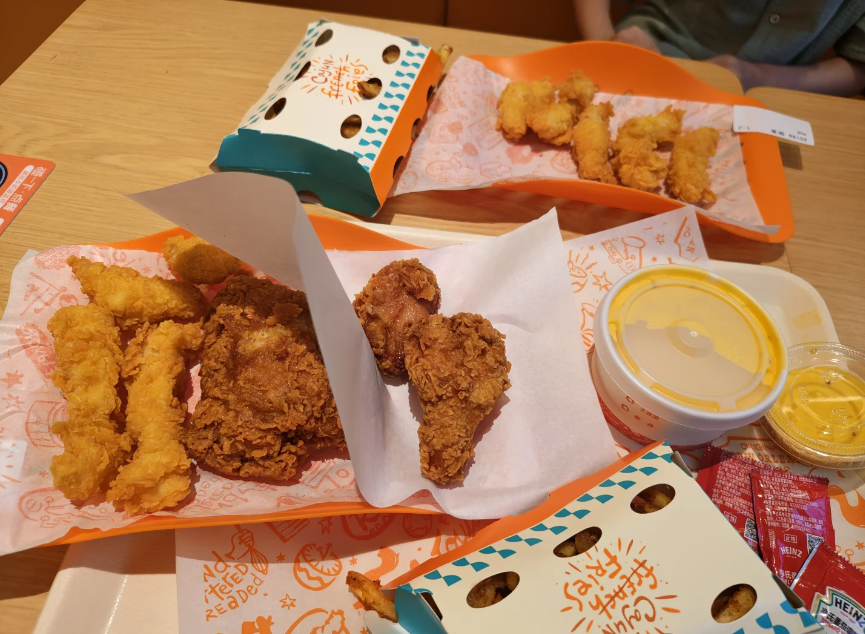
炸鸡品牌门店数量越多,供应链的一致性压力也就越大。鸡肉的规格、腌制的过程、裹粉的方法、冷链运输,只要有一处不同,最终的产品质量就会受到影响。
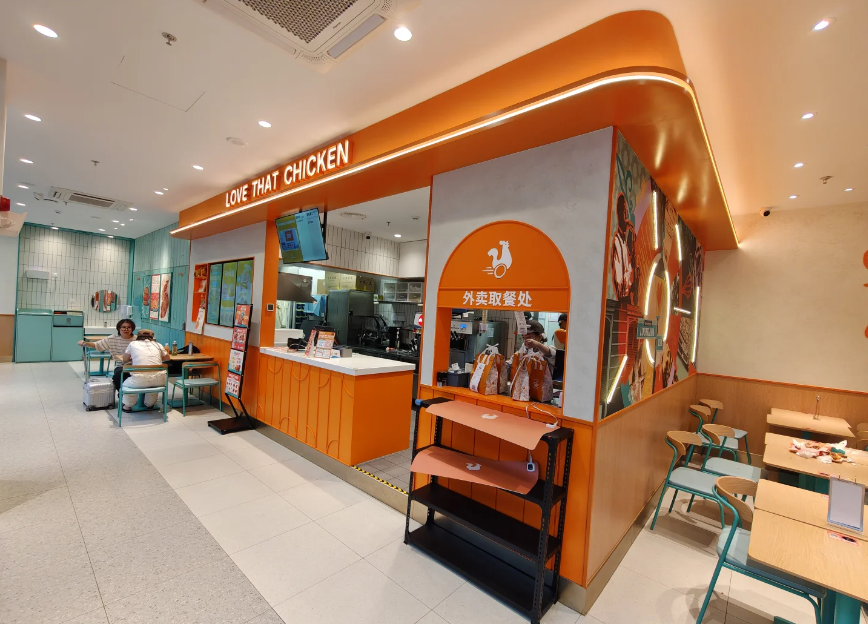
(图源:小红书)
Popeyes所坚持的“20次手工裹粉、牛油鲜炸”工艺本身就是标准化的一个难题,门店越多、跨区越远,那么对店员进行培训以及保持产品质量一致性的难度就越大。
RBI于2024年7月全资收购之后声称已经完成了核心原料的本土化生产,从而解决了海外采购时间长、费用高、运输受阻等问题。本土化的供应链可以降低成本并且保证稳定性,但是它是一个新的体系,并没有经过跨地域、多城市长时间的检验。
之前门店主要分布在华东地区,现在要进军天津、合肥等地的北方和中部城市,冷链半径、仓配密度以及区域供应商的能力都需要重新建立起来,稳定性的质疑声很大。
对于运营方来说,新城市的选择以及市场教育的成本都很高。Popeyes的人均消费是40到50元,属于炸鸡品类中的中高端,一般都开在市区的商场里,单店面积为140-150平米。在消费者趋于谨慎的情况下,该价格带和点位的选择,意味着每家新店的爬坡期会更长、单店回本的风险也会更大。
(图源:小红书)
裹粉和腌制这两个环节很容易出现标准不一的问题。Popeyes的卡真风味依靠的是特定香料配方和裹粉工艺,而核心原料本土化的结果就是要在国内找到稳定可靠的鸡肉供应商以及香料替代品,任何一种原料规格上的微小差别都会影响到口感。
在之前的多轮往返过程中,由于供应链无法支持跨区域扩张,是扩张夭折的原因之一。本轮本土供应链重建是否能够承受从百家到两百家门店密度的增长,目前还没有公开的数据可以参考。

开业热度与成熟期复购之间,隔着一条没有数据的长河
根据艾媒咨询的数据,到2025年中国的西式快餐市场规模将会达到4996.5亿人民币,但是已经属于一个存量竞争的市场了。炸鸡汉堡赛道上的竞争者很多,各个品牌的策略都是向下渗透和降价。
Popeyes用中高端定位来进入市场,既受到麦当劳、肯德基等成熟品牌规模上的压力,又面临本土炸鸡品牌价格上的夹击,差异化空间不大。
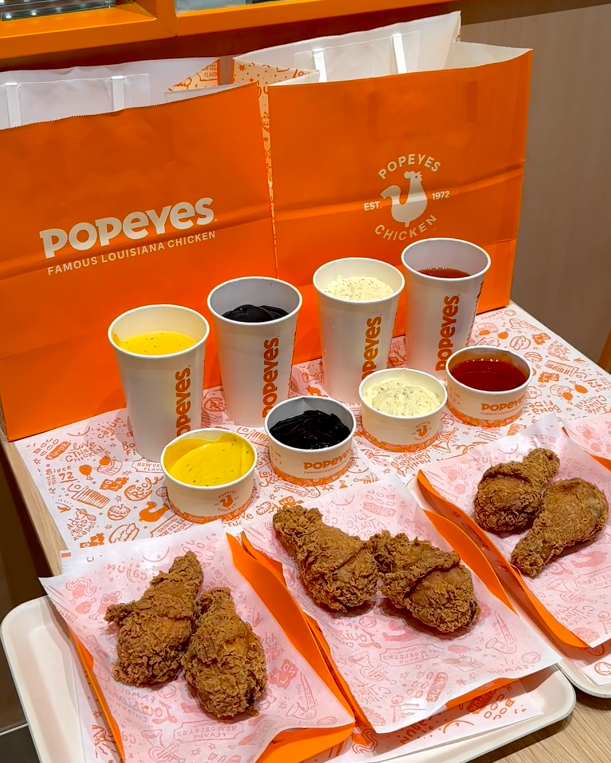
外资品牌的最大风险就是在成熟期过度依靠开业的热度。北京首店的热度可以通过打卡话题和声量来创造,但是热度褪去之后的复购才是门店能否立足的试金石。
(图源:小红书)
目前品牌方没有公布复购率的数据,因此也无从得知消费者尝鲜之后会不会再回来购买。如果百店规模是依靠开业流量来实现的,那么当热潮消退之后,门店就会出现客源断档的问题。
最根本的原因是此次百店推进的速度比以往任何一轮都要快很多。更快会带来更大的固定成本投入、更重的运营和培训负担,也会使得单店模型被证伪后收缩的成本更高。
Popeyes没有公布单店利润,这是判断上述一切是否可行的一个前提。在数据兑现之前,破百只是一张没有兑现的扩张支票。就整个行业而言,外资餐饮品牌在中国也正在由“挂洋标收割”转为精细化经营。Tims天好中国、星巴克等品牌也都存在着本土化和盈利之间的平衡问题。
炸鸡类目尤其如此,产品同质化程度高,价格敏感性强,Popeyes的中高端定位使它在价格战中没有太多回旋余地。突破了百店大关以后,它所面临的问题已经不是有没有资格开店的问题了,而是每开一家新的门店会是削弱现有门店还是强化它们。
Popeyes门店已经超过百家,这是外资炸鸡在中国不断尝试之后离规模化最近的一次,但是百店只是门店的数量,并不能代表单店盈利。三次折返的历史、缺少的复购和利润数据、没有经过检验的跨区域供应链,都表明这次扩张的基础还很不牢固。开业热度能制造声量,但不能制造复购;本土化的叙述能重启市场的期待,但是代替不了单店账本。


