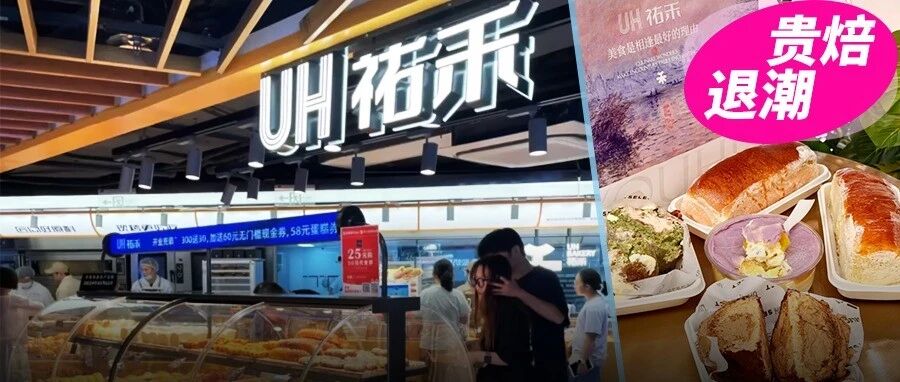
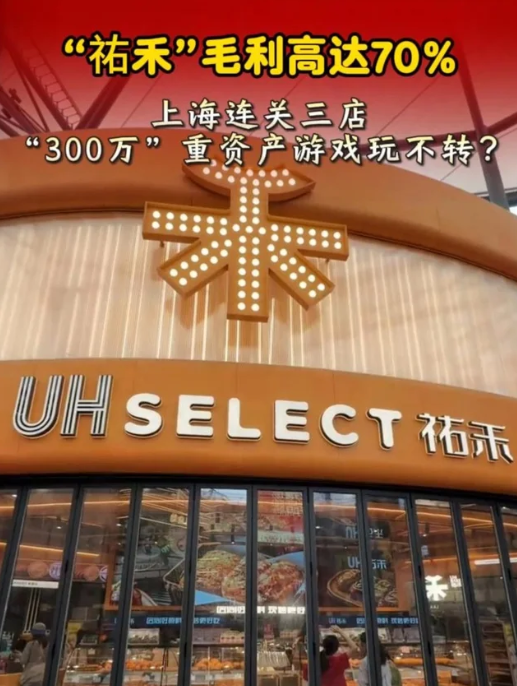
从2026年的1到9月份的数据来看,在这期间新增加的烘焙相关的企业的数量是大约一万两千多家,比去年同期的一万七千多家减少了将近三分之一。同时,佑禾等一批网红级别的烘焙品牌也开始在全国各地陆续关门大吉了。
佑禾并不是个别的现象,在这一年里还有KUMO KUMO关闭了一百八十多家店铺、热气饼一个星期就关掉了七家、面包新语全部撤出了四川省等等一系列的事情发生。根据窄门餐眼的数据统计显示,在过去的一年当中就有八万多的面包烘焙店被关闭了。

创业者不来了,比门店关掉更能说明问题
1、开店的信心比关店的现实更早感知到寒意
关门大吉属于经营不善造成的后果,而注册量下降则是创业者对未来前景的一种预判。如果某个行业的新开店铺数量减少了一半以上的话,那么就意味着该领域的新投资人已经开始产生了怀疑。
(图源:小红书)
人们通过观察关门倒闭的企业和亏损的企业来得出结论,在这个行业里投资存在很大风险。烘焙行业的热度一直保持到近几年才开始消退,并不是因为行业数据的变化导致的投资人不再看好这个行业了。而是由于人们亲眼目睹了关门停业的现象以及企业陷入困境的事实之后,也就不会再贸然地投入资金了。
2、“开家面包店”不再是低风险创业的代名词
烘焙创业曾经有一个很吸引人的故事:投十几万学一门手艺,在一个社区底商开店,每天烤面包、做蛋糕,好一点的时候一年就能收回成本,差一点也不会赔很多钱。
但是到了贵价烘焙扩张的时候,这个故事就变味儿了——单店投资从十几万上升到二三十万之间不等,店面从社区小铺变成了商场大店,产品由普通面包变成了网红甜点。创业者的门槛提高了,风险也加大了。一拨又一拨的店铺在一两年之内倒闭之后,后继者自然会对这个行业进行重新考量。

祐禾的重资产模式,为什么最先扛不住
1、“一店一工坊”把固定成本压到了极限
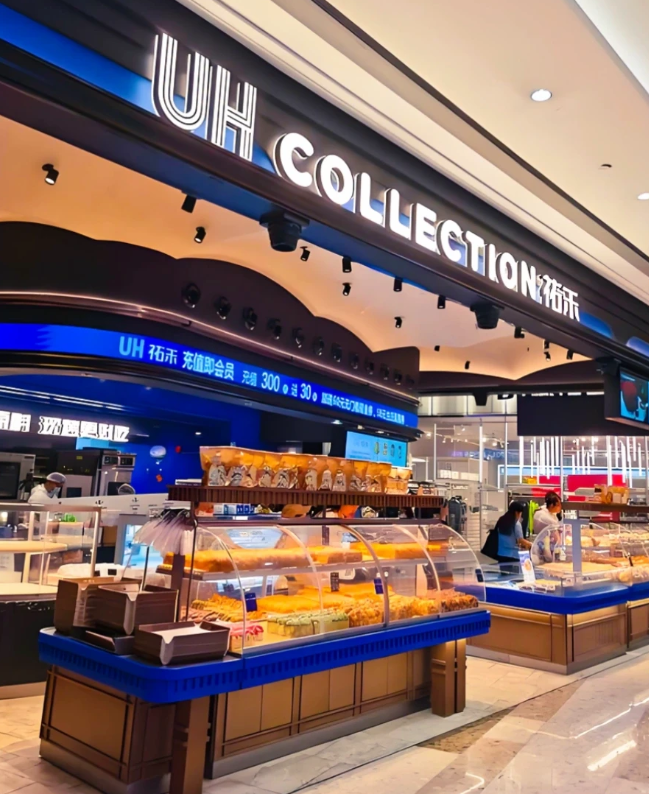
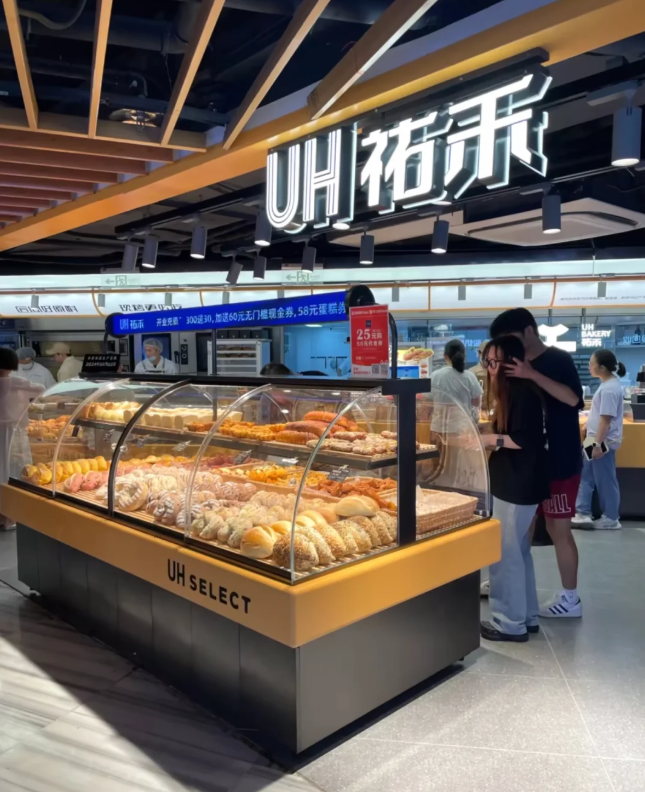
祐禾采用的是重资产现烤的方式,在每个门店里面都会设置一个单独的烘焙工坊,设备和装修的成本都非常高,一家店的投资一般都在两三百万元左右。它的优点就是可以营造出现烤食品的独特风味以及制作的过程给顾客带来新鲜的感觉来支撑起30-40元甚至更高的客单价。
(图源:小红书)
但是也存在很大的问题:固定成本过高并且完全依赖于客流量的变化。一旦客流量下降了就会导致各种费用支出无法降低。当品牌的新鲜感消失之后,单店的人流量也随之下降的时候,重资产就由以前的优势变成了一种负担。
2、客单价和客流量的平衡点,比想象中更难维持
祐禾产品价格位于高端烘焙市场之中段位置,在30-40元之间,要依靠一定的客流量支撑起这样的价位。但是高端烘焙店的顾客复购率本来就比较低,人们不会天天花费三十多元购买面包。
而商超烘焙打出九点九元一份吐司、十元一份瑞士卷的价格抢占了消费者的日常面包需求后,祐禾高端烘焙店的人流就只剩下逢年过节才舍得花钱给自己放个假的程度了。这样的场景下,顾客消费频率更低、更加不确定。祐禾采用重资产模式所需要的稳定高客流量无法通过营销手段来弥补。

贵价烘焙的价格带,正在被两端挤压
1、往下,商超烘焙把价格打到了十元以内
山姆的瑞士卷、盒马的麻薯、九点九元一份的吐司等商品的价格一直都很便宜,但是质量却越来越好。商超烘焙店依靠大规模采购降低成本、中央工厂保证产品质量、大量的顾客流量保障销售量的方式来进行经营,这样的经营模式是单个烘焙连锁店所不能做到的。
(图源:小红书)
如果消费者在超市花费十元就可以买到一份好的可颂,在贵价烘焙店里花三十元购买一个面包的可能性就会降低很多。贵价烘焙店要维持其高价就必须有足够理由去证明自己比普通店铺更有优势,但是当两者之间的差异不大的时候,“贵”的理由也就不再有效了。
2、往上,精品烘焙的专业壁垒越来越高
能够卖到高价的面包店一般有两种情况:第一种是原料上具有无可替代的优势,比如说进口高级黄油、来自某个地方的面粉、稀有的水果等;第二种是在工艺方面有着独特的技术积累,比如天然酵母培养、法式的开酥层次、特殊的发酵方法等等。
这两方面的专业门槛都需要花费时间以及技术去建立起来,并不能通过流量和装修来模仿出来。价格高的面包店大多处于中间位置——要比超市里的面包贵很多,但是专业的程度还达不到精品面包店的程度,在现在的消费升级趋势下会更加不安全一些。

打卡经济退潮,谁还在为贵价面包买单
1、流量型消费的复购率天然偏低
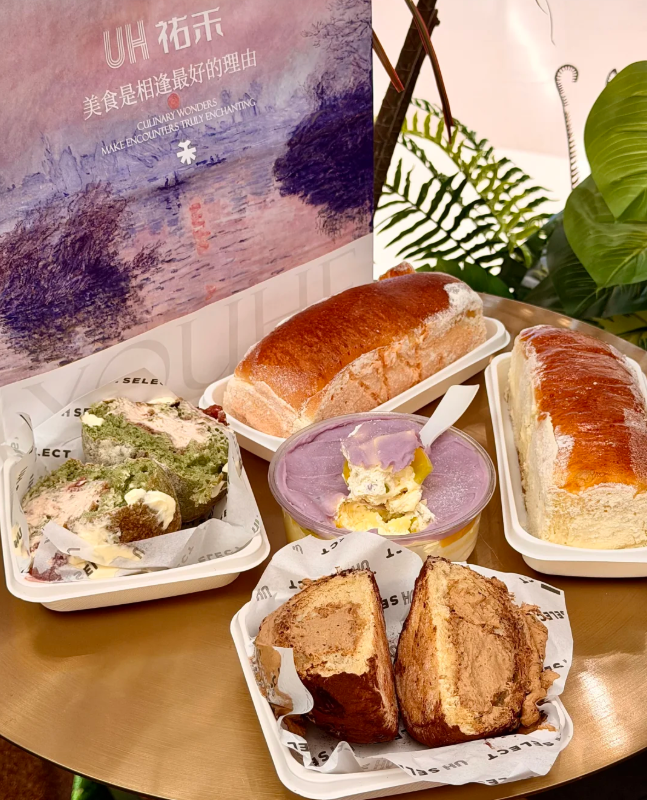
贵价烘焙产品的顾客群体与打卡式的顾客群体高度重合,在初次购买时是为了新鲜感、为了社交媒体上的分享或者是被别人的影响所驱使。这样的消费动机很难转化为多次回购的行为,大多数人在尝试了一次之后拍摄照片并发布到社交网络之后就不再回头了。
(图源:小红书)
如果品牌没有在新鲜感消退前把产品质量提高上去,并且把复购行为做到位,在流量红利用尽之后只留下真实的客源的话,那么这个品牌的局面就会很糟糕。祐禾和KUMO KUMO倒闭的原因就是没有及时地提升产品质量以及做好复购工作,在流量红利消失之后只剩下很少的人群作为真正的消费者。
2、日常消费才是烘焙的根基
烘焙行业的主要消费者群体集中在日常生活之中,例如早上吃面包、下午吃点心、晚上吃零食等。这类消费者的购买决策主要依据的是产品的价格以及它的口感是否好,并且对于品牌并没有太多的忠诚度。
如果贵价烘焙只把目标客户群定位为打卡或是犒劳自己的人群的话,在日常生活中就不会有太多的空间了。商超烘焙店和社区烘焙店所占领的就是这个市场。
为了生存下去,贵价烘焙必须确定自己在日常生活中的角色定位——既不是最昂贵的那个,也不是最好的那个,而是给消费者提供最有品质感的一站式购物体验的那个。
结构性出清之后,烘焙行业会留下什么
1、出清是结构性的,不是周期性的
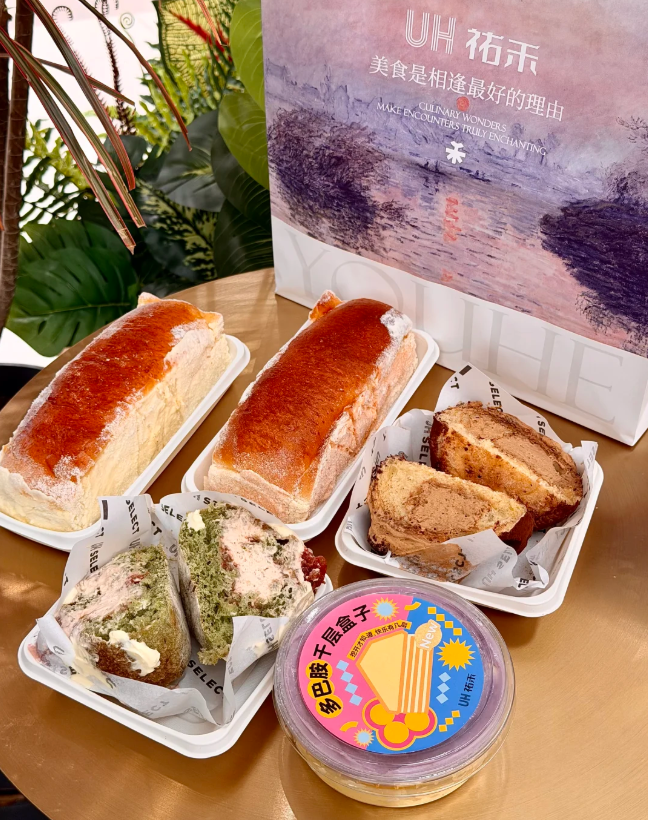
烘焙行业此次洗牌并不是周期性波动可以解决的问题,在经济复苏之后也不会自动恢复正常。它具有结构性的特点,商超烘焙的供应链效率已经发生了改变,消费者的观念也发生了变化,“面包的价格是多少”这个问题的答案已经被重新定义了。
(图源:小红书)
如果烘焙企业还采用高价、高成本的方式去竞争的话,那么它们就会被边缘化。未来烘焙市场的格局将会越来越明朗:商超烘焙负责提供普通商品,精品烘焙专注于高品质产品,剩下的品牌则会被淘汰出局。
2、能活下来的,要么效率极致,要么专业极致
烘焙行业最后会形成两种模式:一种是以效率为王的企业通过大规模的供应链来降低成本、生产标准统一的产品以满足大众的需求;另一种是以专业见长的企业依靠独特原料与技术创造出独一无二的商品并且用品牌溢价去弥补高昂的成本。
这两种方式都存在价值但是处于两者之间无效率也不具备专业的企业将会被市场淘汰掉,例如祐禾、KUMO KUMO等品牌大概率会被淘汰掉。
祐禾多地关店、烘焙新注册量下滑近三成,是贵价烘焙批量撤退的延续。创业者不来了,说明这个赛道的风险已经被充分认知。祐禾的重资产模式扛不住客流退潮,商超烘焙的价格碾压让贵价面包的溢价空间越来越窄,打卡经济的退潮让流量型品牌失去了复购支撑。
烘焙行业正在经历一场结构性出清,倒下的不只是祐禾和KUMO KUMO,还有整个靠流量撑起来的贵价烘焙模式。活下来的,要么是效率机器,要么是专业标杆。中间那些既不够便宜也不够好的品牌,会在这轮出清中被逐渐遗忘。


