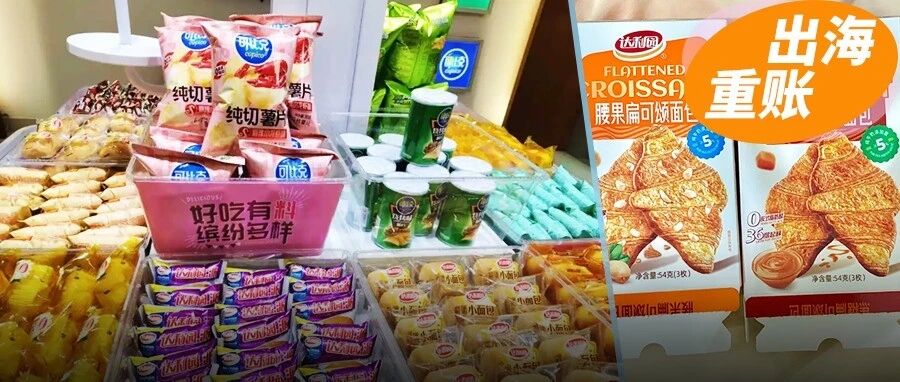
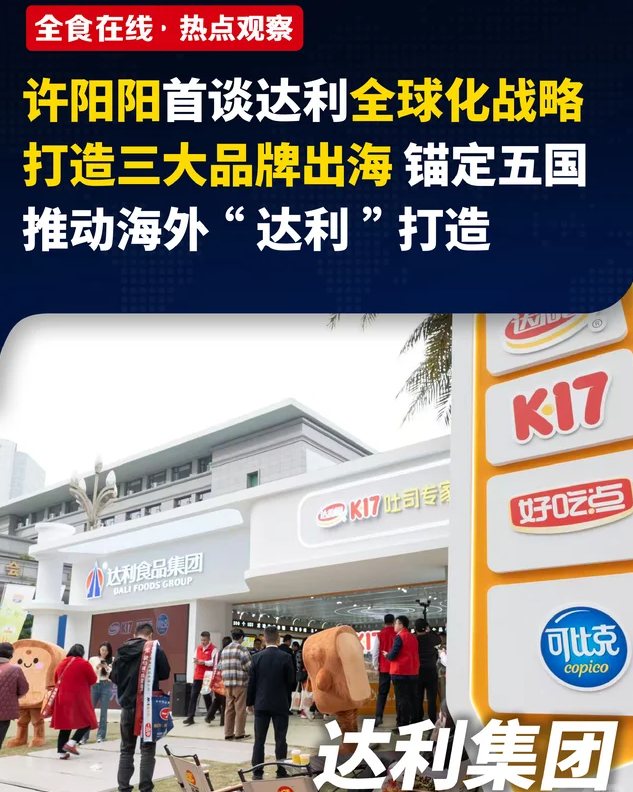
9月7日,在厦门投洽会鼓浪屿论坛上,达利食品集团总裁许阳阳首次对公司的全球化战略做了系统的阐述。刚刚上任一年左右的接班人提出了覆盖50多个国家、建立千万级渠道触点、“再造一个达利”的目标。
一家创办了37年的食品巨头,手里有六个品牌、280万个国内终端,把第二条增长曲线押注在海外市场。但是规划并不等同于现实。
出海由产品出口发展到海外建厂、本地团队以及区域供应链的时候,成本结构就会发生变化。值得质疑的不是有多少个国家,而是本地化这本账该怎样算、由谁来承担。

印尼样板的光鲜与成本暗账
达利把印尼看作是样板市场,给出的数据非常漂亮:工厂稳定产能从投产初期的38%提高到了91%,供货周期从50天缩短至3~5天,本地管理和生产团队占到全部人数的95%以上,本地供应链的比例超过85%。四组数字想说明的就是达利在印尼完成了由“卖东西出去”到“当地扎根”的转变。
(图源:小红书)
但是要分开来看这些数据。产能利用率从38%上升到91%,这既可能是由于市场接受度提高了,也有可能是前期投产基础比较低造成的爬升效应。工厂刚开始投产的时候利用率本身就比较低,随着生产线的调试和订单的磨合慢慢提高也是正常的,91%的含金量看的是分母是谁、订单能不能稳定下来。
供应周期从50天压缩到3-5天,说明库存和物流体系的确有所改进,但是这也意味着达利把原本由跨境运输所承担的时间、资金成本转嫁到了本地仓储以及生产线上——快是有代价的。
本土化率是最应该注意的一个指标。本土化团队占95%,本土化采购占85%,表面上看是本地化的成果,实际上是把更多的鸡蛋放在了印尼这个篮子里。本地员工越多,管理半径以及合规的责任就越重;本地采购占比越高,对于当地的原材料价格、汇率波动的暴露就越大。印尼盾如果贬值的话,这些国内的成本就会立刻反映到报表上变成损失。
(图源:小红书)
换言之,印尼样本所展示的就是同一件事情的两个方面:达利的确站稳了脚跟,但是站稳脚跟的代价就是重资产的长期投入。爬坡曲线后面就是建厂、认证、招人、铺渠道等一连串的真实开销。把印尼作为样板更多的是给市场讲故事,真正的考验在于91%的产能能否被当地的市场需求所消化。

本地化如何改写利润表
本地化经常会被误解为出口的升级版,但是两者在财务上是有很大区别的。纯出口为轻资产模式:在国内生产、跨境运输、当地销售,成本主要由制造费用及运输费构成,卖不出去就可以停止运营,进退都比较方便。本地化属于重资产账:海外设厂、本地队伍、区域供应链等每一个都需要前期投入,回本时间比较长。
细拆之后,本地化成本大概有五块。第一部分是建厂和设备折旧,这是最大的一笔沉没成本,一旦投产之后,不管当地的销量是多少,折旧都会照提。第二是合规和认证的成本问题,比如印尼清真认证需要对原料、生产线、仓储等全部进行改造,并且要每年都做审核,这个费用是一直在发生的。
(图源:小红书)
第三点是本地团队的人力和培训成本,本地员工的比例越高,招聘、培训、管理的成本就越大。第四,汇率和资金成本问题,本地采购、销售、结算都使用当地的货币进行,因此汇率的变化会直接影响到利润。第五点是库存和渠道维护的成本问题,本地生产需要提前备料备货,如果当地的销量不够的话,积压的库存以及渠道的让利都需要由企业自己来承担。
而这五个成本就是达利印尼样板中没有单独列出的。供应周期由原来的50天压缩到3-5天,压下去的是时间,抬起来的是本地库存资金占用;本土供应链占85%,降下去的是跨境运输的依赖,升上来的是对当地原材料和货币的风险。
最主要的就是回报周期问题。出口收款快、风险小;本地化的优点是长期供货能力强、壁垒稳固,但是前提条件是要在当地的市场上能够盈利。如果某个国家的销量上不去的话,折旧费用和渠道维护费等固定成本并不会因为销量下降就减少,只能由企业自身承担。

50国计划靠什么市场支撑
许阳阳提出的目标是要覆盖五十多个国家,建立千万级别的渠道触点。这是一个宏大的叙事数字,但是它避开了一个更为简单的问题:在50个国家之中,最后能够实现盈利的又是哪一些呢?
(图源:小红书)
判断出海进度不能只看覆盖了多少个国家、签约了多少经销商,而要从以下几个方面来看:一是海外收入占总收入的比例,二是当地采购的实际比例,三是工厂实际使用率,四是产品的复购率以及库存天数。
国家的数量为广度,盈利的质量为深度,前者可以靠堆积来实现扩张,而后者才是本地化是否成立的标准。在国内拥有280万个终端、36个生产基地的达利集团,是通过三十年来密集布点取得的;要在国外复制这套模式,渠道触点的成本将会呈指数级增长,但是每个市场的回报可能跟不上。
千万级渠道触点同样要加以重视。国内的280万个终端是实实在在的网点,而海外千万个触点还只是规划中想象出来的,从图纸到现实之间有很大的差距。触点铺开并不难,但是能不能形成复购、能不能摊薄单点维护成本这才是重点。
如果触点只是铺货而没有销售的话,那么千万级的规模就会变成一个千万级的费用黑洞。主要矛盾就在这里:50国计划的空间大小,最后还是要靠一个个稳定的、可以带来收益的本地市场来支撑,并不是简单的国家数量相加所能实现的。
(图源:小红书)
目前只有印度尼西亚被反复提到作为样板,越南、泰国、沙特、埃及等国都只是在“推进业务”方面有所进展。从建厂到达产再到盈利,一般需要几年的时间,如果50个国家都按照这样的速度来发展的话,时间上和资金上的压力将会非常巨大。

中国食品出海的共同命题
达利所处的境地并不是个例,在中国食品企业出海困难的问题上,它只是一块冰山一角。近几年来,饮料、零食等一些国内食品企业都将增长的希望寄托于海外市场,其方式基本相同:先通过出口进行尝试,然后在重点国家设立工厂实现本地化,最后创建当地的牌子。
虽然路径看起来很明确,但是处处都存在一个结构上的矛盾:中国的食品企业在本土市场的渠道深耕和成本控制是最强的,但是把这些能力带出去之后,并不一定会有效。
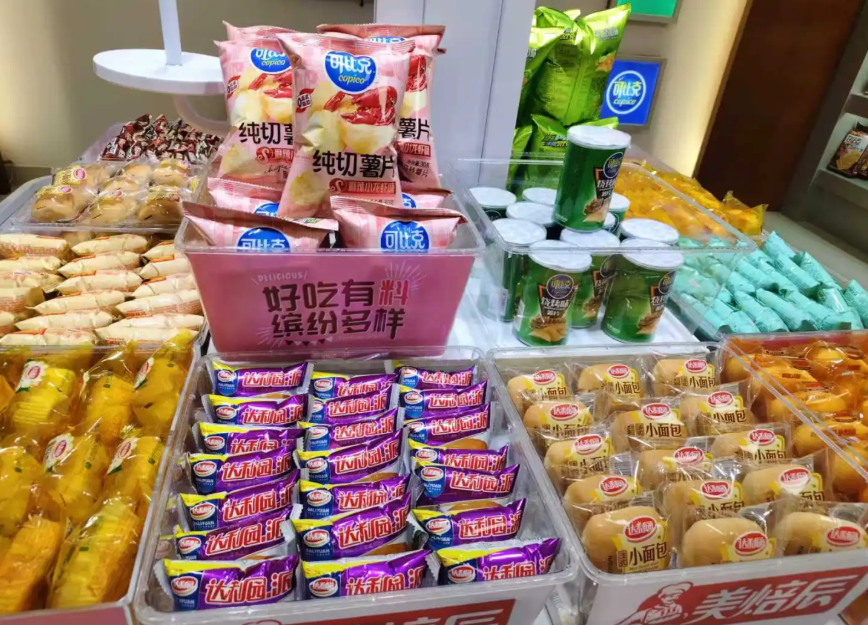
共同存在的问题就是品牌认知需要从零开始创建。达利园、可比克在国内属于老朋友,在国外却是一张白纸,所以达利建立Dalezz、Copico、Hokira三个全球品牌,实际上是在承认国内的品牌资产不能直接移植。
(图源:小红书)
第二个共性就是本地化和规模化的矛盾:本地化要单一市场的深度,而规模化则需要多市场的广度,这两者之间在资本、精力上相互挤压。有的企业只做出口不做本地化,轻资产进退自如,但是很难建立起长久的供货能力,天花板更低。
两种方式都没有好坏之分,只是有不同的成本。本地化可以建立起长期的优势来,但是它的回报周期比较长,风险也比较大;而纯出口虽然更加灵活,但是很难有所作为。达利选择了前者,印尼样板已经表明这条路可行,但是要在50个国家里复制出来,考验的是资本的耐力而不是战略口号。
需要注意的是,海外市场上的合规、宗教和口味等方面要比国内市场复杂得多。清真认证只是一个例子,因为各个国家对于食品的标准、销售渠道和消费习惯都不相同,所以“照搬国内经验”的做法是行不通的。中国食品企业的出海真正的难题,并不是敢不敢去,而是愿不愿意为了每个本地市场深度的耕耘,付出长久且高昂的等待。
达利把“再造一个达利”的野心押到了国外,在印尼做出了漂亮的局部成绩,但是并没有解决整体收益的问题。本地化是笔重资产账,快的是讲故事,慢的是见效。在50国目标还没有落实的时候,真正需要时间的是让足够的市场先存活下来,并且赚到钱。这条路一定可以走很远,比口号走得还要长久一些。


