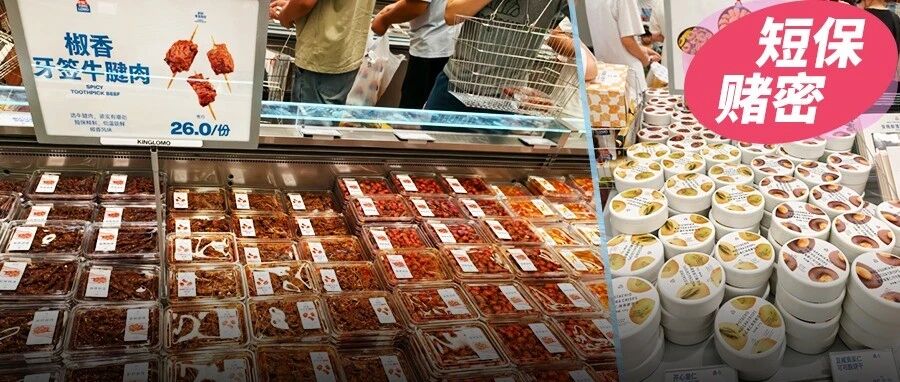
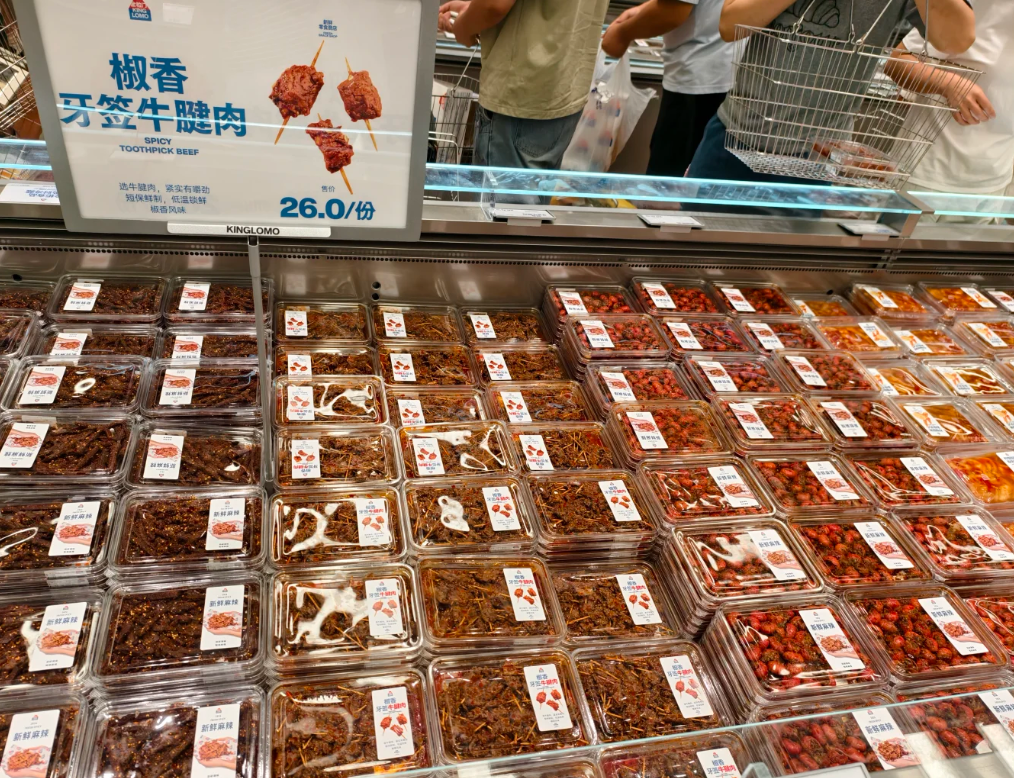
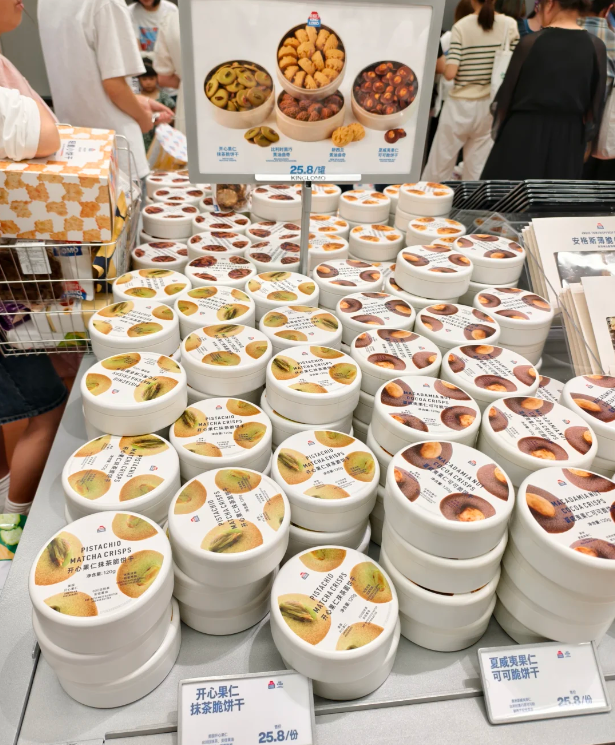
9月17日,金粒门浙江首家门店在杭州萧山万象汇B1层开业,距离正式营业还差半个小时的时候,门口就已经有近一百人在排队了。该店面积为近400平方米,SKU有近200种,卤味保质期为1~2天的有多款,烘焙类为3~5天,保质期在5天以内的是接近一半,大部分单品价格在10~25元之间。
全国共有40多家直营店,5月份常州工厂投产后,华东地区门店的商品一天之内就可以从工厂到达杭州货架;9月24日西溪印象城店接棒开业,上海首店也已经围挡。同城的几多全,在今年4月份把浙江第一家店开到了杭州城北的万象城,8月份又在滨江天街开了第二家店。
问题是,量贩零食店已经太多了,为什么还有人要用“短保”重新做一遍这个赛道。热闹之后,真正要回答的问题是:将保质期缩短至三天,利润从何而来,又会有什么损失。

标品价格战打完,新鲜被重新定价
量贩零食已经打完了肉搏式价格竞争。全国门店数从2021年的2500家增长到2024年的4万家,到2026年将达到4.5万家;鸣鸣很忙和万辰集团到八月底分别拥有28231家、24660家,两者的市场份额之和超过了75%。
规模上来了,但是单店在下沉:万辰集团单店年均营收从2024年的336万下降到2025年的313万,同比下降了6.9%,2026年上半年门店的日均销售额比2024年同期下降了15%-22%;好想来的单店月GMV下滑到了12万,毛利率不到20%。
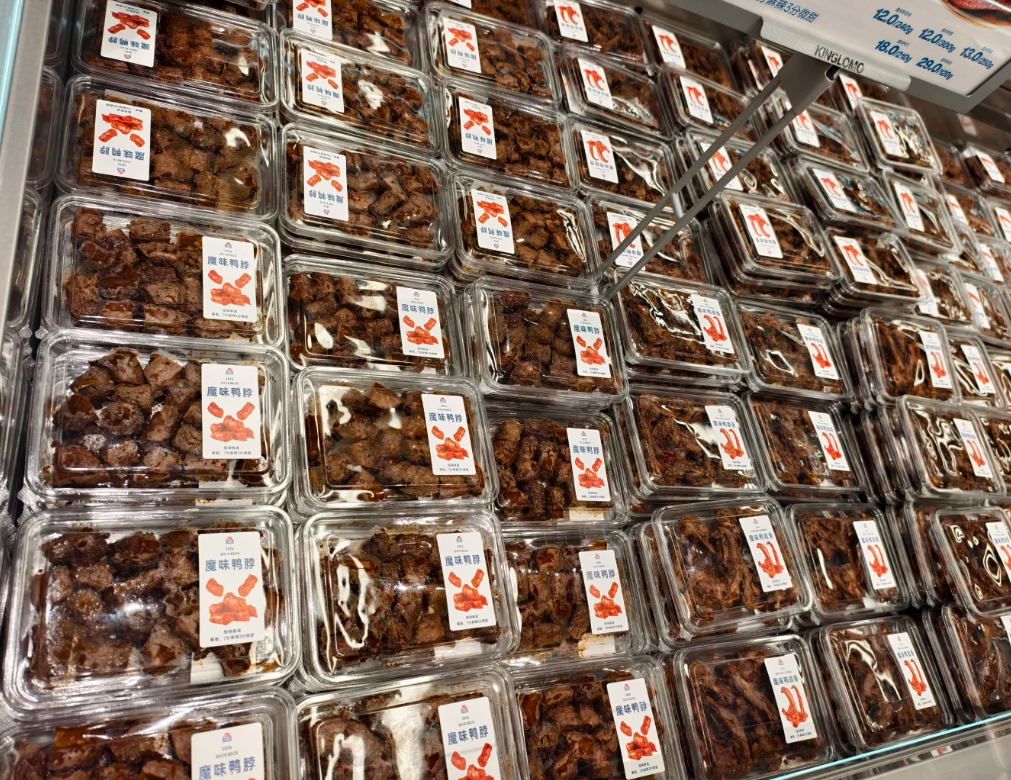
(图源:小红书)
行业毛利率大概在18%到20%左右,大多数中小门店实际净利润率不到3%,新的店铺回本期被拉长到了24~36个月。量贩将加价率降到36%,远远低于大超市的80%加价率,已经没有降价的空间了。
短保做的就是另外一件事情:将竞争维度由比价转变为比鲜度,1-2天的保质期自然地隔绝了电商比价以及量贩渠道,短保产品很难登上电商平台,也无法进入以长保标品为主的量贩货架,消费者无法进行比较选择,这就是它相比普通零食更容易维持价格的原因。同一笔零食钱又进行了重新定价。
新鲜零食的市场在2020年的时候规模不到五十亿,在五年间增长到了一百八十亿左右,期间年均复合增长率超四成,有研究机构预计到明年(2026年),这个市场的规模会达到四百到五百亿之间。需求不变,但是计价方式变了。
休闲零食行业底色:到2025年,整个行业的规模预计达到11804亿,同比增长率为4.2%,但是整个行业的利润率已经下降到了6.5%以下,超过六成的企业处于亏损或者微利的状态。在一个既没有新增用户,又没有利润的增长的盘子中,谁如果能换个计价的方法,那么谁才能得到新的定价的空间。

自建工厂加密度,摊的是损耗
短保要想成立的前提是工厂距离门店很近。金粒门在长沙、东莞、常州三个地方都设有生产工厂,其中常州工厂于2026年5月投入使用,采取“中央厨房+卫星工厂”模式的柔性生产网络,并和接近180家代工厂开展合作,在华东地区的门店中大部分商品都是前一日制作完毕后第二日到达门店。
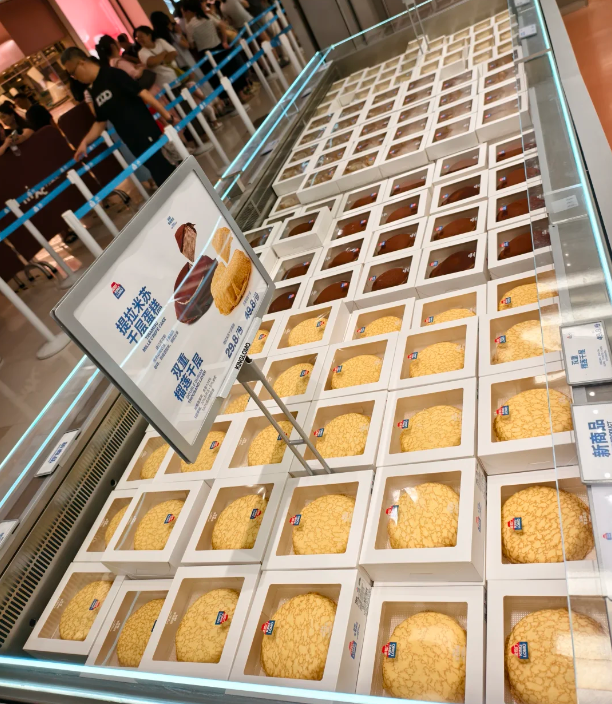
(图源:小红书)
杭州一个月之内开了三家店,萧山之后是西溪印象城、大悦城,上海首店也已经确定了,速度就是密度逻辑的体现。逻辑非常清晰,短保商品的日配半径有限,区域门店越密集,单店分担的工厂固定成本、干线冷链及末端配送成本就越少;日配频率越高,订货预测越准确,损耗也就能更好的控制住。
并不是用管理的办法把损耗压低,而是依靠大规模、长距离去摊薄损耗。反过来说来,代工模式将品控风险转嫁给代工厂去承担,而接近180家代工厂就是一种管理成本,在2026年1月“柠檬酸辣去骨凤爪”违规分装事件之后,品牌方拿出1200万作为专项赔偿资金,并承诺“一赔十”。
产能扩张的速度很快,品质控制的范围也必须随之扩大。三大工厂分别对应华中、华南和华东地区,常州工厂供应华东地区,这样分区供货的结构就决定了扩张只能按照产能来:先建厂后开店,店铺不够密集的时候,工厂固定的费用就要被较少的店铺分担。
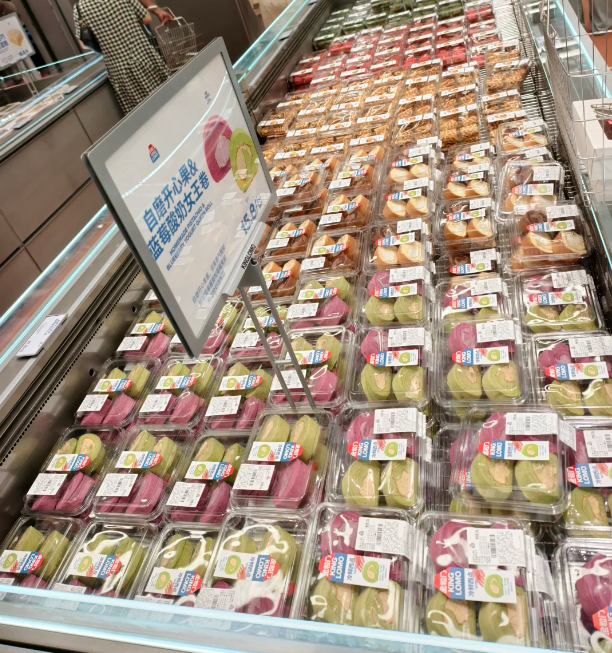
(图源:小红书)
直营还有一层成本被掩盖了:所有门店都是直营店,截止到8月31日共有37家,分布于五省十三个城市,也就是说装修费、人工费、库存以及报损等所有的费用都得由品牌自己承担,并且没有加盟商为它分担试错的成本。直营可以保证体验的一致性,并且把每个新的门店出现错误的成本都记到自己账上。

短保把容错率一起抬高了
保质期为一天或者两天,那么订货误差就在二十四小时之内就会变成浪费;烘焙三天到五天之间,现制饮料必须当天卖完。据生鲜行业经验损耗率为10%到30%,叶菜类甚至可高达40%,但是烘焙店都采取了“日清”的方式。
短保零食的毛利率比量贩要好,但是它提高价格的同时也提高了无法压缩的成本:接近200个SKU,每个SKU都有自己的有效期,效期巡查和打折出清的工作量随着SKU的数量线性增加,而客流量则是脉冲式的——开业第一天排队属于事件驱动,并不是复购驱动;同城门店周末和工作日的差别很大,滨江天街店的客单价在一百元左右。
(图源:小红书)
商场B1层的客流量已经出现分流现象,新品牌蜂拥而至争夺同一群年轻人,如果日常客流量下降的话,报损就会吞噬掉所有的利润。排队的人数可以说明一次开业成功了,但是不能换算成年周转天数,这就是短保模式最容易出现的理解偏差的地方。
而损耗率和开店容错率是成正比的:量贩零食可以用货架上的长期保存商品来渡过几个月的低谷期,但是短保期限的门店如果选址失败,没有缓冲时间,货物放在货架上就会变质,关闭门店所造成的沉没成本也很难收回。只有所有门店都在增长的情况下才会出现密度摊薄损耗,如果有一部分门店没有实现增长的话,那么摊薄就会变成负担。

密度铺开之后,是同质化与重资产
参与其中的玩家已经有几十个了。将配料表的安全等级用A到F来表示,把配料表的阅读难度降低;7-Eleven推出了“7鲜零食”,十几种短保烘焙食品,价格从4.9元到17.9元不等,依靠自有的鲜食工厂进入市场;来伊份和三只松鼠也开设了新鲜零食线下门店;久食山等品牌同时入驻杭州商场地下一层。
(图源:小红书)
短保不是一个技术壁垒而是一个组织壁垒,先行的企业要看谁能最快的在区域内建立足够的覆盖率。金粒门被叫做“散装山姆”,这个称呼把两件不同的事情搞混了:山姆价格低的原因是通过会员制实现的批量采购和精选商品,并不是因为卖短保食品;短保食品真正影响的是从工厂到门店之间的距离。
把二者混为一谈就会认为扩张是可以无限复制的,其实每进一个新城市都需要重新配置产能以及日配线路。三个大基地和将近一百八十家代工厂,既是实力又是固定成本,但是固定成本只有在周转足够快的情况下才变成资产。
从较长的时间维度来看,新鲜零食和量贩零食抢夺的是同一个顾客群体、同一批休闲食品开支,前者年增长超过40%,后者单店已经出现了下滑的趋势,两者之间更像是一种存量资源的重新分配,并不是新增加了多少市场份额。赛道里面的品牌越来越多的时候,短保这个差异化标签就会很快变成一个新的标配。
短保给新鲜重新定价的同时也将损耗率、容错率一起提高了。排队可以证明开业一次的成功,但是不能证明周转天数。这门生意最后还是要回答的老问题就是:区域密度是否能够一直跑在保质期之前。


