赢商网九月刊文盘点了外资餐饮近两年来的集体动作:百胜中国用12亿美金的价格从特许经营商手里买回了必胜客在中国大陆的品牌所有权,由原来的特许经营商变成了品牌所有者;星巴克把中国业务60%的股份卖给了博裕资本,自己留下40%;汉堡王母公司RBI和CPE源峰一起成立了合资公司,CPE出资3.5亿美金持有83%的股份;哈根达斯把中国大陆线下门店的业务授权给柠季为主要负责人的运营公司。外资餐饮纷纷出让控股权,这是认输还是理性的止损,答案就在议价权的变化当中。

从特许经营商到品牌所有者
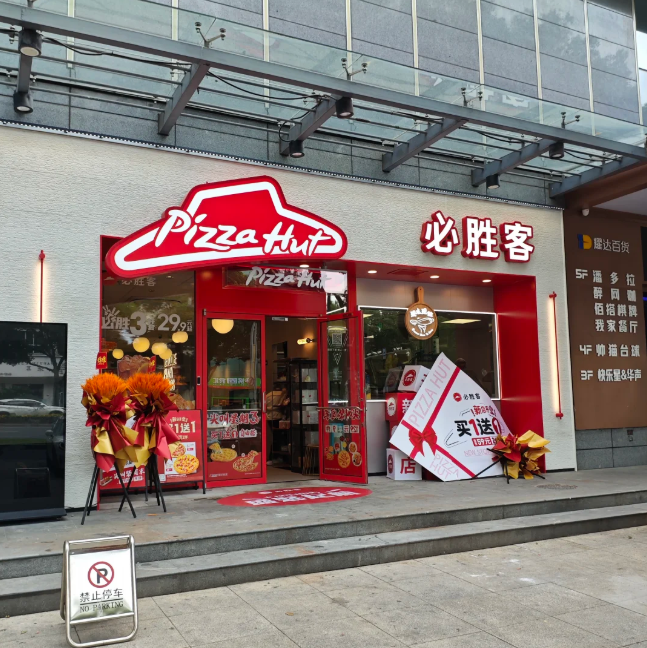
本轮控制权交接棒中,百胜中国最为典型。花费12亿美金买断必胜客在中国大陆地区的全部股权,由原来的特许经营商变为品牌拥有者,并且不用再向Yum Brands交3%的特许经营权使用费。
(图源:小红书)
该笔交易将会使必胜客餐厅的利润率以及经营利润率提高2.8%,并且可以提前实现原计划在2027年、2028年每年新开600家的目标,变为每年超过800家。身份发生改变之后,推理过程也跟着发生变化。
以前必胜客中国地区的菜单、开店计划和品牌方向都由海外总部来决定;现在则可以由中国团队自己做主了。百胜中国的首席执行官屈翠容将其称为一个重大的进步,在经营必胜客36年之后,终于成为该品牌的拥有者。
这背后有一个更大的转变,那就是外资品牌开始认识到中国市场决策权要本土化。海外总部的决策链条太长、产品更新速度慢,无法适应中国市场变化的速度,与其通过太平洋另一端进行遥控管理,不如把控制权交给了解当地市场的人员。

交出控股权,攥住品牌IP
星巴克和汉堡王走的是另外一条路:成立合资公司、出让控股权,但是保留品牌知识产权。星巴克和博裕投资进行合作,博裕资本所管理的基金拿下了中国业务60%的股权,而星巴克保有40%,继续持有品牌的授权权,并依靠授权费用以及投资收益来盈利,把门店数量从八千家扩大到两万家。
(图源:小红书)
汉堡王母公司RBI和CPE源峰共同设立合资公司,其中CPE出资3.5亿美元,占股83%,RBI持股17%,目标是在2035年前将门店数量增加到4000多家以上。哈根达斯采用的是更加轻便的业务授权方式,把大陆地区的线下门店授权给了柠季为主要的运营主体。
三条路径殊途同归,外资品牌出让了经营权,获得的是本土资本与运营团队的扩张能力。博裕、CPE们了解下沉市场的扩张以及供应链的改造,这正好是海外总部所缺少的一块拼图。但是本土团队接手之后是否会为了追求扩张的速度而牺牲品牌的调性以及质量,这也是控股权交接所付出的代价之一。

本土品牌把洋品牌的门店模型打成了负资产
外资餐饮失去控制权的原因是被国内品牌逼到了死角。瑞幸拥有3.6万个门店,对于星巴克中国8000家门店形成了压倒性的优势;华莱士有1.8万个门店,塔斯汀已经突破了万家大关,依靠低价和下沉渠道重新定义了西式快餐行业的竞争格局。本土品牌的平均消费为17-18元,比麦当劳的27元、肯德基的30元低很多。
(图源:小红书)
这样就使得洋品牌的门店模型成了负资产。当消费者十几元就可以吃上一份汉堡的时候,麦当劳、肯德基的品牌溢价也就被不断摊薄了。洋品牌在中国市场上,从躺着赚钱的品牌红利时代进入了要拼尽全力去争夺市场的效率竞争时代。
更深层的原因就是中国供应链与运营能力已经很完善,使得本地团队第一次在实力上超越了海外总部。以前外资品牌依靠标准化体系以及品牌溢价来实现扩张,但是现在这些优势已经被本土品牌通过提升供应链能力、数字化转型和产品创新等方式逐渐缩小了。议价权也因此发生逆转,并不是外资想要交出股权,而是如果不交出股权就会破产。

控股权交棒,是认输还是重新定价
这一轮的控股权移交其实就代表了中国供应链和运营能力的一次估值。外资品牌放弃控制权,并不是投降,而是接受了这样一个现实,在中国市场的发展必须依靠本土化的运营能力以及下沉市场资源,这些都是国外总部所不能给予的。
但是交接棒也有一定的风险。博裕、CPE接棒之后能否在保证品牌调性的前提下进行扩展也还是未知数。历史上外资品牌本土化的失败案例很多,为了速度而牺牲质量、为了规模而稀释品牌都是存在的风险。
(图源:小红书)
同样地,出海中的中餐也面临着同样的问题:当中国的企业带着供应链和运营能力走向世界的时候,也会遇到找到合适的人才、了解当地的市场、在保持品牌的特性的同时又要扩大规模的问题。外资餐饮在中国市场的成绩单就是一次本土化的尝试,也是一面关于出海中餐的镜子——先找到合适的人,再去谈开店。
本轮控股权交接的一个共同之处就是接盘方大多为深耕中国市场、实力雄厚的本土资本。博裕、CPE源峰、柠季背后站着的资本方都知道中国下沉市场的状况以及供应链的情况,这也是海外总部所缺少的能力。外资品牌把经营权交给他们,实际上就是用本地的运营能力来抵消本地品牌所带来的竞争压力。这是双方都得到好处的一桩生意。
但是交易的另外一面就是品牌调性的风险。本土资本擅长的是效率、规模,不擅长品牌的长期经营。以扩张速度作为合资公司主要KPI的时候,品牌品质与调性就会被牺牲掉。汉堡王、星巴克等品牌在中国多年所建立起来的形象,在本土团队追求规模的时候是否会受到影响,这还需要时间来验证。
更为宏观的角度来讲,此番交接意味着外资餐饮在中国所扮演的角色已经出现本质的变化。以前它们是品牌的输出者,依靠标准化、品牌红利占领市场;现在它们变成了品牌的授权人,靠收取授权费和投资收益来分一杯羹。
(图源:小红书)
背后的含义就是中国的供应链、运营能力整体上已经成熟了,中国消费市场也从以前对外国品牌仰望的姿态变成了现在的平视。对于走出去的中餐来说,这就是一面镜子。中国的企业带着供应链和运营能力出海的时候,也会遇到本地化、品牌调性以及扩张速度之间的取舍问题。
外资餐饮在中国的成绩单上,既有一方面成功的部分,也有一方面妥协的部分。出海的中餐并不是简单的复制和扩张,在找到合适的人之后,还要守住品牌的基本原则。
这次交接棒给市场留下的一个待解的问题就是:本土团队能否在规模和质量上找到一个平衡点。博裕、CPE们所擅长的是下沉与效率,但是当门店从8000家增加到2万多家,或者从4000家扩大到更多时,扩张速度所带来的品控以及品牌稀释的风险也会随之增大。
过去很多外资企业急于本土化的结果往往是失败的。对于星巴克、汉堡王、必胜客来说,交出控股权只是个开始,考验真正的本土操盘手的是,在把盘子做大的同时,不要让品牌成为又一个只有规模没有调性的连锁符号。
外资餐饮纷纷把控制权交出,并不是认输,而是在对中国供应链、运营能力重新估价之后的一种结果。当本土品牌用高性价比、下沉密度将洋品牌门店模型变成负资产的时候,交棒就成了唯一理性的选择,但是交棒之后的品牌与规模之争才刚刚开始。


