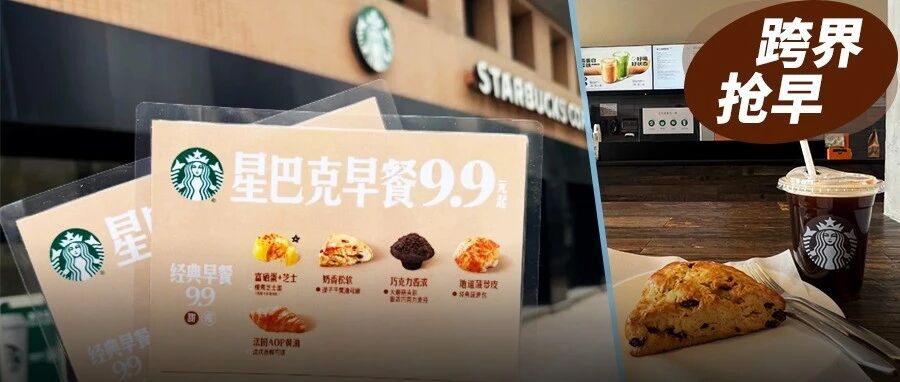
9月份,星巴克的早餐团购在抖音上刷屏了——9.9元、13.9元的价格,比四年前便宜了一半多;霸王茶姬推出了五块钱一个的白雾红尘茶叶蛋,单点五块钱、加配两块五毛钱;奈雪超八成的门店都开始卖早餐了,瑞幸贝果三明治卖八块九,古茗和蜜雪冰城也跟进了。
一些曾经把咖啡、奶茶卖到二十元、三十元的品牌,一下子把身子弯到了十元以下,在社区包子铺那里分食早高峰。这次早餐下探的背后,新茶饮增速由原来的19.3%下降到了6.45%,一年之内有15.7万家奶茶店退出了市场。争的是店里的早高峰之前或者晚高峰之后的时段。

9.9元的早餐,卖的是闲置的上午时段
一句“早餐只是一种附带商品”的话就道出了生意的本质,在消费者核销早餐券的时候,店员会问一句是否需要搭配一杯咖啡。品牌的真正打算就是把空闲的操作台、早上空闲的时间段利用起来,用一个低价商品先把顾客吸引过来,然后再顺手卖出一杯高利润的商品。
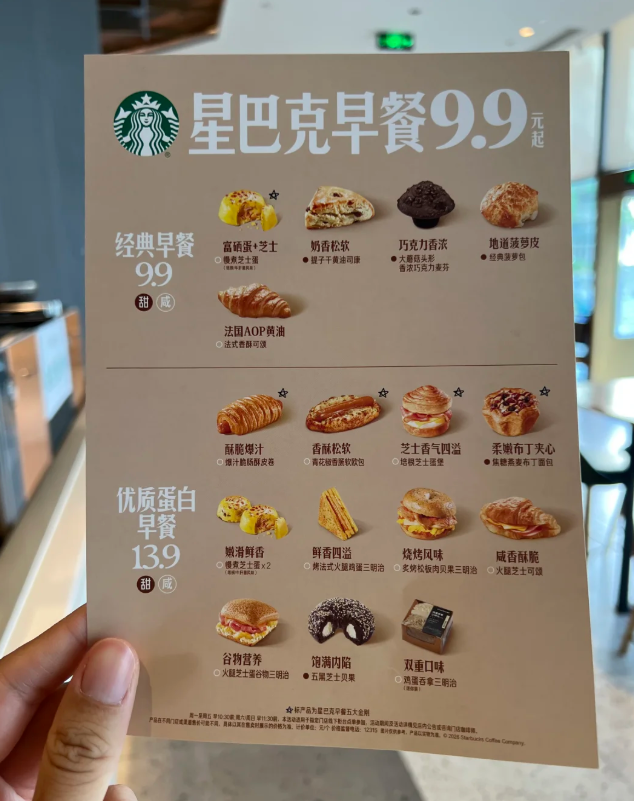
(图源:小红书)
餐饮门店的成本是固定的:房租一天都不能少,人工要按照班次来排班,设备即使在没有客人的时候也会继续折旧。早上时间段通常是大部分茶饮咖啡店最为萧条的时间段,店铺开着门、开着灯,但是并没有什么收入。
把闲置产能拿出来,以接近成本价的早餐来吸引顾客,从逻辑上来说可以分摊固定成本。但是闲置产能变现存在一个上限。早餐客单价小,备货损耗大,一条现制三明治、一份现烤贝果卖不出去的话,报损直接吃掉本来就薄的毛利。
最主要的是,9.9元的价格段把商场里的茶饮店直接拉到了便利店、社区包子铺的正面交锋中去,后两者的人力成本和租金要远远低于商场一层的连锁品牌。同样是9.9元的交易,便利店可以赚钱,但是百货商店不一定能够赚钱。

主业失速,早餐是被逼出来的第二场景
这次早餐热并不是由于品牌主动创新所导致的,而是因为在主营业务发展遇到困难之后所采取的一种被动补救手段。新茶饮行业的增速从高峰期的19.3%一路下滑到6.45%,全国奶茶店数量达到44.9万家,单店收入普遍压力很大。
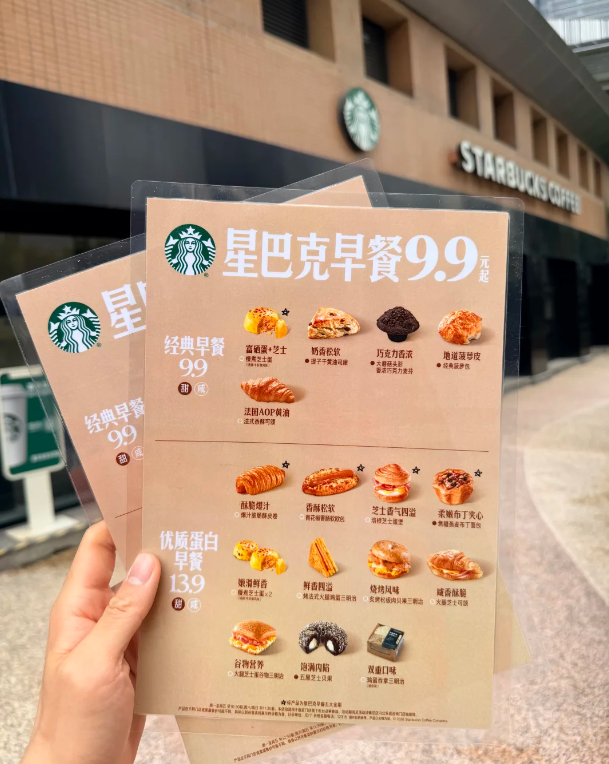
(图源:小红书)
一杯奶茶的复购周期被拉长了,门店又密布成互相分流的状态,那么品牌就要想出一天之内更多的进店理由,而早餐就成了最近的一块增量。根据现有的数据来看,这块增量的含金量有待商榷。据调查,94.2%的人早餐花费在10元以内,连7.9元的蜜雪早餐都有一部分人觉得太贵。
因此,早餐行业的价格天花板很低,品牌若想依靠提价来获得利润的话几乎没有空间了。早餐客单价低,决策也很快,所以它其实是一种流量生意而并非利润生意,能不能改善单店模型的关键是看能不能把低价的客流转换成饮品销量。
星巴克的情况比较有代表性。一边在美国北美的店铺快速减少,另一边在中国进行下沉式发展,早餐团购价低至9.9元、13.9元,相比四年前已经下降了一半左右,某种程度上是通过低价来弥补正在流失的客流量。品牌溢价因为价格战不断地被摊薄,所以早餐就成为维持门店活跃度的一根救命稻草。

全时段运营,对人效和损耗是双重加码
把一家店的营业时间从午晚高峰延长到全天候,账面收入增加了早上和晚上两个时间段的销售额,但是账本上的支出也相应增加了。一是人效方面,早餐要提前上班、准备更复杂,工时延长、排班变密,人工成本不一定能够通过微薄的早餐毛利来抵消;二是损耗方面,早餐品类保质期短、备货量难以预估,多做会浪费、少做就会断货,两边都是损失。
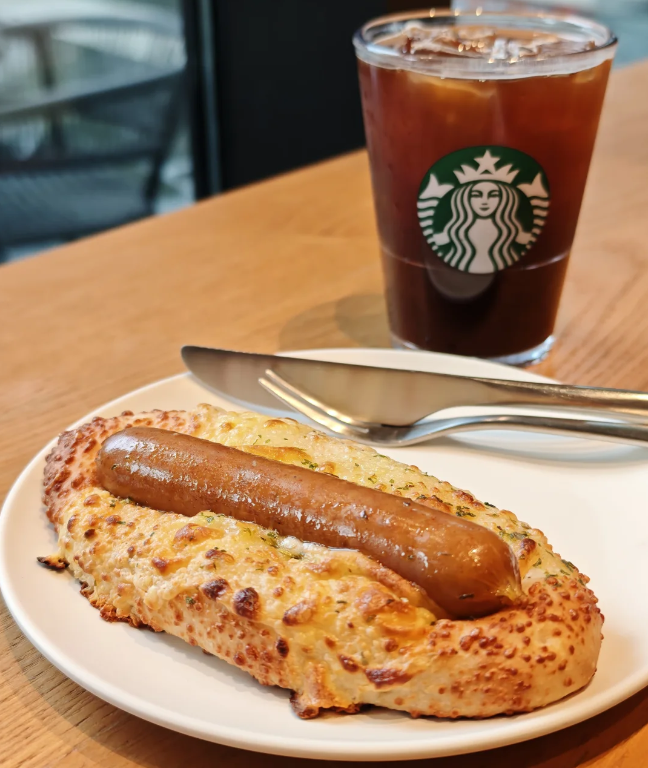
(图源:小红书)
连锁品牌的优点,在这件事情上却变成了负担。社区包子铺由夫妻二人经营,租金便宜、决策迅速、损耗控制得当;商场里的茶饮店早餐需要经过总部供应链、标准化的备餐流程以及较长的决策链条,成本结构本身就比较重。用连锁的方式来卖一份9.9元的早餐,从效率上来讲,并不一定比楼下小摊贩强。
更深层次的问题是单店模式本身已经很薄了。新茶饮门店的客单价、利润率被价格战不断压缩,在这时候把有限的人力、物力分到早餐上面来,无异于在本就微薄的利润之上再加一层负担。多卖一份9.9元的早饭,到底是填补窟窿还是给本就紧张的成本结构上再拧一把螺丝,哪家品牌都没有算出一个明白账来。

和包子铺抢生意,赢的未必是品牌
本轮早餐下探最蹊跷的地方就在于,品牌们一头扎进了自己并不擅长的战场。早餐是最为典型的地域性和时效性的生意,包子铺、煎饼摊、便利店在社区里已经经营了好几年,既占了有利的位置又养成了人们的习惯。连锁品牌依靠的是补贴获取的第一单,而不是复购。
(图源:小红书)
低价早餐也会反过来损害品牌的整个价格体系。当星巴克推出9.9元的早餐后,消费者对于其价格的认知就会被重新定位,之前愿意为二三十元的咖啡买单的人也会开始比较价格。9.9元的早餐会不会成为压垮品牌溢价的最后一根稻草,也是一连串可怕的结果中的一种。
做早餐的品牌有很多,但是能把早餐做好,现在还没有。此轮集体下探更像是存量客源争夺的一种尝试,最终结果大体如下:早餐增加了些人流量,但是并没有带来更多的盈利;而享受到早餐带来的红利的,仍旧是那些原本就做早餐的人。
星巴克在这股早餐热当中所占的位置最让人感到耐人寻味。它在美国北美的关店速度很快,在一年之内进行了两次大规模的关店行动,共关闭了250家店铺,而在中国,则采取了下沉扩张的战略,在早餐的价格上更是打到了9.9元。
全球市场的萎缩和中国国内市场价格上涨不同的表现表明,中国市场在星巴克的战略上已不再具有高端典范的意义,而变为必须要守住的份额。由于品牌溢价被价格战不断地压缩,所以早餐就成为了咖啡维持门店活跃度的一条命根子。
(图源:小红书)
但是9.9元的早餐对于星巴克品牌来说是一把双刃剑。它多年来经营的是第三空间以及高档咖啡的形象,一杯咖啡价格在20元左右。现在把早餐打出9.9元,当然可以吸引到对价格比较敏感的顾客,但是也会反过来稀释品牌高端的印象。习惯了9.9元的星巴克之后,再让消费者花30块钱买咖啡就困难多了。
更深一步而言,本次早餐行业下滑将会造成整个行业的踩踏现象。当星巴克、奈雪、瑞幸、古茗、蜜雪冰城蜂拥而至的时候,早餐价格被一再压缩,最终也没有谁在这样的场景中赚到钱,反而把本就不错的上午时段利润也一起卷走了。
餐饮业的历史一再证明,用低价吸引过来的顾客,忠诚度很低,等补贴、低价停止之后,顾客也就走了。品牌在早餐方面所投入的是本来就十分紧张的经营资源,得到的结果可能是两败俱伤的消耗战。
茶饮、咖啡抢着卖早餐,并不是为了争夺一顿饭的时间,而是为了占领门店里最为空闲的几个小时以及消费者一天当中多一个进店的理由。但是当价格降到9.9元,对手又是房租和人工成本更低的包子铺的时候,这笔账的赢面从一开始就很小。


