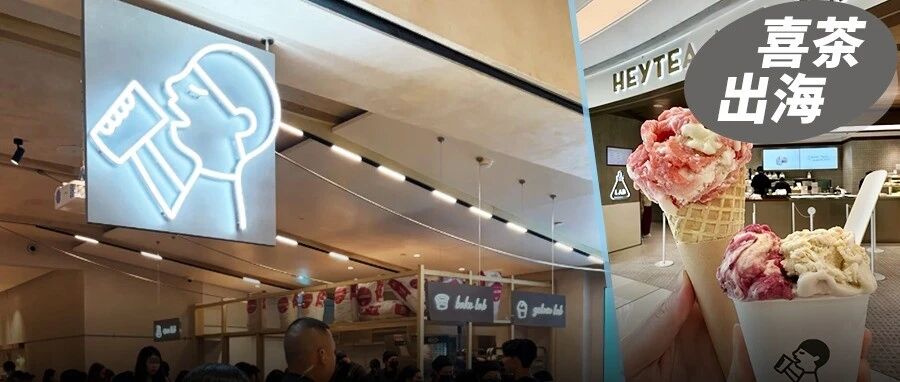
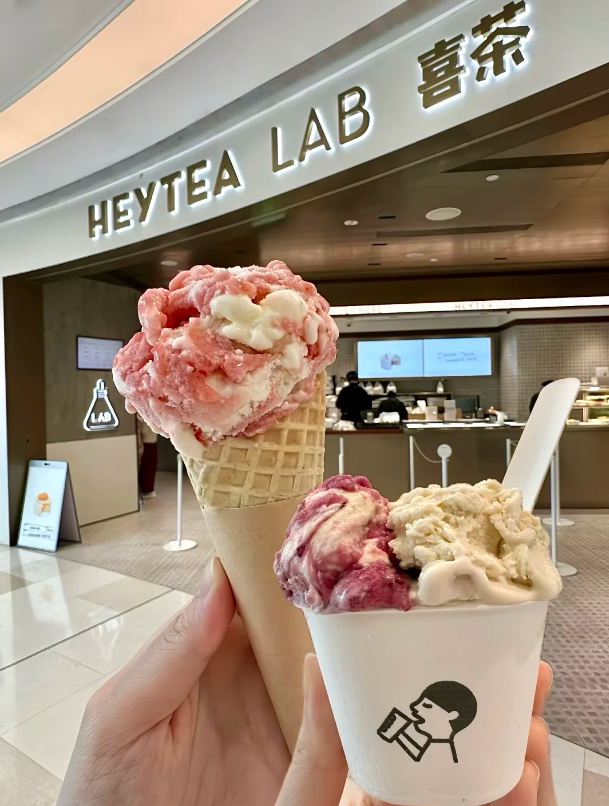
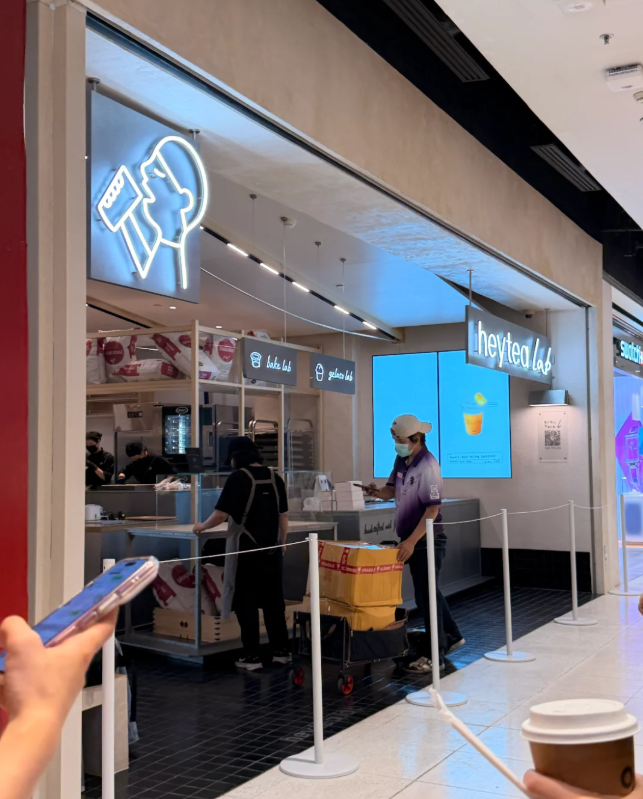
9月25日,喜茶泰国首家门店在曼谷CentralWorld正式营业,它是亚洲第一个、全世界第三个海外LAB店,在开业之前就有500多人排队,队伍长度超过300米,需要等候3个小时以上,开业三天之内所有产品都有51%的折扣。
在过去的一年里,喜茶海外门店的数量增加了5倍多,目前已经超过了120家,分布在美国、英国、澳大利亚、加拿大等地。在国内价格战已经卷不动的时候,在国外做一场降价就可以生意兴隆的事情是否可行呢?曼谷500人的队伍中,其中有多少是来打卡的游客,又有多少是能长期消费的本地顾客,这就决定了这门生意到底是昙花一现还是持久战。

首店即灯塔,卖的不是奶茶是品牌
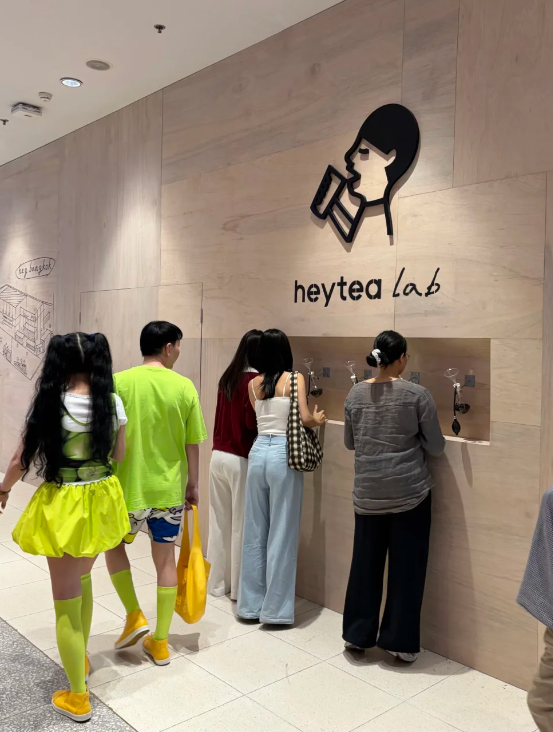
喜茶在曼谷开的第一家店并不是普通的喜茶,而叫HEYTEA LAB,是喜茶最高规格、最实验性的概念店。之前只有纽约时代广场、多伦多伊顿中心这样级别的商圈才有LAB店,曼谷店是亚洲第一个、全球第三个海外LAB店,在东南亚也是第一家。
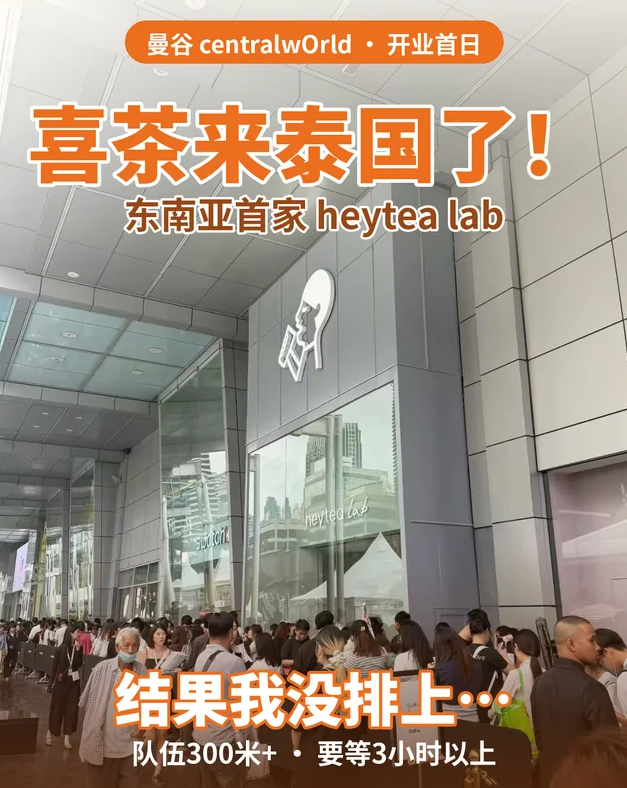
(图源:小红书)
首店开业最高等级的概念店,虽然看上去很烧钱,但是其实喜茶海外市场战略的核心就是首店要做的不是盈利,而是树立品牌形象。纽约LAB店开业第一天销售量就超过了3500杯,之后每天平均销量都在2000杯以上;曼谷店开业之前就有500多人排队,队伍长达300多米。
这些数据背后的意思就是先在某一个市场用最大的投入建立起高端、稀缺的品牌形象,然后由普通的门店来分流客流实现规模化的经营。有了招牌之后再去开展生意。
每一家LAB店都有属于自己的独特产品,在多伦多店中可以品尝到8款全球限定的产品,在曼谷店中能尝到全球首发的茶云概念teaAir。首店亏损的部分在品牌预算内,并不在门店预算内,这个账喜茶算得很清楚。

瓶装茶先进7-11,门店接棒
喜茶进军泰国并不是说开店这样两步就能完成的,而是一直在泰国铺垫了一年多。早在2025年的时候,喜茶的瓶装即饮产品轻果茶就已经通过CP集团旗下的7-11全国渠道进入泰国市场,在以最低固定成本进行市场测试、提升品牌知名度的同时也把渠道关系给建立起来了。
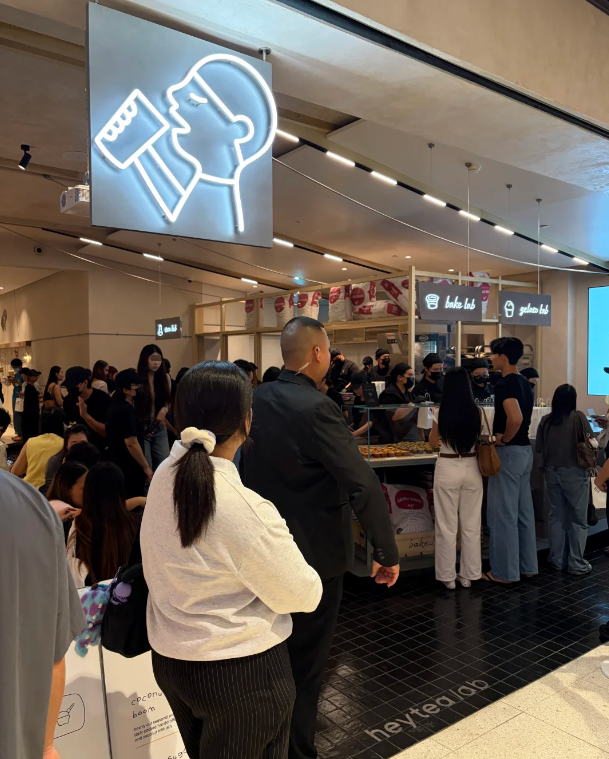
(图源:小红书)
其次是教科书式的预热:在LinkedIn上发布曼谷门店经理的招聘信息被网友截图,在泰国本地社交平台上登上了热搜;官方账号完成了注册认证并正式宣布;门店围挡树立起来之后就成为了打卡地。到9月25号开门的时候,曼谷的年轻人对于喜茶的期待已经被吊了三个月多了。
先产品、再门店、首店即灯塔这样的路径,已经非常接近教科书了。但是灯塔店的投资属于品牌的预算,那么灯塔之后怎么办?等常规门店铺开之后,喜茶能否将灯塔店积累的品牌势能转化为可持续的单店盈利能力,才是这门生意真正的考验。

泰国茶饮,四国品牌四种路径
喜茶并不是第一个进入泰国的中国茶饮品牌,但是来得恰到好处。奈雪于2023年12月在曼谷开设了第一家门店,采取中高端直营模式,饮品价格为90-145泰铢,曼谷CentralWorld店开业三天就实现了近百万泰铢的营业额。
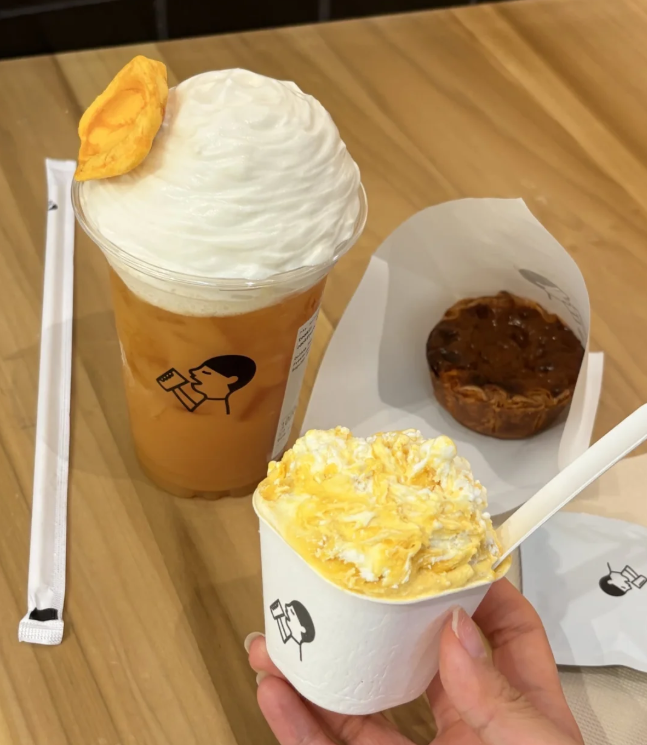
(图源:小红书)
霸王茶姬与泰国总统食品旗下的公司合作,泰国的大佬用本地供应链和网点来换取速度,用大约1.42亿泰铢购得了霸王茶姬泰国公司的多数股权;蜜雪冰城凭借极低的价格,在泰国铺设出了上千家门店,占领了最低的价格带。
四个国家的品牌、四种不同的方式,泰国茶饮市场正式进入到竞争阶段。低端有蜜雪,中端合资有霸王茶姬,中高端直营有奈雪,喜茶带着LAB店来,抢占的是新式鲜果茶、芝士茶这种生活方式的高端位置。但是生态位的空缺是暂时的,在四个品牌在同一个市场上短兵相接的时候,谁能够最终胜出,就看下半场的供应链和合规了。

一年6倍增速,组织能力跟得上吗
喜茶在国外的扩展速度非常快。过去一年里,海外门店增加了近六倍,现在已经超过了120家,并且遍布在美国、英国、澳大利亚、加拿大等地,在2023年之后加快了进入全球主要市场的步伐。但是每年增加六倍的门店数量,这样的组织能力能够跟得上吗?这是整个行业最大的悬念。
(图源:小红书)
海外供应链、加盟管理、本地合规的成本结构要比国内复杂的多。喜茶在海外使用直营和事业合伙人相结合的方式,在不同的国家要遵守当地的食品安全、商标、用工以及外资持股的规定,每一环节的合规成本都在增加。Lisa背书可以带来流量,但是要把流量转化为复购,还需要依靠本地化的产品以及稳定的供应链。
另外出海并不能成为避风港,而是另一个战场。蜜雪、霸王茶姬、奈雪一样不缺,喜茶在国内的对手,在泰国也有一样的存在。在国内价格战已经形成价格体系的情况下,把这场战争搬到国外也不见得就是降维打击,因为在海外对手也是这样做的。一年之间增长了六倍是品牌势能真实的表现还是在出海热潮中的泡沫要经过时间的考验才能得出答案。
喜茶出海真正的难题,在于灯塔店之后怎么办。LAB店可以树立起品牌形象,但是LAB店自身并不能挣钱,甚至会亏本。喜茶真正的盈利点在于之后常规门店的开设。但是常规门店的开店速度、单店模式、供应链成本等都会影响到出海的成功与否。灯塔店属于品牌的预算,而一般的门店则是生意,中间相差的是一整套供应链和运营能力。
(图源:小红书)
喜茶最大的短板就是海外供应链。国内的鲜果、奶源、茶叶供应链很难直接移植到国外。曼谷LAB店可以使用泰国当地的原材料,但是稳定性以及成本的问题都比较大;美国门店面对的是更长的供应链、更高的物流成本。喜茶在国内依靠供应链的优势来保证价格上的竞争力,在国外就很难保持了。
Lisa给的支持也是一把双刃剑。顶流明星可以带来大量的流量和话题,但是流量并不等同于复购。靠明星打卡吸引来的第一批顾客,能有多少变成常客,这是喜茶必须要回答的一个问题。出海靠的是明星营销而不是产品的本身,那么热度消失之后,门店就现出原形了。
一年增长六倍,最大的挑战就是组织能力。喜茶要在一个国家管理直营店和合伙人店,在很多国家都要如此。各个国家的合规、用工、供应链都不一样。这样的复杂程度是不能由国内的一个总部来完成的。当扩张速度超过组织能力的时候,管理失控、品质下降的风险就会积累起来。喜茶在国内已经经历过一轮收缩之后,在国外扩张的时候会不会重蹈覆辙,这是一个值得警惕的地方。
更有意义的提问是关于海外市场利润帐的。喜茶在国内门店的毛利率依靠的是成熟的供应链带来的高性价比;而海外门店要面临的是原料成本翻倍、更高合规与物流费用的压力,在相同客单价的情况下,海外门店的毛利比国内低得多。
(图源:小红书)
LAB店亏钱是可以接受的,但是常规门店必须要盈利,否则一年六倍的门店增长率,在更大的土地上放大的就是亏损。喜茶官方从没有对外公布过海外市场单店盈利模式,它选择保持沉默的态度本身就已经是一个需要引起注意的信号了。
出海的另外一种风险就是品牌溢价能不能持久。喜茶不仅仅是在国外卖奶茶,还是一个代表中国新消费品牌高端形象的品牌,这个形象要靠不断的营销投入以及本地化的能力来维持。
曼谷和纽约的尝鲜客流一旦消失之后,依靠什么使得本地消费者愿意为二三十元一杯的奶茶买单,这才是这个生意能不能成立的关键。在国内价格战中已经可以看出,只有品牌故事是无法支撑起用户的重复购买的,在国外的故事也不能避免这一规律。
喜茶在曼谷出现了500人排队的现象,这表明了品牌具有很强的吸引力,但并不能反映出消费者是否会再来购买。首店就是灯塔的战略可以建立品牌,但是不能建立供应链和合规的下半场;一年六倍的海外市场增长速度,最大的疑问是组织能力能不能跟上,而且对手也没有减少。


