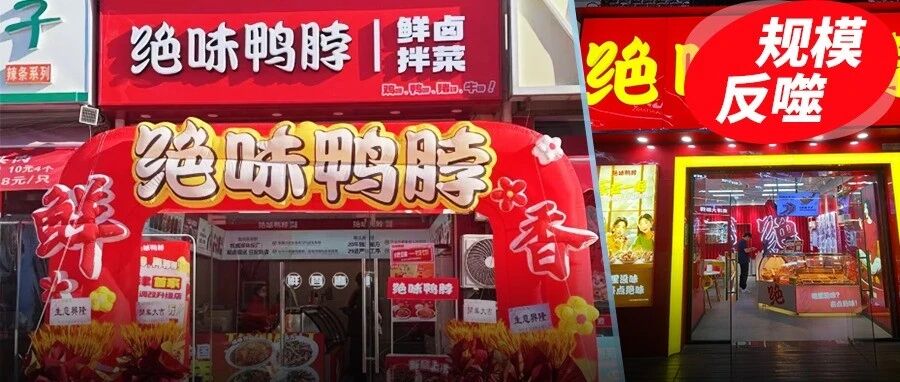
绝味食品的收缩还在进行当中。九月份的时候,媒体回顾了卤味龙头渠道收缩的情况:自2023年底门店数量达到1.6万家的历史高点之后,在今年第三季度门店数已经下降到不足9400家,两年内关闭了六千多家门店,平均每天有七家门店退出市场。这并不是某一家公司遇到的经营困难,而是一整个行业在进行利益再分配的过程。
戴上帽子之后,绝味的业绩仍然在下滑之中——2026年半年度营业收入为25.15亿,同比减少10.82%,扣除非经常性损益后的净利润仅为7987万,同比降幅达40.08%。更加危险的是经营活动产生的现金流量已经由正变负,上年还处于净流入状态,现在却成了净流出。关店并没有带来利润的恢复,规模下滑和利润下降是一枚硬币的两个方面,这就是绝味目前最大的问题。

6600家门店退场,规模红利被规模反噬
绝味在过去十年中实现了高速的发展,主要依靠的是一个轻量化的加盟体系:总部没有重资产开店,只是凭借很低的加盟门槛和密集的网点布局来迅速铺店,获得的是供应链供货、加盟费以及管理费所带来的稳定的收益。
规模越大,盈利能力越强,稳定性也越好。这套模式在消费上行周期中几乎是完美的,门店可以迅速扩张,客流量也会持续增加,各个参与方都会形成良性循环。
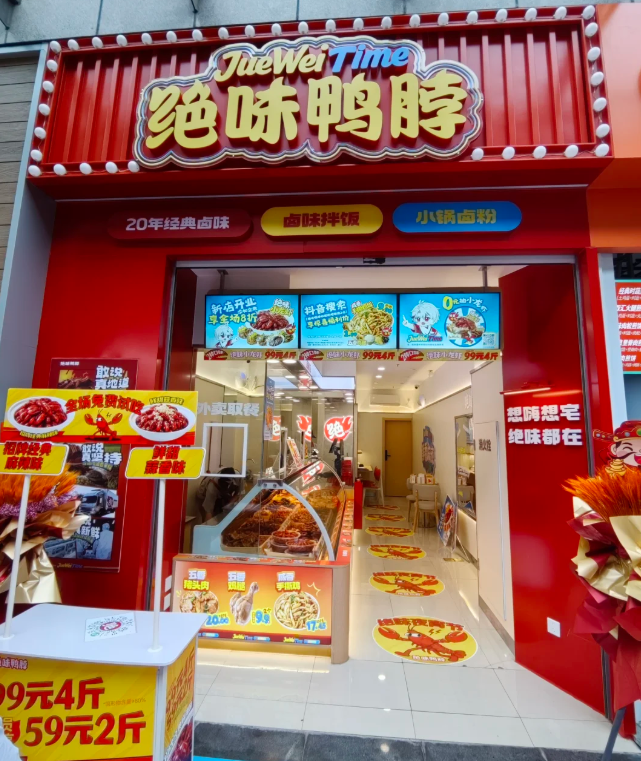
但是市场拐点出现之后,这套以前的优势就变成了致命的缺点。绝味有胆量在同一个商圈、同一条街上密集开店,用内部高密度竞争来排挤外面的对手。当商圈客流不再增长的时候,新开设的店铺不能够产生新的需求,只会瓜分原有的店铺的顾客。
(图源:小红书)
在方圆几百米之内多家绝味门店展开激烈的竞争,最后的结果是各家门店的营业额都出现了下降的情况,而房租、人工以及原材料的成本则是一年比一年高,单店的收入减少直接导致了终端利润的消失。
对于加盟商来说,卤味小店本来就是微利生意,十几万到几十万的开店费用,依靠稳定的回购来挣取辛苦钱。客流量减半、利润见底之后,大部分门店都陷入了“开店不盈利、关门亏损”的困境。
近两年大量的闭店并不是总部强令关闭的,而是由加盟商主动止损、成批退出。装修、设备、保证金等各种前期投入基本上无法收回,个体创业的成本全部沉没。靠规模带来的好处最后会被规模所反噬。

关店没有换来利润修复,现金流转负
绝味本轮收缩最大的风险就是关店没有带来利润的恢复。截止到2026年上半年,公司实现营业收入25.15亿元,同比下降了10.82%,扣除非经常性损益之后归属于母公司股东的净利润为7987万元,比去年同期减少了40.08%。
营业收入、净利润和扣除非经常性损益后归属母公司股东的净利润三项指标同时下滑,说明门店缩减并没有给公司带来规模上的提升,反而带来了利润的下降。
(图源:小红书)
比利润下降更加危险的是经营活动产生的现金流量由正变负。绝味经营产生的现金流量净额由上一年的净流入变为本年净流出1.82亿元。经营现金流体现的是一个公司的主业造血能力,现金流转负表明绝味的卤味主业已经不能自我供血,只能依靠外部融资或者消耗现有的现金来运转。
这背后的原因并不难懂。关店会使得收入端出现收缩的情况,但是供应链、物流以及总部管理所对应的固定成本并不会随之而消减。门店的数量减少了,但是给门店提供服务的产能、人力还是有的,单位成本因此升高了。
绝味以前依靠门店数量来分摊上游的成本,现在门店规模缩减之后,成本分摊的好处也就没了,所以利润自然就会快速减少。关店之后并没有得到瘦身的效果,反而是加速了下滑。
其中还存在着一个结构上的矛盾,那就是绝味的盈利方式。作为卤味行业的领头羊,绝味并不是靠从门店零售中赚钱,而是通过向加盟商供应原材料来获得收益。门店数量减少之后,供货的盘子就变小了,总部的供应链产能利用率也就降低了。
(图源:小红书)
为了支撑万店规模的产能和物流体系,绝味在门店数量超过一万之后才建立起来,而当门店缩减到不到万家的时候,这些固定的投入就变成了一种负担。关店节省了门店端的成本,但是把供应链端的单位成本提高了,这就是绝味关店之后利润反而下降的原因。
绝味的收缩问题上又加了一层难度,即卤味消费本身正在衰退。鸭脖、鸭架等卤制品曾一度是休闲零食中的必需品,但是现在的消费者选择已经由原来的零食量贩、现制茶饮、烘焙等等多种多样所代替了。
卤味三巨头的困境,根本上就是定价权错配的问题——用零食的方式卖出了正餐的价格、用加盟的速度透支了品控的底线。如果消费者觉得五十块钱买一斤鸭脖子没有买一斤牛肉回家自己加工划算的话,这笔账就不好算了。绝味门店的收缩既是因为自身的原因也是因为整个卤制品行业的不景气。
绝味这次收缩的门店中,大部分是加盟商主动止损退出,并不是总部主动关闭。绝味对于加盟店的整体体系已经不再抱有任何希望了。卤味龙头的优势从来都不是产品本身,而是由数以万计的加盟店组成的一张网。加盟商集体撤出的时候,这张网就出现漏洞了。补网要比开店困难得多。

美食生态投资连亏3.7亿,多元化成了拖累
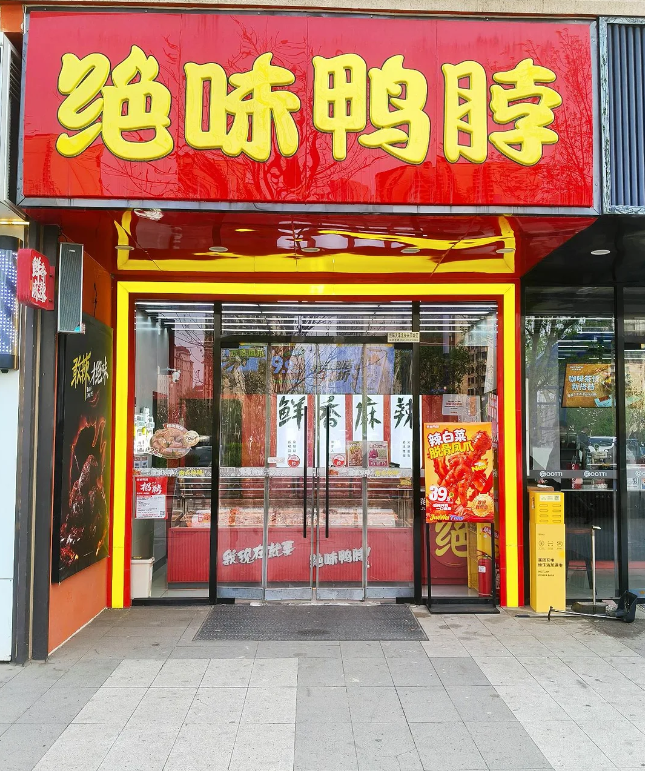
绝味另一道伤疤就是之前押注的“美食生态”投资。公司早期想要通过投资轻餐饮和食品产业链的企业来为卤味主业之外创建一条新的发展途径。但是该板块已经连续三年亏损,2022年到2024年累计亏损金额达到3.7亿以上。
(图源:小红书)
多元化的原因也不难理解,卤味赛道本身天花板很低,绝味希望通过投资来寻找新的增长点。但是结果却适得其反,美食生态投资不但没有成为第二曲线,反倒成了吞噬主业利润的黑洞。3.7亿累计亏损对于扣非净利润只有几千万元的公司来说,是一个很沉重的负担。
连锁餐饮行业的教训也不是没有的。主业还没有做扎实的时候就急于用资本去撬动第二曲线,最终往往两头空。绝味的卤味主业随着门店的缩减而不断下滑,投资业务也连续亏损了三年,两条腿都成了拖累。多元化并不能降低风险,反而是增加了风险。

回到主业,还来得及吗
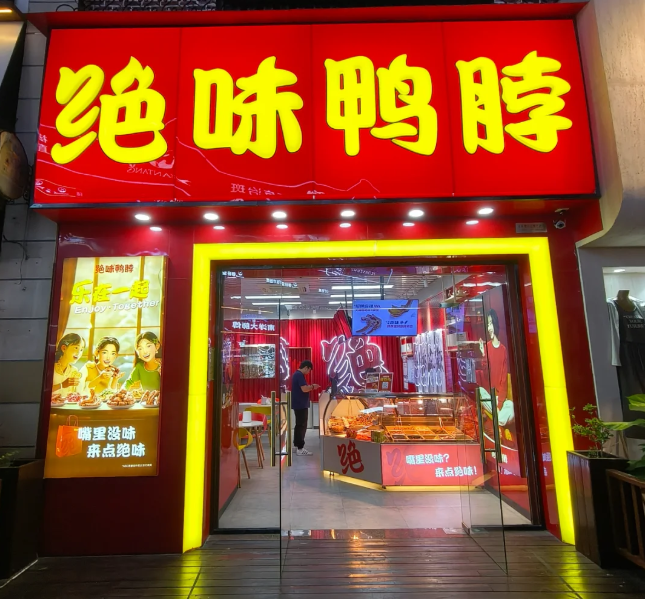
戴帽以后,绝味面对的就变成了两难的局面:主业减速,投资出血。大多数的市场舆论只关注到“万店龙头掉队”的表层现象,并没有意识到此次洗牌中真正的受害者是加盟商、上市公司和上游供应链,它们各自都受到了不同的内伤。
绝味要想重新回到正轨上,首先要解决的一个问题就是,关店到底是为了什么呢?如果关店只是被动止损的话,那么规模收缩就会继续拖累利润;如果关店可以换来单店模型的优化、现金流的改善的话,那么这次收缩才会有意义。但是根据现有的数据来看,结果是不理想的。
(图源:小红书)
卤味这个行业是不会消亡的,但是竞争格局会改变。绝味过去依靠规模坐稳了龙头的位置,但是现在的规模边际效益已经变为负数了。谁先找到“消费者愿意为哪种卤味买单”的答案,谁就能在下一阶段占有一席之地。根据现在的状况来看,绝味还没有找到解决的办法。
戴上帽子之后,回到主业只是一小步,能否使主业盈利才是真正的考验。但是目前绝味最缺少的就是重建网络的耐心和资金——主业增速放缓、投资出血,两条腿都成了负担,留给它转身的空间已经不多了。
绝味两年内关掉了6600家门店,但是没有带来盈利能力的恢复,反而让规模增速放缓、现金流恶化等问题暴露出来。美食生态投资连续亏损3.7亿之后,更是雪上加霜。卤味龙头所面临的困境,就是依靠加盟速度来透支品控以及单店模型。戴帽之后,如果绝味能够把关店变为提效而不是单纯的止血的话,那么回到主业的绝味就有机会重新站立起来。


