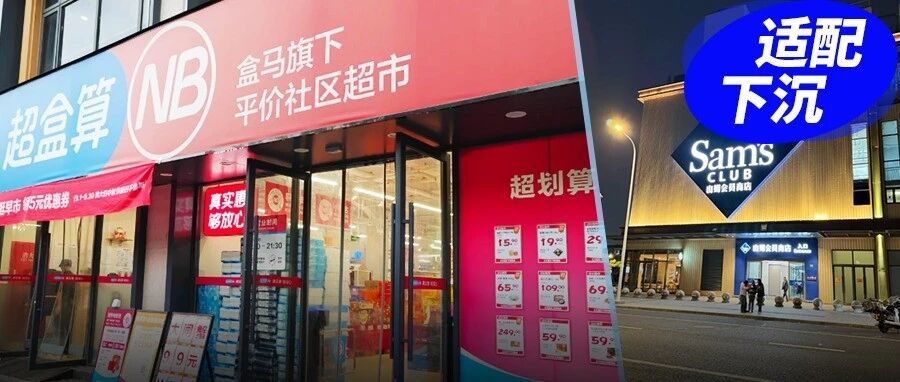
9月,盒马旗下的超盒算NB首次落地四川崇州,规划今年新增门店覆盖全国超300个县市。山姆在江苏省扬州市成立了自己的分公司,在这里开了它在中国大陆上的第四家分店,而义乌旗舰店也将在两年之内正式营业。本土超市也不甘落后,在去年一月份的时候就在湖北省黄冈市武穴市开了一座总面积达到九万两千平方米的购物中心,并且一口气引进了五十八家新品牌店铺。
几年前,大卖场就曾经大规模地向县城进军,并且出现了大面积亏损、关门撤出的情况,那这一次下沉和上次下沉之间又有什么不一样的地方呢?顶流商超押注的是县域消费升级的趋势,在此之前,“把一线城市的经验直接复制到县级市场上去”所带来的魔咒能不能被打破呢?

县城变了,商超才敢回来
上一次大卖场下沉失败的原因并不是因为县城没有消费能力,而是由于商家错误地选择了要下沉的方向。他们把一线城市动辄几十万平方米的大卖场模式照搬到县城,并且用一套标准化的商品结构以及运营逻辑来应对一个截然不同的市场环境。
因此大卖场固定的支出无法降低、商品不符合当地的实际情况、顾客量又无法支撑起运营所需要的投入,最终导致大面积亏损并且退出市场的结局也就成了必然。
(图源:小红书)
这次下沉的主要底气来自于县域消费逻辑的变化。我国共有大约3000个县市,占全国人口总数的七成左右,社会消费品零售总额也有六成左右出自于此。
近年来返乡创业的大约一百五十万人把大城市中的消费观念和生活方式带到了县城,并且促使县城居民到超市买东西不只需要买到大米面粉食盐这样最基本的食品,还会主动追求商品的质量、品牌的知名度以及服务带来的愉悦感。
这就是顶流商超可以再做一次“下乡”行动的根本原因——不是简单的市场转移而是用户需求结构化的匹配。

这次下沉,选的是“有消费力的县城”
上一次下沉所遇到的问题就是“广撒网”,这一次下沉的第一条改变就是把门槛提高了。
山姆盯上的都是东部强县,在此之前它已经开了几家分店,分别是昆山、晋江、张家港、江阴和义乌等地的县级市门店。这些县级市的经济总量、居民消费能力和人口数量都与部分地级市相当或者更高。
江阴属于年生产总值突破五千亿的大城市,而义乌则是全球最大的小商品交易中心。山姆下沉到县城,并不等同于进入贫困地区的传统定义。
(图源:小红书)
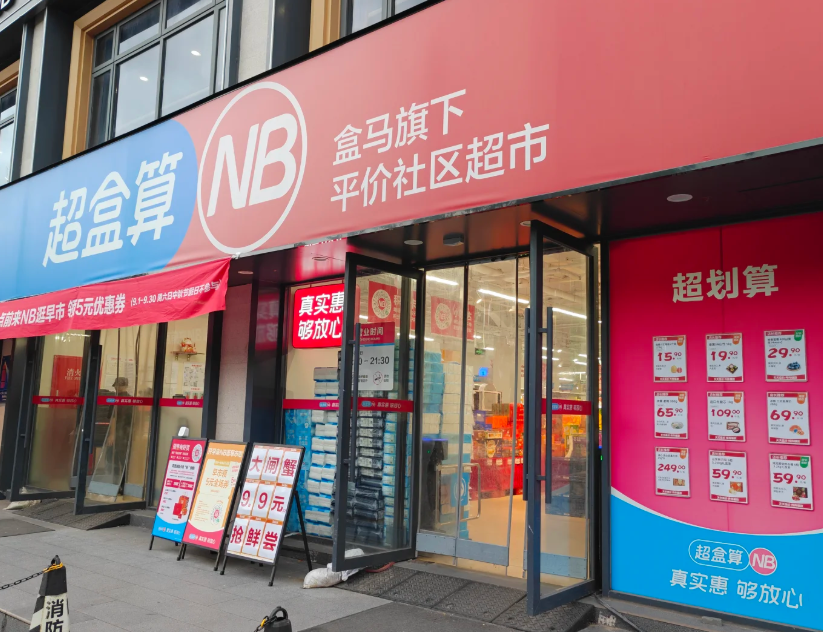
盒马鲜走的是小而美之路,即通过开设面积为600-800平米左右的店铺来实现。该店主要经营一些高频刚需商品,并且自有品牌的比例高达59%,价格比其他商场便宜了25%-35%。
其中大约三分之一到四分之一的产品都具有四川的地方特色,避免了租金昂贵以及竞争对手众多的老城区地段,选择在成熟小区或者产业园区附近开店,顾客只需步行五分钟左右就能到达。盒马鲜使用了硬折扣社区店模式,在县级市场的各个地方布下许多小型零售点。
两种方式的划分表示本轮下沉已经不是以前那个单一模型就可以解决的问题了,在不同的县区要做出相应的调整和适应。

会员制和硬折扣,在县域的账本不一样
山姆会员制度所遇到的问题,在县一级的城市要比一二线城市严重很多。会员制的基础是顾客愿意先掏钱然后再买东西,但是在县级市场的心理障碍更大一些。山姆的选择策略是以大包装、少品种为主,符合有一定囤货空间并且生活节奏稳定的中产阶级在一二线城市的消费需求特点。
而县域消费者的消费方式则更多地采用小额高频次的形式——虽然单件商品价格不贵,但是为了购买一杯20元左右的奶茶会愿意花更多的钱去享受它所带来的愉悦感。大包装式的囤货模式与县域居民的生活习惯之间还存在一定的矛盾之处。
(图源:小红书)
当山姆把会员制度带到三线甚至更低等级的城市之后,客单价只有一线城市的一半左右,但是整体运营成本却比一线城市要高出近一成五,并且这种情况下产生的盈利压力很大。
盒马超、盒区房等模式属于硬折扣,适合下沉市场的结构特点就是小店多、租金低、商品少、周转快、自有品牌比例大。盒马可以做县城店的原因是其核心竞争力在于供应链效率,而要在县城开很多店以摊薄配送成本,则需要大量的门店来支撑。

本土商超的“轻资产”打法
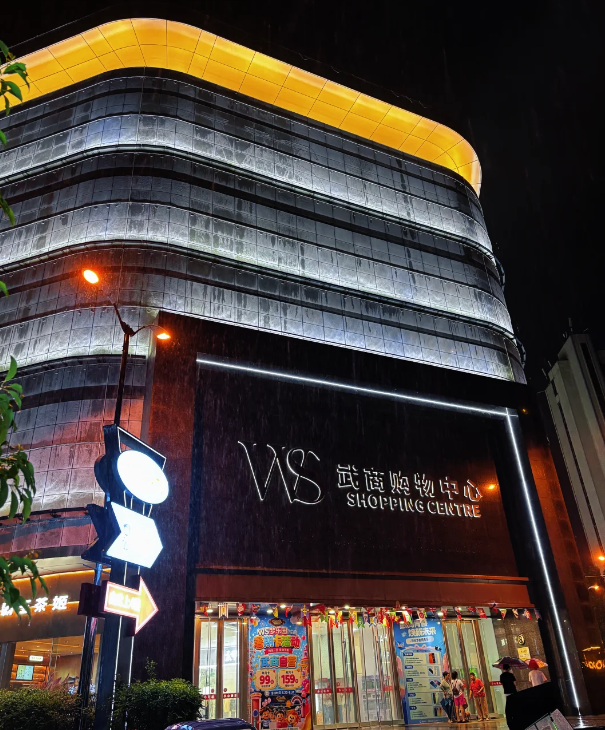
武商集团在武穴市的投资也给其他企业提供了借鉴经验。武穴武商购物中心采取的是轻资产的方式,在没有自有物业的情况下通过输出成熟的品牌资源以及管理方法来吸引58家武穴首店入驻。
(图源:小红书)
这种方式的好处就是可以避免全额投资带来的高企的风险,并且可以通过跟当地的伙伴一起分摊成本的方式来减少每一间店铺的成本压力。而武穴地处湖北、江西、安徽三省交界处,所以除了满足当地消费者的需要之外还可以影响到周围的黄梅、蕲春等地。
本土商超最大的优势就是对当地市场有很深的认识。比如武商,在湖北已经经营了几十载之久,在鄂东地区的消费者行为、商圈结构以及供应链资源等方面的理解程度远远超过外来的品牌。轻资产模式扩张的速度没有自营那么迅速,但是单店的成功率却很高。
县域市场的供应链成本,是绕不过去的坎
不管是哪种方式,在县域市场供应链成本上都存在结构性的问题。由于县域的基础建设比较薄弱,冷链物流网络覆盖不足,所以生鲜配送的成本也就相应提高。传统的农产品流通经过农户、产地商贩、批发市场的层层传递之后再到达零售终端,整个过程中的流通费用占到了农产品售价的三分之一甚至更高。
顶流商超想要进入县域开设门店的话就必须把供应链从城市的核心地带扩展到更加偏远的地方去,这样一来配送的距离就变长了,并且频率降低了,在每家店铺中所分担下来的物流成本也随之增加。
(图源:小红书)
盒马超市超盒算、NB以及快乐猴在人口稠密的城市中开店,选址原则为“高密度社区加县域中心”,通过人口密度来提高配送速度,在建德等地人口多的城市里开设门店,而在江阴、义乌等经济发展水平较高的县级市也选择了类似的策略。但是把门店开到人少、物流条件差的地方,就会造成供应链成本增加,单个店铺盈利更加困难。
这次能打破魔咒吗
本次下沉与上一次的区别主要体现在一个字上,“适配”。上一波单品大卖场下沉时的做法是,“缺什么补什么”,把一线城市的商品结构直接搬到县城去售卖。而这次下沉则是要满足县域消费者的需求,所以门店的设计、商品的选择以及供应链都会做出相应的调整来适应当地的市场环境。
比如超盒只保留了1500种左右的产品中大约三分之一到四分之一符合四川人的口味,山姆选择的是人口较多的城市开店而不是盲目扩张,在武商采用轻资产模式以减少单店的风险等都体现了适配的理念。
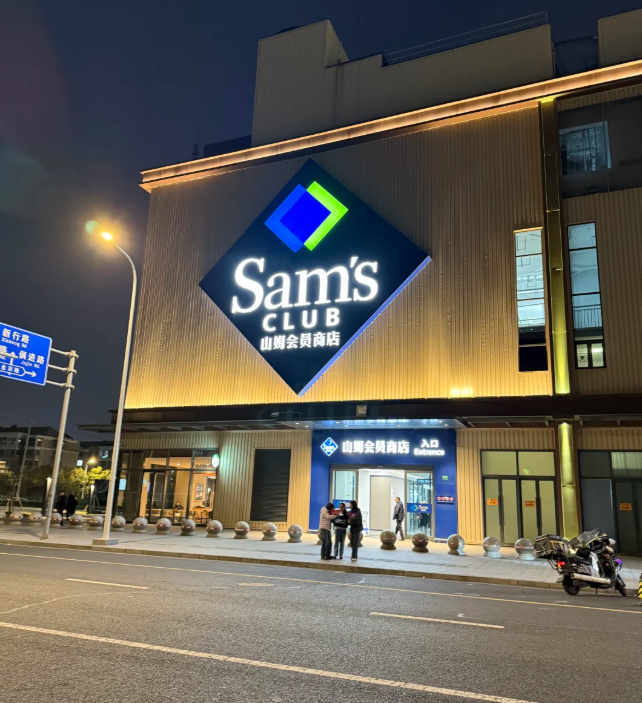
(图源:小红书)
但是合适的程度才决定谁能在县域真正扎根。县域市场消费者的消费频率、客单价和供应链的成本与一二线城市的差距很大。山姆的付费会员制度以及超盒算NB的硬折扣模式,在县城推广开来还需要一定的时间去检验是否能够实现单店盈利。
山姆“分姆”代购实体店在县城迅速扩张的现象表明重资产的会员店模式不适合普通的县域市场,两者之间的矛盾产生了大量的轻资产替代形式。
顶流商超“杀回”县城,赌的是县域消费的结构性升级。这次下沉和上一轮的区别,在于从“标准化复制”转向了“适配性渗透”。山姆选强县,超盒算NB选社区,武商选轻资产,三种路径对应三种县域市场。但县域市场的供应链成本、消费频次和客单价与一二线城市存在本质差异,适配的深度决定了谁能真正扎根。
上一轮失败的魔咒能不能打破,不取决于商超的决心有多大,取决于它们对县域市场的理解有多深。用一线城市的逻辑做县城的生意,上一次失败了。这一次,谁先学会用县城的逻辑做县城的生意,谁就能率先上岸。


