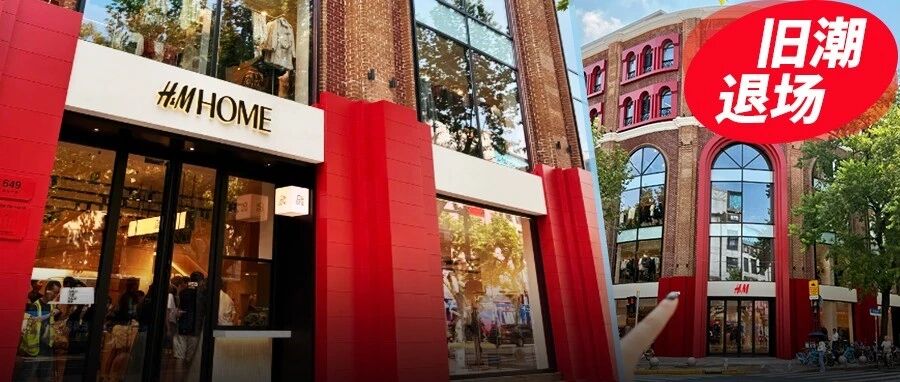
国庆假期,大街小巷到处都是出游逛街的人群。绍兴越城区金帝银泰城一楼,却出现了一幕有些耐人寻味的景象。H&M门店外面贴好了限时特惠的海报,店里面的衣服堆叠得老高,过道都显得有些拥挤。试衣间外面排起长长的队伍,路过的人乍一看,还以为是上新搞活动,走近打听之后才知道,这原来是闭店之前的清仓甩卖。
听店里的工作人员介绍,清仓活动从9月28日正式启动,全场三件五折,门店确定将于10月22日正式关门。这家店算得上银泰城的老商户了,2014年金帝银泰城开业的时候,它就同步进驻,一晃在这里扎根了整整十二年。还记得刚开业那一天,这家店单日销售额冲到二十万元,在整个商场里人气居高不下,前来选购的顾客排成长龙,妥妥是当年的排队王。对于绍兴本地很多八零后、九零后来说,以前周末约上朋友出门逛街,逛一逛这家H&M几乎是一项保留节目。很多人的青春记忆里面,都留存着在这里挑选新衣的片段。
早在今年五月份,柯桥万达的H&M就已经先行关闭。自此之后,金帝银泰城这一家就成了绍兴城区仅存的门店。等到十月下旬拉下那道厚重的卷帘门,绍兴城区就再也看不到H&M的实体门店了。单单一家实体店关停,放在商业圈子里算不上什么重大新闻,可如果把视线拉开,看一看全国的数据,就能够读懂这件小事背后潜藏的信号。根据公开统计的数据,H&M在内地的门店数量,在2019年到达顶峰的时候一共有535家。到2026年初,剩下大约158家。短短的六七年时间,超过七成门店陆续关掉。

闭店清仓期间,绍兴金帝银泰城H&M门店,试衣间前排起长队
绍兴并不是个例,整个浙江都能感受到这种收缩带来的变化。宁波最后的那家世纪东方店,九月底已经正式停业。这家2010年开业的双层大店,营业面积超过两千平方米,关门的时候货架几乎全部搬空,再也寻不到往日的热闹。今年杭州主城区的几家H&M也全部结束营业,偌大的浙江省,现如今留下来的实体门店仅仅剩下两家。
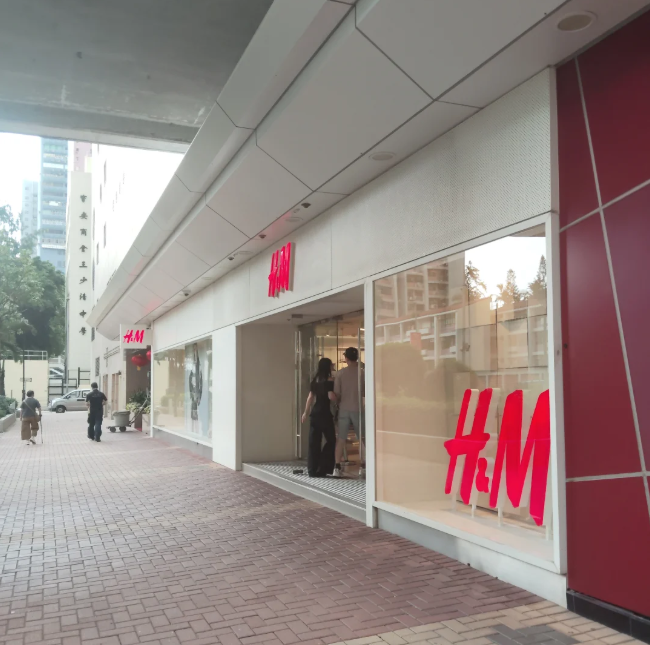
(图源:小红书)
站在清仓的现场,内心难免生出一丝感慨。明明平时进店的客流已经稀稀拉拉,宣布闭店打折之后,反倒一下子热闹起来。不少顾客一次性拎起七八件衣服,想着趁折扣多囤一点,甚至打算留到过年的时候穿。可谁都看得明白,眼前这股喧嚣,更像是一场体面的告别。
大家奔过来,主要是冲着五折的优惠,并不是发自内心依旧认可这个品牌。依靠大幅度折扣才换来的排队人流,恰恰暴露了日常经营当中的冷清。降价可以短暂维持几十天的热闹光景,却终究挽回不了持续下滑的市场局面。
如果想要理清H&M大规模收缩背后的缘由,还是得回头看一看它曾经风光无限的日子。十几年之前,H&M连同ZARA一同闯进国内各大购物中心,带来一套让人耳目一新的经营思路。
借鉴大牌的设计风格,定价却走平价路线,隔十几天就上新一批款式。那个时候普通年轻人想要跟上外面的流行风向,走进这样一间快时尚门店就可以实现。于是它迅速俘获大批年轻消费者的心。
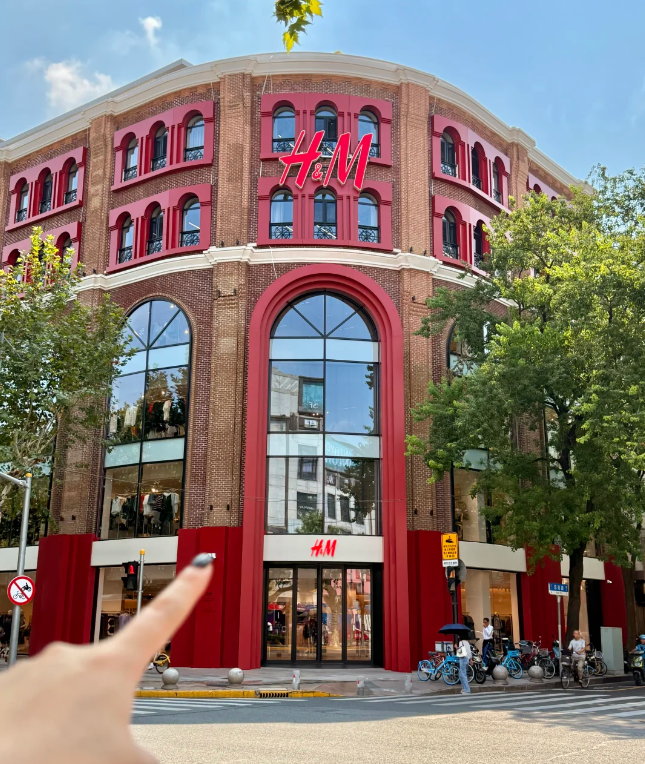
(图源:小红书)
也正是因为自带强大的引流能力,当时的商业综合体都争相引进它。商场不惜拿出位置最好的铺位,还会给出租金减免之类的扶持条件,希望依靠这家主力店带动整片区域的人气,抬高周边商铺的价值。
只是市场从来不会静止不动,曾经支撑H&M站稳脚跟的三样优势:上新速度、潮流款式、亲民定价,后来一点点被外部市场消解。

曾几何时,国际快时尚是中国购物中心争抢的引流主力店
先说速度和价格。随着电商发展,线上的竞争直接把这两项指标推到线下实体店难以企及的高度。像SHEIN这类线上服饰平台,上新是以天数来计算的,很多单品售价压得很低。直播带货兴起以后,手指点一点下单,隔上一两天包裹就直接送到家门口。
反观线下门店,房租、人员工资还有库存,每一笔都是实实在在的硬性支出。不管门店怎么加紧周转,始终跑不过线上网络销售的节奏。当单纯售卖货品这件事已经可以在线上高效完成之后,大面积实体店铺如果仅仅只承担卖衣服的功能,它存在的根基自然就开始松动。
(图源:小红书)
再聊一聊潮流审美层面的较量。最近几年国内服饰品牌强势崛起,UR这一类本土快时尚品牌成长迅速。他们更熟悉国内消费者的身形特点,懂得普通人的审美偏好,上新节奏同样很快。
现在的消费者也慢慢变得理性,不再迷信外国的logo。选购衣服的时候,大家更加看重版型、面料,衡量实际的质价比,考虑这件衣服到底适不适合自己。两相比较之下,不少消费者慢慢觉得H&M新款更新偏慢,老款积压多,面料做工平平,标价却并不实在,印象分就这样一点点往下掉。

货架依旧,可消费者要的“快、潮、便宜”,早已被别人接走
当然,还有一道绕不开的坎。2021年的新疆棉事件,实实在在伤害到很多国内消费者的情感。做消费生意,信任是最珍贵的资产。长年累月积攒起来的好感,崩塌往往只发生在转瞬之间。
事后品牌也没有拿出有力的补救举措。款式迭代滞后,品控上又频繁出现争议,好几重不利因素叠加在一起,再深厚的市场积淀,也经不住日复一日的消耗。
(图源:小红书)
不少人习惯把快时尚的衰落简单归罪于实体行业整体不行,其实这一看法并不客观。实体店本身并没有没落。同样是线下经营,优衣库牢牢抓住基础款赛道,依托稳定的供应链持续稳住市场;各式各样的设计师买手店、主题体验门店依旧常常出现排队的景象。
消费者不是不愿意走出家门逛街,只是大家不愿意继续为平庸的产品买单。真正被淘汰的,是那些守着老思路,不肯主动求新求变的线下门店。
有意思的是,同样身处国内的服装市场,几家老牌外资快时尚走出了两条完全不一样的道路。就在H&M持续关闭门店的时候,Gap在今年九月一口气新开十六家门店,更是首次把门店开到澳门,其余新店落址上海、南京这类重点城市。
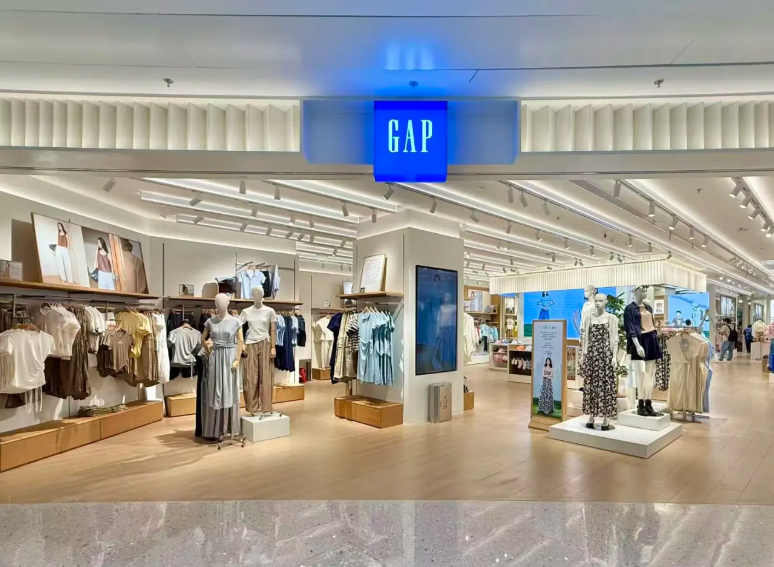
(图源:小红书)
Gap能够完成转身,关键就在于把中国的业务交给宝尊来运营。借助本土运营团队的力量,从产品开发、定价策略再到渠道布局,全部重新适配国内消费者的实际需求。
一边借助本土力量重新布局市场,另一边还在不断收缩阵地。两种选择,带来两种结局,其实指向同一个命题:面对汹涌而来的市场变局,企业究竟是把变化当成负担消极回避,还是敢于自我拆解,完成重塑生长。

一边是Gap借宝尊重新加码,一边是H&M持续收缩
外界的冲击,电商挤压和国货崛起,都只是外在推手。真正拖住H&M脚步的,还是源于企业自身。定价虚高、款式保守陈旧这些老生常谈的问题,迟迟没有下决心去整改。身处市场浪潮当中,船大之后掉头迟缓,对国内消费趋势的感知慢慢变得迟钝。
市场里面的消费总额并没有消失,消费者只是用脚投票,转而投向其他更加契合自身期待的品牌。商业里面有一个很朴素的道理,很多规模庞大的企业反倒容易忽视。
(图源:小红书)
当年消费者真心喜爱这个品牌是事实;后来大家毅然转身离开,同样也是事实。没有任何消费者有义务,仅仅念着往日的情谊,停留在原地等待企业幡然醒悟。等到品牌终于察觉到门店前排队的人越来越少时,往往市场格局早已完成更迭。
把视野再放大一些,遭遇关门困境的不单单是H&M,也并不局限于服装行业。往前数十年,“引进国际大牌、抢占商场优质铺位、大批量铺开门店”曾经是很多零售企业做大做强的通行路径。
可是随着流量入口从线下街道转移到手机屏幕之上,消费者的诉求也悄然升级:大家不再仅仅追求“能够买到”,转而更加看重买的值、买得称心。过去那一套发展逻辑,开始大面积失效。
不光快时尚身陷困境,曾经遍地开花的外资大型超市,还有部分固步自封的本土老字号,同样承受着转型阵痛。H&M七成门店的消失,表面上看是单一服饰品牌走向黄昏,更深一层,代表着一套传统的旧零售逻辑正在逐步退场。
(图源:小红书)
商场招商思路的调整,同样印证了这场变革。早些年商场愿意拿出两千平方米的大面积铺位,留给一个主力快时尚品牌,目的就是依靠它引流。现如今这类品牌自带的客流红利消退,商场索性把整块大铺面进行分割,引进好几家中小型特色商户;不少楼层腾挪之后改成餐饮业态。
餐饮自带很强的社交属性,能够吸引顾客停留更长时间。购物中心的招商逻辑就此改写:不再寄希望于某一个超级大店独占C位引流,转而依靠一批各具特色的品牌共同打造沉浸式消费体验,这几乎已经是一二线城市商业综合体共同的选择。
折扣留得住一时的客流,却换不回已经变了的人心
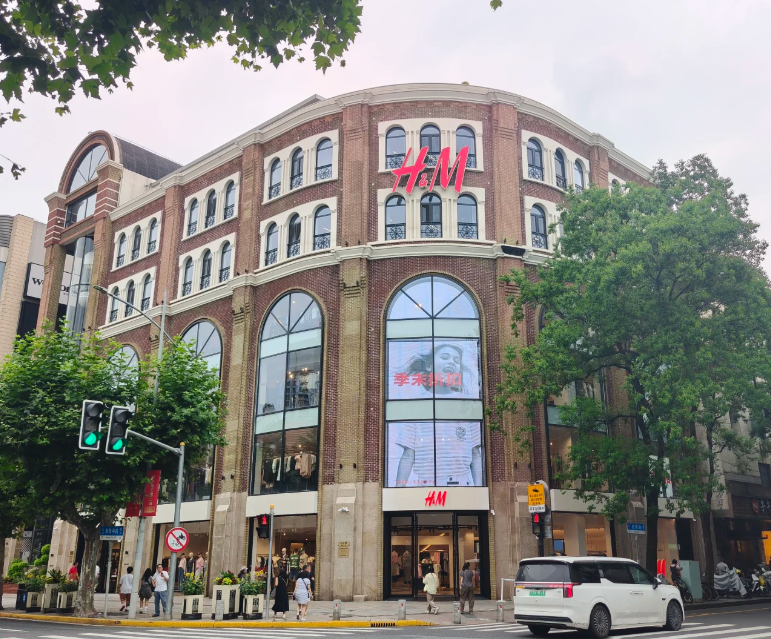
不过客观来讲,H&M并没有就此彻底垮掉。放眼全球市场,它依旧保有数千家门店,海外业务的根基还在。在中国市场它也没有直接彻底退出,现阶段采取关小店、保留核心商圈旗舰店的策略,同时继续深耕线上渠道。这样的调整,其实相当于为过去经营当中的迟钝与傲慢,缴纳一笔数额不菲的市场学费。
(图源:小红书)
这笔学费,值得仍然奋战在市场当中的每一个品牌细细品读。时代淘汰一家企业,未必是犯下什么惊天动地的严重错误,很多时候仅仅就是步伐变慢,思维趋于惰性,依旧拿多年以前的老办法来应对新一代消费者。
商场里面的货架可以清空,一旦消费者的心慢慢走远,想要重新聚拢就太难了。一座座城市陆续关上的H&M店门,无疑是一记响亮的警钟。市场之中从来不存在永久的王者,谁都不能依靠一块老牌招牌坐享红利。
世间唯一不变的就是持续发生的改变,企业唯有主动求变,紧跟消费的脚步前行,才不至于被滚滚向前的时代甩在身后。
H&M从535家关到158家,不是中国人不爱买衣服了,而是它没能跟上变化的速度。电商把快和便宜做到极致,国货把潮和懂你接了过去,旧模式的支点被一个个撬走。Gap借本土伙伴转身,H&M为迟钝买单,同一市场两种结局。关门的是门店,更是一整套旧零售逻辑。没有谁能靠招牌吃一辈子,唯有先变,才不会被抛下。


