10月8日,优衣库母公司迅销公司发布了2026财年的情况报告,报告显示综合收益为3.96万亿日元,同比去年增长了16.6%,归属母公司股东的净利润达到了5425亿日元,同比增长了25.3%,已经连续六年创造出了新的最高纪录。
但是一年之内中国大陆门店净减少了42家,北美和欧洲地区合计营收8776亿日元首次超过大中华区7240亿日元。一边关门,一边创造新的利润高峰,这两者看似矛盾的事情同时出现,就说明优衣库增长的逻辑已经变了,门店数量再也不是判断这个企业成败的标准。

利润第六年新高,靠的不是开店,是关店
将2026财年数据摊开来观察的话,优衣库此次创下的利润纪录,并没有哪一点是靠“多开店”实现的。到2026年5月底的时候,优衣库在中国大陆共有875家店铺,相比去年同月的917家,减少了42家。
这并不是临时改变,早在2024财年的时候,迅销大中华区CEO潘宁就已经公开提出计划,未来三年内,每年都会关闭或者翻新大约五十家中国的门店。执行上,该计划一直按预期顺利推进,并且有些项目还超前完成了计划。
(图源:小红书)
大部分关闭的店铺都具有一个共同的特点,那就是经营时间在十年以上,位置一般,坪效低。济南恒隆广场店是优衣库在济南的第一家店,已经开业十年了,七月底正式闭店;天津的第一家优衣库也是差不多同期关门;北京、杭州、佛山、长春、江门等城市的许多老门店也陆陆续续加入了关店的行列。
当初在做品牌扩张的时候得到的一些荣誉现在反而成了单个店铺盈利的包袱。优衣库算得很清楚,不如让无效的店铺消耗租金和人力,直接砍掉这些店铺,把资源集中到赚钱的地方。
这次关店事件就是优衣库在中国市场的扩张之路上的一个急刹车。2002年优衣库在上海开设了中国大陆的第一家门店;2014年门店数量达到100多家;之后它以更加灵活的店铺形式继续向下延伸,高速扩张时期每年新增80-100家左右,到2023年8月的时候达到了926家的历史最高纪录。
柳井正曾经说,中国市场的店铺数量至少可以达到三千家。但是从2023年开始,消费分级使得“多开店就等于多赚钱”的等式不成立了,所以优衣库才开始转向“拆旧建新”。

42家店关门的原因是更新换代以及整体门店过多造成的价值下降
“关店”两个字后面还藏着另外半边动作,优衣库一边关店,另一边又在新开店,只是方式变了。关掉的是效率低下的小店,开设的是核心商圈的大店:广州正佳广场开出面积超过千平方米的双层店,上海淮海中路上的全球旗舰店搬迁到几百米之外的新址重新开业,重庆解放碑上的全球旗舰店预计今年年底落户,成都、郑州、武汉、长沙的新店也都选址在黄金地段。
(图源:小红书)
最能说明问题的是上海淮海中路全球旗舰店的“瘦身”,原来的店铺面积超过8000平方米,新的店铺面积缩减到大约2800平方米,但是商品种类数量保持不变。店铺变小了,但是商品数量没有减少,因此坪效自然就提高了。
潘宁曾经透露过一个重要的数据,在2023财年改造了22家门店之后,单店营收都提高了大约50%,迅销CFO冈崎健的说法更加直接一些,在换了位置之后,中国的部分店铺销售额可以提高到原来的1.5倍左右。
换句话说,优衣库并不是在撤退,而是在进行一次“筹码置换”,把投入到低效店铺的钱抽出来押在高效店铺上面。门店数量这个多年以来一直在用的指标现在已经没有意义了,既不能反映出增长也不能体现出衰败,只不过是落后的经营模式而已。
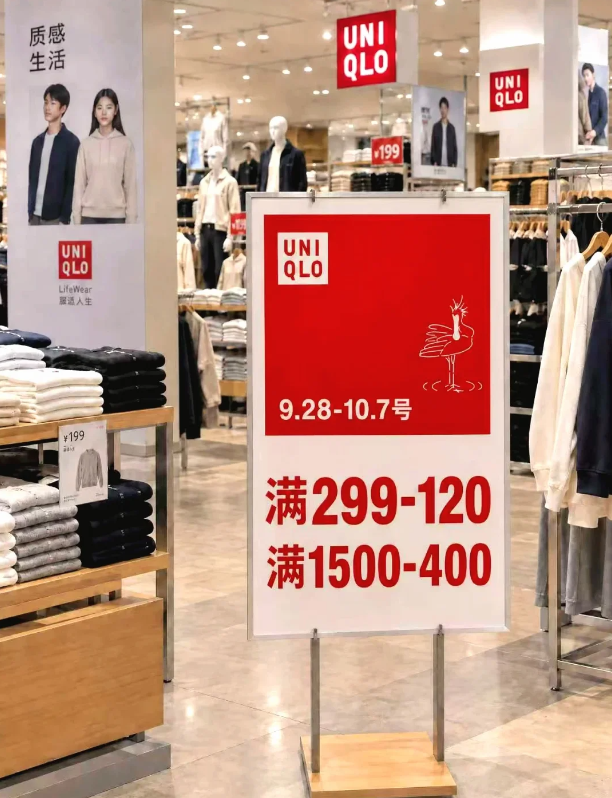
这套“拆旧建新”的方法,在迅销公司里有一个专有名词叫做“个店经营”,即不采用统一的标准来管理所有的店铺,而根据各个店铺所在的地区特点、顾客结构以及消费习惯来进行不同的商品组合和运营。
(图源:小红书)
同时利用电商来弥补关店后留下的市场空缺,优衣库希望把电商销售额占总销售额的比例由现在的约25%提高到30%,并且线上订单可以就近门店直接发出。一增一减之间,店效就更高了。

增长的引擎,从中国多开店换成了欧美提店效
优衣库增加了一个新的增长引擎。曾经的大中华区是迅销海外市场拓展的重点,柳井正也豪言“中国市场至少可以容纳3000家门店”。但是2025财年大中华区收入下降了4%,业务利润减少了12.5%,成为迅销在全球范围内唯一一个出现负增长的地区。
到了2026财年虽然恢复到了11.3%的增长幅度,但是以当地的货币来计算的话,收入仅仅增加了大约3%——账面上看起来很不错的数字中,有一部分其实是由于日元贬值而带来的汇率收益。
增长的主力军变成了欧美。北美区域的销售额为3649亿日元,增长率达到了34.6%,而欧洲地区的增速更快一些,两者合计达到8776亿日元,并且第一次超过了大中华区。
(图源:小红书)
迅销给北美、欧洲两地分别设定了五年之内达到一万亿日元的销售额目标。中国由原来的“开店引擎”变成了现在的“守成市场”,欧美则成为了新的“提店效引擎”。这样的切换实质上是把“规模增长”变成了“质量增长”。
大中华区的放缓之前就有所预示。2024财年大中华区业务利润只增长了0.5%,而到了2025财年,大中华区的收入下降了4%,业务利润下滑了12.5%,成为了迅销在全球范围内唯一一个出现负增长的地区,并且大中华区占集团销售总额的比例第一次低于20%。
压力来自两个方面:第一是国内服装消费主要为换季需求,新增需求较弱;第二是UR、蕉内等品牌依靠更加合身的版型、更快的上新速度以及更低的价格正在一点一点蚕食优衣库的“性价比”优势。到了2026年秋冬系列的商品提价幅度约为4%的时候,这个标签的价值就更加可疑了。

快时尚的范式切换:从规模竞争到坪效竞争
优衣库并不是唯一一个发生这种变化的公司,在整个快时尚行业中都有类似的情况。近年来Zara在中国也收缩了规模,H&M更早以前就已经开始关店了,行业的竞争已经由“谁开店多”转为了“谁的单店利润高”。
整个行业的变化就是切换的底色。2026年上半年国内服装零售额增长了大约6.7%,表面上看是回暖了,但是实际上却是低速温和地恢复过来,并且这主要得益于替换需求而不是新增消费。增量红利消失之后,所有的公司都会把“多开店”的模式重新计算为“单店收益”。
(图源:小红书)
优衣库也在用这样的标准来要求自己:以期末门店数量为基准的话,日本优衣库单店营业额达到13.9亿日元,而大中华区仅为7.7亿日元,不足前者六成。差距即是空间,但是也是压力。
但是切换起来并不容易。大店并不能自动赚钱,根据第三方研究机构久谦中台的数据,优衣库大店坪效可以达到普通门店的1.8倍,这依靠的是RFID试穿追踪、AI库存调度等技术投入,将库存周转时间压缩至83天,坪效的优势是用钱和技术堆起来的,并非店型本身所具有的。
参照更扎心的是,根据期末门店数量粗略估算的话,2026财年日本优衣库单店营收大约为13.9亿日元,而大中华区门店仅为7.7亿日元,不足前者六成。差距即为空间,但是也是压力。门店从资产变成了成本之后,谁能有效经营留下来的房子,谁才有资格去谈论未来——优衣库才刚刚迈出第一步。
优衣库用一份“关店+利润创新高”的成绩单来回答一个行业的难题:当新增一家门店所带来的效益越来越低时,用来衡量发展的门店数量就由过去的增长符号变成了现在的成本符号。关店并不是投降,而是一种承认以前的方法现在已不起作用了。接下来它要面临的就不是有多少家店的问题了,而是剩下的每一家店都要比昨天更有价值。


