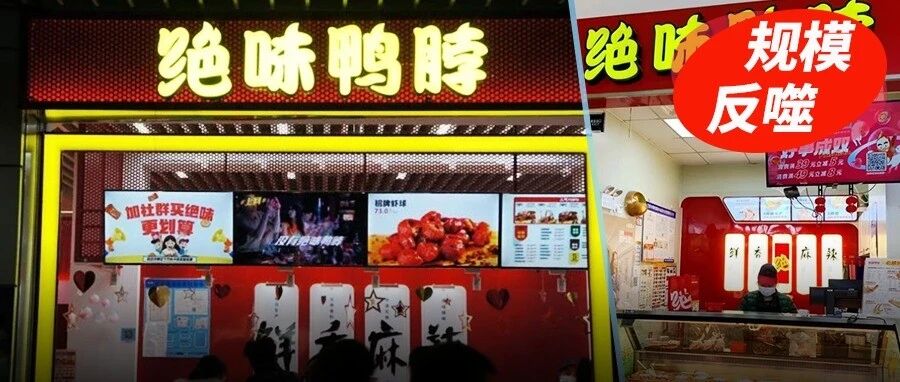
从2023年末近1.6万家的门店峰值,到2026年三季度不足9400家在营,绝味食品正在经历上市以来最剧烈的一轮渠道收缩,净关店超过6600家。
绝味将“门店调改”确立为核心策略,推动传统单一卤味店向覆盖早、中、晚全时段的跨品类集合店升级,2026年在长沙、成都试点“绝味新鲜零食”,品类扩展至短保烘焙、坚果、现制饮品。
绝味的收缩,不是一次周期性的经营波动,是“万店模式”在卤味品类上失效的集中体现。当门店密度超过品类的承载能力,规模就从护城河变成了负担。

万店模式在卤味品类上,为什么跑不通
1、冷卤的消费场景太窄,撑不起万店密度
绝味近几年扩张的方式与新式茶饮、便利店里都是采用的方法一样:通过密集布点来占领消费者日常生活中的各个角落,在每一个商圈、每一处街巷都能够见到绝味的身影。这种模式在新式茶饮和便利店行业中都适用得好好的,因为在奶茶和便利店这两种商品上人们的消费频率都很高,人们每周甚至每天都会去购买它们。
但是对于冷卤鸭舌来说就不一样了,它的主要消费场景就是“走着瞧”一下有没有零食卖,在这样的情况下它的消费频次就非常低了,并且单价也较低,在时间上主要集中于下午或者晚上这段时间里。
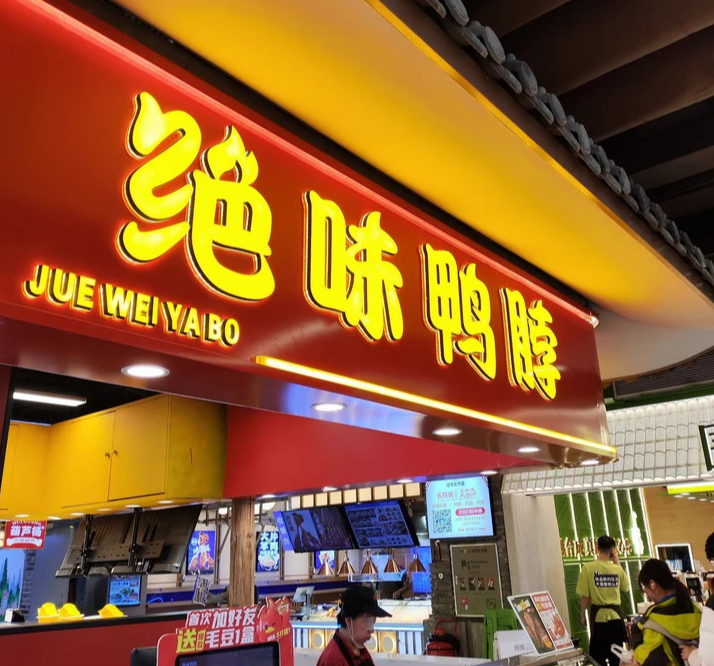
(图源:小红书)
有的顾客一个星期才会吃一次冷卤鸭舌,每次花费几十元钱。而当门店数量过多的时候,相邻两家店铺之间的竞争就会把彼此争夺过来的客源抢光掉,单个店面所能够获得的利益自然也就减少了很多。
2、卤味的“即时性”不如便利店,客单价不如正餐
卤味店的消费环境是冲动型消费,在路过店里橱窗里摆放着的各种小吃时突然产生购买欲望。该类消费的特点就是随机性大、计划性小、客单价较低。不同于便利店可以给顾客带来即刻的需求满足感以及正餐厅可以为顾客提供聚会场所的感觉,卤味店处在两者之间的位置上,既不具备便利店高频次的消费习惯又无法达到正餐高客单价的标准。因此卤味店在营收方面存在一定的限制。
3、万店密度需要高频消费来支撑,卤味不具备这个条件
蜜雪冰城一万多家店铺可以运转的原因是奶茶的消费频率很高,人们可能会一天喝一罐。便利店一万多家店铺也能运转的原因是便利店的消费频率也很高,人们可能会每天去店里买瓶装水或者买一份早餐或者买一些生活用品。
但是卤味无法支撑起一万多家店铺的数量。在一个小城市里开了三家长发小吃店,第三家店拿到的客流量只有一家店的一半。当门店数量超过了该品类所能承受的程度的时候,关门歇业就成了必然的结果。

绝味的转型方向,和它的核心能力不匹配
1、冷卤的核心能力是“中央工厂+冷链物流”
绝味二十年来形成的竞争优势主要来自于中央工厂的标准生产以及冷链物流快速送达。它的鸭脖子、鸭翅、藕片等产品,在工厂内进行统一卤制、打包和配送给各个分店。
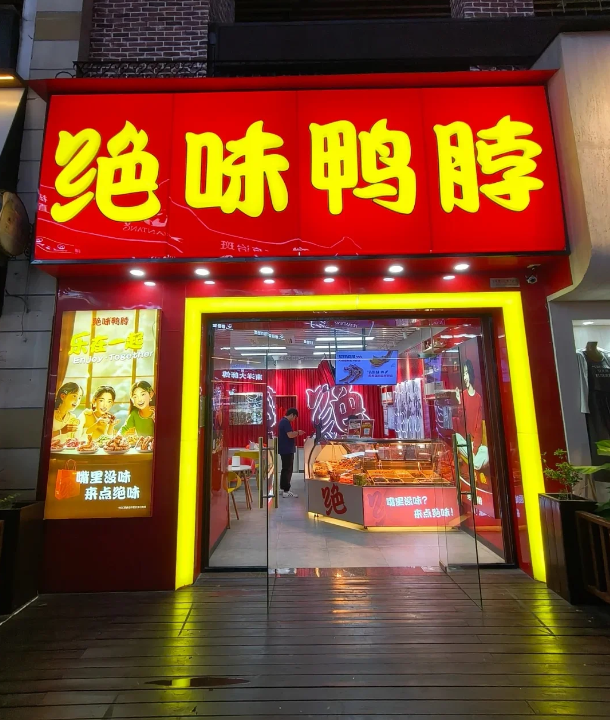
(图源:小红书)
分店只需要从包装袋中取出商品,摆放在餐桌上,并且做好秤重和收款的工作即可。这套系统最大的优点就是标准化程度高、分店的操作简便而且易于控制质量。因此它可以在很短的时间内开设上万家店铺,依靠的就是这种“轻店、重后台”的方式。
2、热卤和新鲜零食需要的是“门店现制”能力
绝味要做的是“热卤”以及“新鲜零食”,而这两者的经营方式和冷卤大相径庭。“热卤”的生产必须在店中进行加热、调味并即刻出品;而“新鲜零食”的制造则要求短保质期烘培与即时制作饮料,在食材流转及店面操作上都有更高的标准。
门店须配备加热设施、操作台以及抽油烟机等设备,并且员工还需掌握加热、调味、烘培以及调饮技术。“拆袋摆盘”的方式并不能完全替代上述的功能。因此绝味要在店里增加很多硬件投资并且对员工进行大量培训,这个过程所需的成本和难度远远超出它以往所经历过的经验。
3、供应链的改造难度被低估了
冷卤的供应链为“工厂直达门店”的单程路线,即工厂进行加工、打包并采用冷链物流的方式把产品送到门店,门店只需负责仓储与售卖即可。
而热卤以及新鲜食品如零食等,则存在从工厂出发再经过一次转运到达门店,之后又转送到消费者的手中这一过程,这就形成了一条双向或多向链条,工厂会提供半成品或者原材料给门店,在门店处完成加热、调味等一系列操作后才最终送达消费者手中。
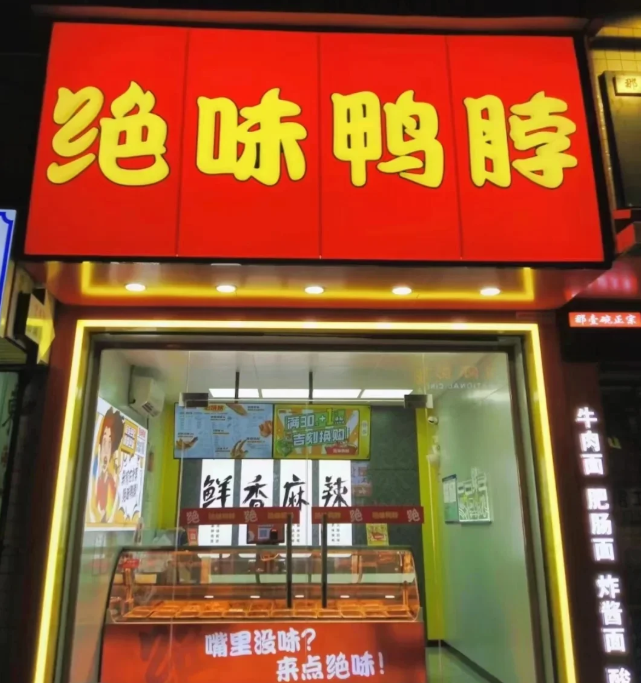
(图源:小红书)
此类型的供应链线路循环频率高、存储要求严格、损耗控制困难。因此绝味需要重新构建一个适合新场景下的供应链系统,该系统的建立成本和所需的时间都会比较大。

转型后的竞争对手,不再是卤味品牌
1、便利店是绝味“全时段”转型的直接竞争者
绝味要把原来的卤味店改成全天候经营的集合店,而便利店也已经把早餐、午餐、午间小吃、晚餐以及深夜宵夜全部囊括进来,并且形成了比较完善的供应链和服务系统。但是绝味想要涉足的这几个时间段,在便利店这里都已经有了成熟的经营模式和消费习惯。
在品牌认知方面,绝味的优势并不明显。顾客会在早晨的时候想起便利店来买早餐,而不会去考虑用绝味的产品。顾客也会在晚上点一杯现制咖啡或者奶茶的时候想到便利店而不是选择其他的选择。所以对于绝味来说,在这些领域内竞争就显得十分困难了。
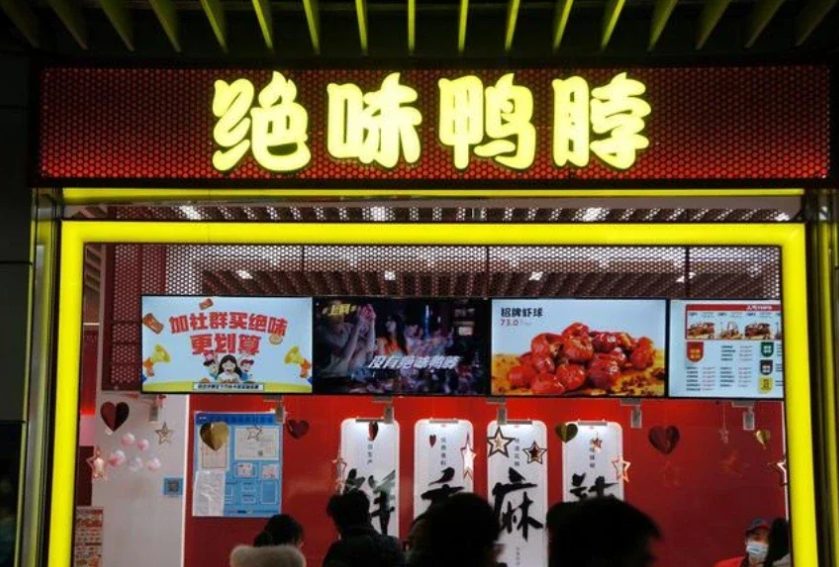
(图源:小红书)
2、烘焙店和零食店是绝味“新鲜零食”的竞争者
绝味新的休闲食品种类有短保烘焙、坚果、现调饮料等,它的主要竞争对手是烘焙店以及专业的零食店。鲍师傅、泸溪河已经在烘焙这一领域树立了品牌的形象,零食很忙、赵一鸣则占据了零食品类的优势地位。
绝味属于这个领域的后来者,要想建立起自己的品牌形象就需要花费时间和成本去实现。即使绝味在卤制品上已经有了一定的品牌影响力,在烘焙和休闲食品这两个方面也无法直接复制过来。消费者也不会仅仅因为“绝味鸭脖好吃”,就会相信“绝味面包也好吃”。
3、卤味品牌做跨品类集合店,成功的案例很少
卤味品牌的跨界集合店并不是第一家,例如周黑鸭和煌上煌也曾经进行过品类拓展但是没有取得很好的效果。跨界集合店要比单一品类店铺更难经营,因为它的SKU增多之后会带来库存管理、食材流转以及员工培训等一系列问题。
卤味品牌的优势在于卤味这一类目当中,在跨品类方面就需要去搭建一个新的能力体系了,而建立这样一个体系要比仅仅开设几个试水店要困难很多。

加盟商生态的压力,是绝味收缩的深层原因
1、关店潮背后是加盟商的亏损和退出
绝味关闭了大约六千六百多家店铺,这些关门的背后就是加盟商们的亏损以及退网的现象。在门店密度大、单店收益下降的情况下,加盟商们的压力越来越大,在房租、员工工资、原材料成本三重夹击之下,加盟商只好关门谢客。
大量的店铺一夜之间被关停,可以推测出很多加盟商都已经难以继续维持下去了。绝味品牌的收入来源于向加盟商出售商品,而加盟商关门停业就会导致该品牌的收入也跟着减少。
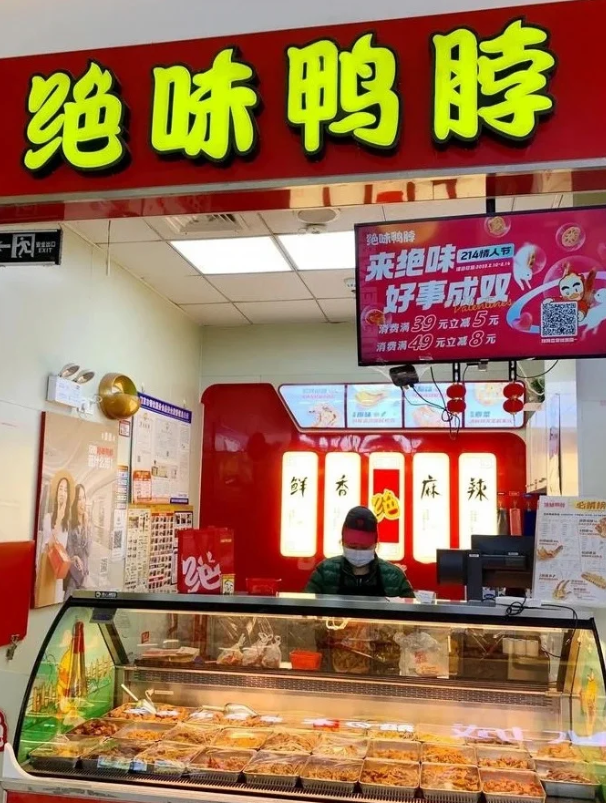
(图源:小红书)
2、品牌方和加盟商的利益错位,在收缩期被放大
绝味品牌的加盟模式决定了它的开店动力很强,随着店铺数量的增长,品牌的供应链收入也会随之增加。而加盟商们的收入又决定他们必须小心谨慎地开设新店,如果店铺过于密集的话会导致单店利润下降,加盟商就会亏本了。
所以当品牌方想要扩大规模的时候与加盟商追求稳定收益的目标发生了冲突,在收缩阶段这种矛盾被无限放大,加盟商退出的可能性也就越大,进而影响到整个品牌的店面布局情况。
绝味鸭脖门店从近1.6万家缩至不足9400家,是“万店模式”在卤味品类上失效的集中体现。冷卤的消费场景太窄,支撑不起万店密度。门店密度过高,同品牌之间相互蚕食客流,单店营收必然下滑。绝味选择用“新鲜零食”和“热卤”来填补门店的时段和品类空缺,但这套转型的挑战在于:冷卤的核心能力是中央工厂加冷链物流的标准化,热卤和新鲜零食对门店现制、食材周转的要求完全不同。
转型后的竞争对手,不再是卤味品牌,是便利店、烘焙店和专业零食店。绝味在这些赛道里的品牌优势并不明显。万店神话破灭之后,绝味需要从“追求门店数量”转向“追求单店盈利”,从“卤味品牌”转向“多品类运营平台”。这个转型的难度,比当年从零开到一万家店更大。


