2018年10月14日,日本意式连锁餐厅萨莉亚做了它多年没有做的事情,即从10月29日起对日本市场的菜单进行整体平均提价6%,24家门店平均提价10%。同一份财报中,公司2026财年净利润为110.46亿日元,较上年同期下滑了1.1%,这是2023财年以来第一次年度下滑。
这家被中国消费者称为“西餐界蜜雪冰城”的低价餐厅,虽然营收还在增长,但是不得不在日本老家涨价。真正能为公司带来利润的亚洲市场,尤其是上海,其营业利润同比下跌了22.3%。低价神话在两端同时受压。

萨莉亚的命根子是便宜,也是它最不敢动的价格
萨莉亚在全球名声的建立几乎都是由一个“便宜”引起的。人均消费低,使它先后获得“意大利版沙县小吃”、“西餐界蜜雪冰城”的称谓,也经常被消费者戏称为“穷鬼套餐”。
便宜并不是靠偷工减料获得的,而是一套极致标准化、规模化运作系统支撑的:餐厅里没有厨师,厨房里没有一把菜刀,食材大多是半成品和预制菜,员工只需加热处理即可快速上餐。
日本电视台专门报道了它的上菜速度,15道菜品用时9分58秒。因为人工、烹饪环节的成本被压到了极致,所以萨莉亚才可以在低价的基础上保持六成的毛利。
(图源:小红书)
但是价格成了萨莉亚最敏感的一根神经。公司自己也说得清清楚楚,以前面对各种成本上涨,主要依靠经营改善措施硬扛菜单价格,现在已经不能消化食材短缺和成本上升带来的压力了。
据日媒报道,萨莉亚上一次对日本市场菜单价格进行较大范围的调整,还要追溯到2020年7月,当时是为了疫情期间减少现金接触,将含税价格尾数统一调整为整数。
也就是说,整整五年多时间里,它都没有在日本市场动过整体价格。这次一出手就是平均6%,24家门店10%,说明成本端的窟窿已经大到靠内部抠钱填不上了。

营收涨17%,利润只涨5.9%,净利润三年首降
将财报拆解开来,萨莉亚的问题不是卖不动,而是卖得多、赚得少。2026财年公司营业收入为3014.83亿日元,比原来预测值增长了17.4%,但是营业利润为164.19亿日元,比原来预测值减少了5.9%,净利润为110.46亿日元,比原来预测值减少了1.1%。
营收增速和利润增速之间相差整整11个百分点,这就意味着增长的背后,每一块钱收入所含的价值在降低。利润被什么吃掉了,在公司的决算说明资料中给出了明确的答案,即汇率因素、汉堡肉饼和鸡肉等食材采购单价的变化、物流费用的上涨,分别给日本业务营业利润造成了31.7亿日元、18.7亿日元和6.2亿日元的负面影响。
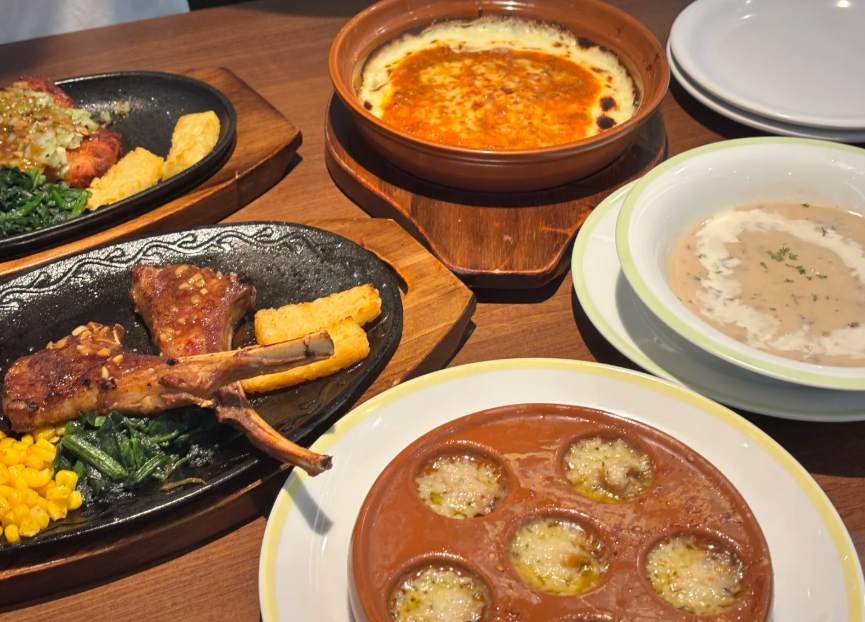
(图源:小红书)
三项合计大约为56.6亿日元,几乎占到日本业务营业利润60.09亿日元的九成。因此,如果成本不涨,萨莉亚日本本土的利润本可以翻一番。当营业收入盘子还在扩大,门店还在增多的时候,成本端的侵蚀速度却在加快,这恰恰是这家依靠低价走量的企业最危险的信号,量还在增长,但是量已经无法带动利润的增长了。
从量价拆解上看,2026财年萨莉亚集团客流量为3.42亿人次,同比增加14.1%,平均客单价由原来的857日元变为现在的882日元,客流与客单价均呈上升趋势。营收本应有更扎实的利润弹性,但是营业利润只增长了5.9%,说明成本上涨的速度比经营改善的速度快。

真正赚钱的亚洲,上海利润跌了22.3%
但是如果仅仅是因为日本本土成本高而使得萨莉亚处境如此困难的话,那么它就不会如此艰难了。真正让这份财报显得尴尬的,就是它最赚钱的亚洲市场出了问题。2026财年萨莉亚亚洲业务营业收入为981.47亿日元,比上年同期增长了17.1%,但营业利润仅为97.12亿日元,比上年同期减少了4.2%。
分城市看,广州营收285.18亿日元,营业利润22.58亿日元,同比基本持平;北京营收95.62亿日元,营业利润8.94亿日元,同比增长3.7%;而上海营收246.11亿日元,营业利润24.79亿日元,同比下降22.3%,成为拖累亚洲利润的主要来源。
门店层面更体现出来。根据决算说明资料可知,2026财年第四季度上海、广州、北京的既有门店销售额同比分别增长99.4%、104.5%、93.5%,即上海下降0.6%、北京下降6.5%,只有广州实现正增长。
(图源:小红书)
海外新店带来约109.4亿日元的收入,但是海外既有门店给收入带来的负贡献为28.7亿日元。这组数字所传递的信息十分明显,萨莉亚在亚洲的增长,越来越多地依靠新开设的店铺来堆砌,而已经开业的老店,则正处在同店销售下滑的拖累之下。
上海是萨莉亚进入中国大陆最早、门店最密集的市场之一,期末有215家门店,比广州的241家少一些。它利润下滑的原因,和国内餐饮行业陷入价格战、客流被分流的背景是一致的。
人均三四十元的西式快餐选择越来越多,萨莉亚靠低价吸引来的客流,正被同样打低价牌的中式快餐和外卖一点一点地稀释。新开店带来了营收,但是却无法掩盖单店赚钱能力变弱的事实。

涨6%救得了日本,救不了增长依赖症
那么这次日本涨6%能解决问题吗?从公司给出的2027财年预期来看,它自己也没有把这个账算得那么乐观。萨莉亚预计2027财年营收3337亿日元,同比增加10.7%,营业利润212亿日元,同比增长29.1%,净利润134亿日元,同比增长21.3%。
利润增长速度远高于营业收入,主要是由于提价和开店共同作用的结果。但是该模型的不足之处在于,涨价和开店都不是可以无限复制的动作,尤其是涨价,对于一群冲着便宜来消费的客群来说,本身就是一次心理考验。
从日本当下通胀环境来看,萨莉亚涨价不是孤立的事件。据帝国数据库显示,今年10月日本市场上预计会有3033种加工食品涨价,而一年之内会达到大约2万种。
(图源:小红书)
日本总务省数据显示,在剔除生鲜食品之后,日本8月份核心CPI同比增长1.7%,已经连续60个月上涨。牛肉饭连锁松屋在10月13日将普通份牛肉饭的价格由原来的460日元提高到现在的480日元。
当整个社会的食品价格都往上涨时,穷鬼套餐的锚定效应就成了双刃剑,它曾经靠不涨价累积了忠诚,但一旦涨价,忠诚度能否撑得住,就成了未知数。萨莉亚真正的考题不是在一张涨价单上,而是在它是否还要继续靠开店换增长,把单店盈利这道题一直往后拖。
更重要的是,涨价之后萨莉亚并没有给出一个能够使单店重新盈利的新故事。给出的答案仍然是开店,2027财年计划全球净增123家门店,其中海外净增88家。将增长寄希望于新开门店,实际上是在承认现有门店的盈利水平还没有恢复。
萨莉亚涨价打破了人们的一个朴素真理,低价并非免费的,它是靠极低的成本经营出来的。当食材、能源、物流、汇率同时反噬,再极致的标准化也会漏气。对中国市场来说,它真正遇到的挑战不是价格,而是上海门店利润连续下滑,靠开新店堆出来的增长,终究要回到单店能否盈利这道题上。


