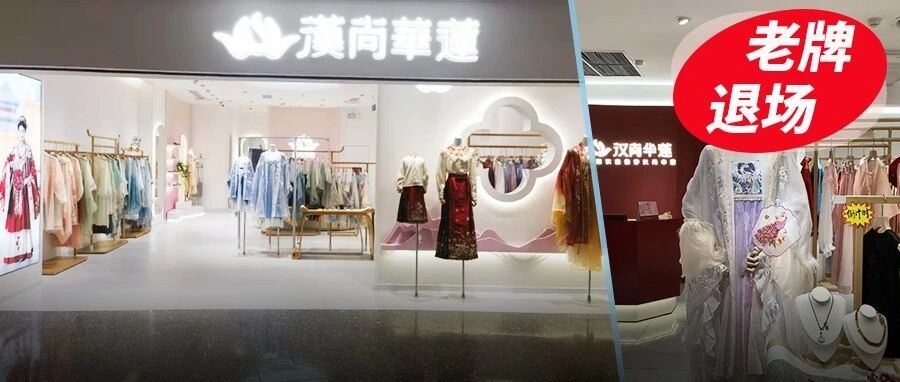
2026年10月6日晚上十一点多,汉服品牌汉尚华莲发布了休店声明,并且创始人小若录制了一段告别的视频,在视频里她说,“暂时和大家说再见了,汉尚华莲要关掉了。”这也就意味着这个经营了十八年的品牌退出了线上市场。
十天之后的10月8日18时,该淘宝店进行全场清仓大甩卖,但是又声明“不提供运费险、非质量问题不退换、售后只到11月底”。拥有249万粉丝的老牌汉服品牌在2021年曾排名汉服线上品牌前十,也就在这一年落幕。留下的除了清仓之外,还有一连串的老牌汉服为什么退出市场的疑问。

深夜的一纸休店公告
公告发出的时间节点非常耐人寻味——国庆假期刚刚过去,秋季汉服销售旺季还未到来,品牌就在深夜按下了暂停键。
休店公告中没有提到“关停”,只用了“离开”、“暂别”这样的词语,为将来留下了一些空间,但是清仓的行为却十分坚决:全场商品打折销售,并且声明不予提供运费险,非质量问题不予退换货,所有售后服务到十一月底截止。
三条附加条款把清仓的“一锤子买卖”性质昭告天下——卖家只想要快速回笼资金,并不希望再为退换货、售后服务支付任何费用。
(图源:小红书)
汉尚华莲之前就已经有过经营压力大的提示了。近几年来它的上新频率明显变慢了,从以前每个月都有很多新品发布变成了几个月才出一个新品,主账号的内容更新也由之前频繁更新变成现在很少更新。
拥有249万粉丝的账号,互动数据和粉丝体量严重不符——单条内容的点赞、评论数远远少于同等规模的品牌。老顾客慢慢流失了,新的顾客又难以被陈旧的产品款式所吸引,流量红利早就到头了,这次休店就是对持续性的血亏进行一次集中结算。
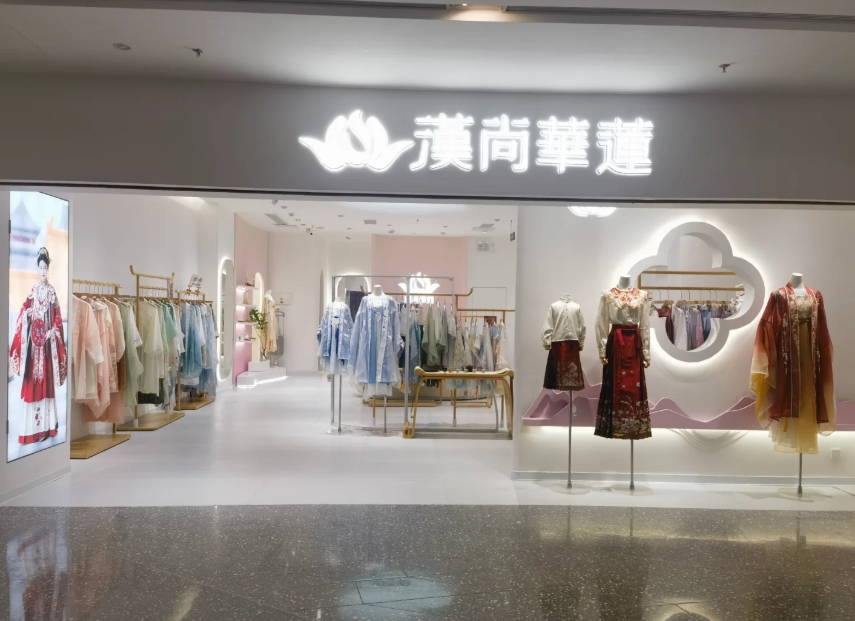
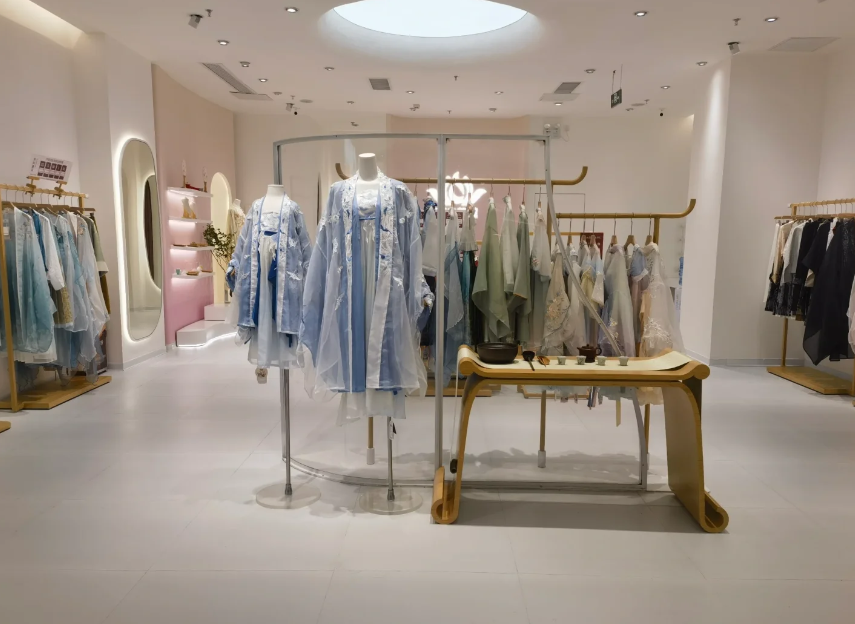
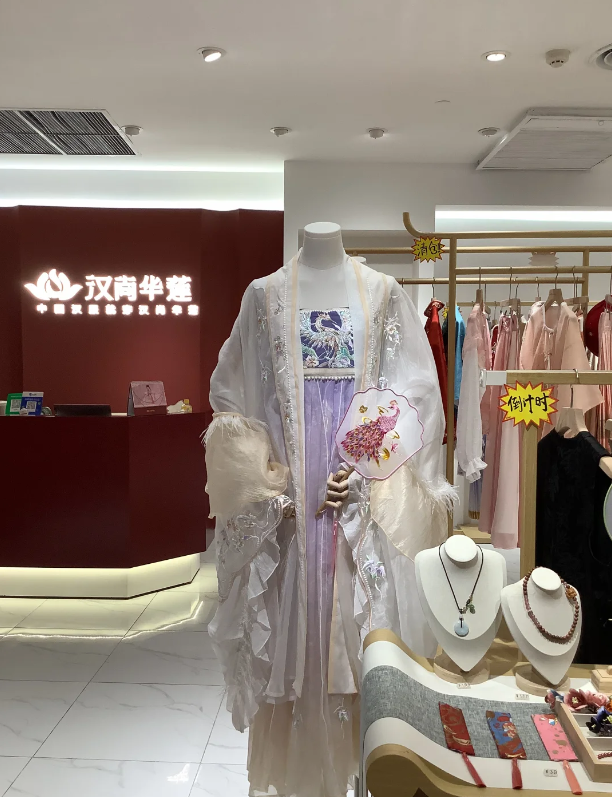
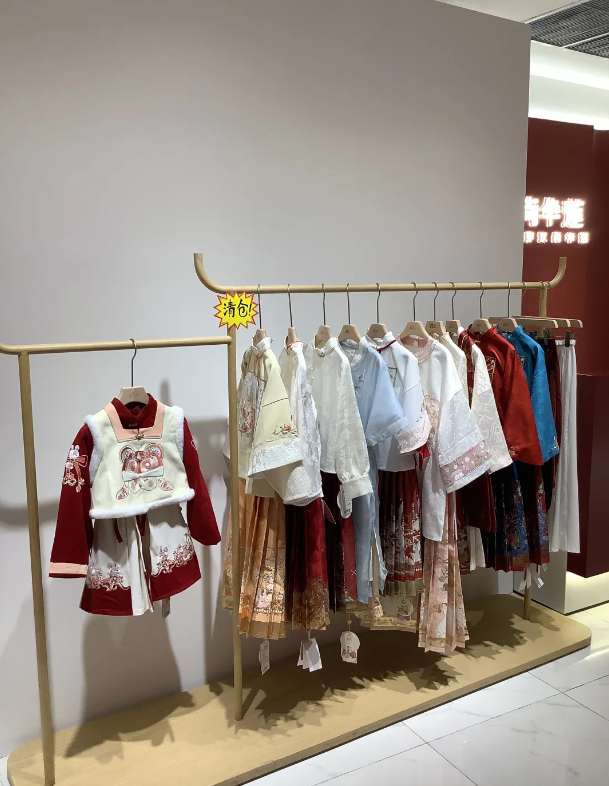
和线上熄灯不同的是,线下的门店仍然在正常营业。据媒体消息,汉尚华莲在北京有三家实体店铺,apm店刚从三楼搬到四楼,面积明显减小,货架上的汉服只有一排,其他的大多为“新中式”改良款;另外一家在汉光百货的门店,店员甚至不知道线上休店的事情。
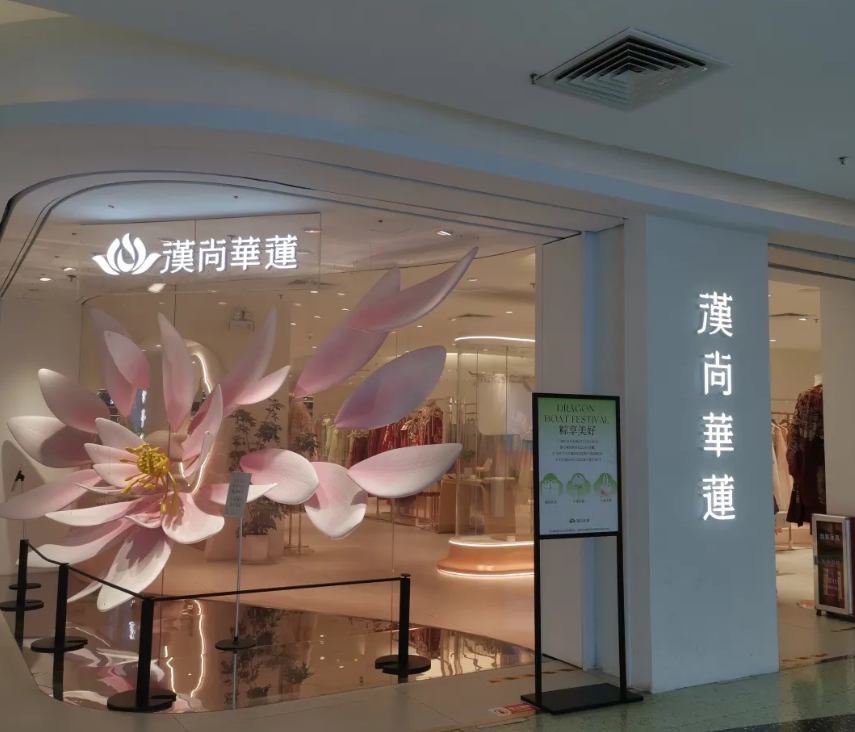
(图源:小红书)
线上线下的信息割裂,正反映出了品牌内部的混乱:电商是汉尚华莲起步的主要阵地,如今主要阵地关闭了,但是线下还在卖一种“不再属于汉服”的新中式服装,线上和线下两个渠道各自为战。

18年长跑的成绩单
汉尚华莲成立于2008年的广州,起源于淘宝,到目前为止已经有249万的粉丝量,在早期汉服圈内被公认为头部玩家。2021年的时候曾经登上过汉服品牌线上销量前十的位置,在2021年的时候汉服赛道也是最火的时候。这样的资历放在任何一个单一品类中都可以被称为“老牌”。
但是老资格却不能够转为现在的护盘之力。根据行业数据显示,到2025年中国的汉服市场将会达到191.1亿人民币左右,而到了2027年汉服市场的规模有望扩张至241.8亿人民币左右,并且有调查显示,有34.56%的人表示自己会经常穿汉服。
(图源:小红书)
也就是说,大盘在扩大,日常化的趋势也在加强,退场的不是整个品类,而是汉尚华莲自己。在一个不断壮大的行业中,头部店铺却选择清仓退出,这就比“行业发展不好”更值得我们深究,问题主要出在品牌的经营和产品上面。
从汉尚华莲的发展历程来看,它是踩着汉服从小众亚文化到大众消费的第一波浪潮起家的,在初期依靠款式讲究的设计以及创始人小若的人气,一度成为汉服圈“学生党入门首选”的代名词。
但是随着赛道的不断扩大,参赛者的身份也发生了变化,从前只有原创的小店,现在变成了带有资本和供应链支持的大规模品牌,比赛的内容也从“形式对不对”转变为了“更新的速度快不快、设计的新颖程度高不高、价格是否狠”。汉尚华莲在升级的过程中每一步都比别人晚半拍。

“低价竞争”是一面镜子
品牌方将退出市场的原因归结为“行业的低价竞争”所导致。这个说法也不是完全没有根据的:汉服产业已经高度集中到了供应链发达的曹县,曹县占据全国汉服市场一半以上的份额,一条马面裙在曹县出厂只需要100多块钱,而在外地的品牌同款却能卖到四五百块。
价格被整个产业链最底部的成本给打穿了,这是摆在所有的非产地品牌面前的一个事实。把退场全部怪到低价竞争头上,就是只照别人不照自己的一面镜子。根据企查查数据,目前汉服相关的企业大约有7449家,其中超过六成的企业都是在最近三年内新成立的。
(图源:小红书)
新的竞争者没有18年历史的负担,以更快的上新速度、更低的价格抢走了顾客,汉尚华莲等老字号则在“资历”中越陷越深。
自2025年10月份起,子衣明堂、明镜华服等接近十家的老店相继关门停业,这已经不是什么个例的问题,在整个汉服产业带竞争压力之下,老牌汉服品牌正在集体退出。低价竞争是外部因素,而老牌没有跑出差异化才是致命的地方。
流量成本带来的压力更大一些。电商平台的流量越来越昂贵,而汉服属于非标品,退货率比较高,加上退换货所产生的损失,已经吃掉了不少毛利。
汉尚华莲因为没有自己的供应链,只能依靠代工,因此在成本上的劣势就更大了——它既享受不到曹县那里的面料产地优势和熟练工人的人力成本优势,也无法像一些头部的新品牌那样通过大规模的广告投放来分摊成本。
一旦开始打价格战,最先进入淘汰行列的就是那些左右为难、没有依托的中间品牌。

设计停在原地
消费者不满的情绪要比品牌方自己的解释来得直接。有人在社交平台上看完了汉尚华莲的主页之后评论说“一翻感觉重回2018年”,点出了它最大的缺点就是设计多年都没有实质性的进步。
虽然“龙母”千元款成为粉丝津津乐道的经典,但是经典也有停滞不前的一方面,那就是款式、版型、面料更新换代的速度比较慢,不能满足年轻人对于“日常穿搭”以及“设计感”的新要求。
设计与价格不符的情况可以从清仓清单中看出来。一款原本定价为2888元的婚纱,在清仓时仍然标着1299元的价格,表面上看降价幅度很大,其实是“先提价再打折”的文字游戏——所谓的“两折起”,前面那个“两折”通常是极少数过时的老款。
(图源:小红书)
消费者最后看到的是:老牌、经典、但是价钱很贵,做工却一般。当曹县把马面裙压到一百多元、新锐品牌把日常款做出设计溢价的时候,汉尚华莲既没有产业带的价格优势,也没有新锐的设计感,两边都做不到,就被夹在中间了。
消费者的评论也十分尖刻。有人认为汉尚华莲的许多爆款多年来没有进行过版本更新,版型比较臃肿,面料质感也赶不上价格;有的老粉丝表示,在新的品牌里用同样的钱可以买到设计更加出色、做工更加精致的衣服。
当情怀不能继续给溢价作担保的时候,价格就成为最后一块遮羞布了,而在清仓的时候先涨后打的操盘,又把这块遮羞布揭去了。
汉尚华莲的退出,表面上是因为低价竞争的压力,在本质上是由于老品牌汉服在产品更新换代上止步不前。还在发展的赛道中可以容纳曹县极致低价也可以容纳新锐设计溢价但是不可以有一家“既不便宜也不好看”的老店。休店公告里所言的“暂别”,是否真实有效,就要看它能否将设计补回来,而不能只有一副新中式脸谱,重新上演以前的老一套。


