一份营收和净利润双双增长的半年报出炉了,门店数量超过1.2万个,注册会员达到8200多万,但是资本市场上却把该公司从2024年1月的历史最高点一路打到了目前市值只剩下当时的十分之一。
锅圈食汇2026年半年报中的这种差异,把“家庭餐饮零售”这个行业的最尴尬的地方摆在了大家面前:规模还在增长,但是估值却不认可了。
八月份的时候,公司主动将全年净开店的目标由原来的2934家调整为现在的1534家,这也是该公司上市以来第一次放缓扩张的步伐。数字增长的惯性仍然存在,但是增长的逻辑却在被重新定价。

营收涨21.8%,资本却在为“开店驱动”定价
就表面而言,锅圈给出的成绩单并不难看。到2026年上半年为止,公司营业收入为39.47亿元,同比增长21.8%,净利润为2.13亿元,同比上涨12.1%,毛利率达到8.49亿元,同比上升18.3%,门店数量共有12198家,新增了1798家。规模方面的增长依旧存在,但是盈利能力的增长速度却远远落后于收入的增长速度,两者之间的差距正在不断扩大。
最重要的两个数据正在下降。上半年的整体毛利率为21.5%,下降了0.6个百分点,净利率为5.4%,减少了0.5个百分点。财报认为造成这一现象的原因主要有两个:一是金枕榴莲等非传统火锅、烧烤的新品毛利率较低,拖累了整体水平;二是部分原材料价格上升。
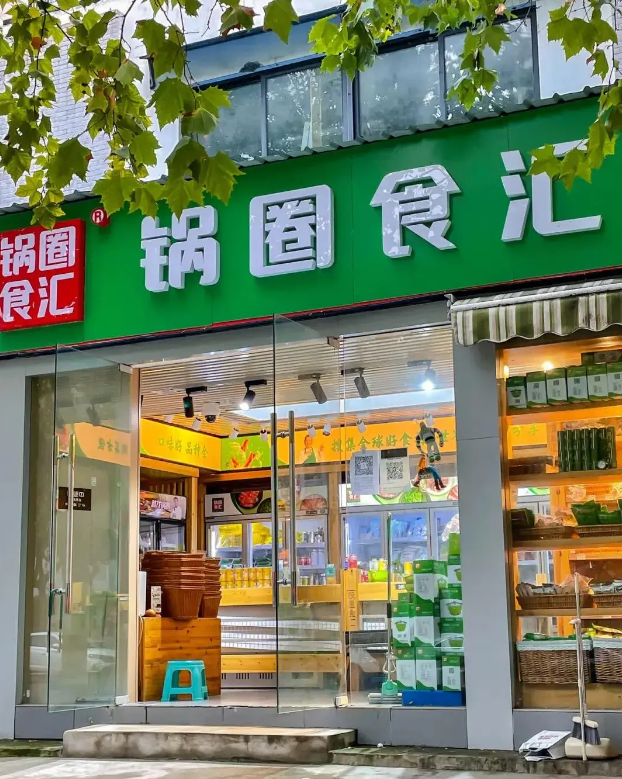
(图源:小红书)
销售成本同比增长了22.8%,已经超过了营收增速21.8%,而销售和分销费用、行政费用分别增长了24.6%、17.7%,加上一起进口代理纠纷败诉所造成的1180万元的一次性支出,利润空间被进一步压缩。
资本市场的反应是非常直接的。以2024年1月份的历史最高价12.34港元来计算的话,锅圈的市值已经蒸发掉八成以上了;截止到8月18日收盘时股价为1.98港元,今年累计下跌幅度达到四成多。
上半年公司斥资1.92亿港元回购,拟派发中期股息约为1.28亿元,但是股价仍然没有得到支撑。很明确的一个信号:资本不再为“开店数量”买单,只买“单店盈利”的账。
而锅圈这门生意就是99.9%的门店靠加盟,八成以上的收入来自于给加盟商卖东西——总部赚的是出厂价,旱涝保收;加盟商赚的是终端流水,自负盈亏。开店速度快的时候,双方的利益是一致的,但是当单店回报降低后,总部的报表与加盟商的感受就完全不同了。

从火锅食材到“万物”,大店全品类撞上会员店
今年上半年锅圈做了件十年前没有做过的事情,把部分门店面积从传统的40-80平米社区小店扩大到了150平米以上的大型门店,SKU也由原来的300多个增加到了600多个以上。
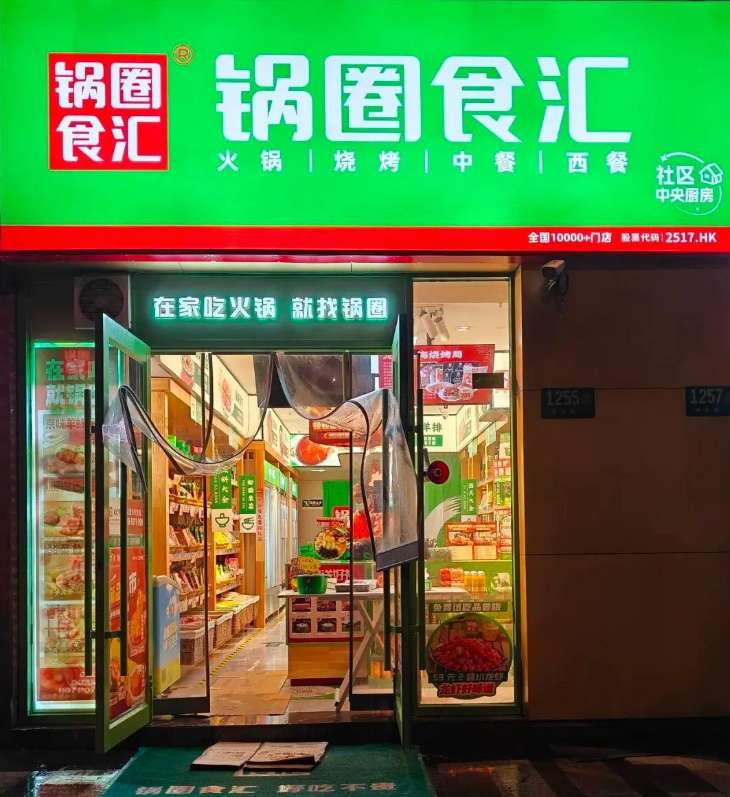
(图源:小红书)
锅圈货架上的商品也不再局限于火锅食材,烘焙、早餐、下午茶也挤了进来。上半年完成了684家门店的大店模式升级,锅圈露营网点也达到了96个,将火锅、烧烤供应链由社区扩展到了户外聚会场景。
大店+全品类这条路本质上就是用门店去撞会员店、超市。但是撞上的时候并不是很有风度。金枕榴莲果肉等非传统品类销量越大,拉低整体毛利率的程度就越高,这也是毛利率下降的原因之一。
锅圈农场主要做农产品,GMV同比增长了600%多,门店端抖音GMV增长了97.2个百分点。增量是真实的,但是新增品类、新渠道所带来的销售收入,并不能获得相等的利润。
线上流量平台天生就会把客单价压低,而农产品的毛利又天然比火锅食材薄一些,门店开得越大,SKU越多,摊子越重,单店需要承担的成本结构就更加复杂。
大店模式的另外一面就是资本开支的刚性。150平米以上的门店,租金、装修、人工、库存等都是社区小店的好几倍。锅圈将开店的目标减少了将近一半,很大一部分原因在于大店的模式还没有被验证为可以大规模复制,扩张所必需的资金耐力也已经到达了极限。
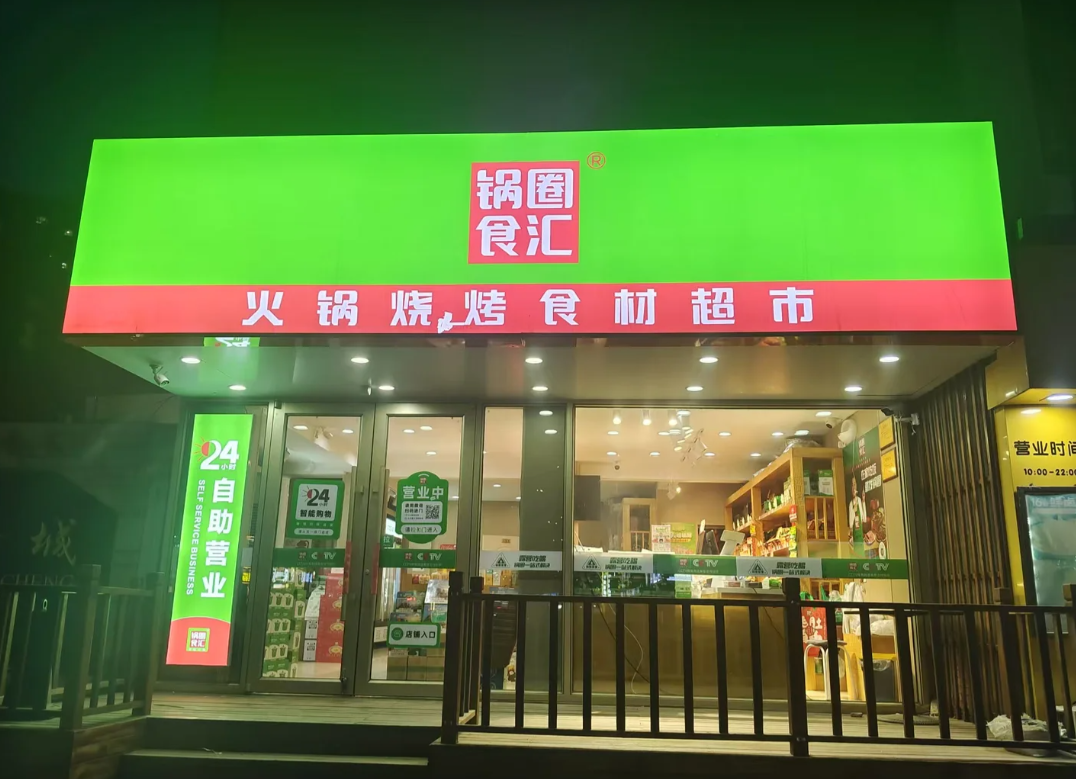
(图源:小红书)
一家公司想由“卖火锅食材”变为“卖家庭餐桌上的所有东西”,除了供应链之外,还需要与会员店、商超直接较量的品类运营能力,而这也是它一直缺少的部分。

品类认知的“窄门”:火锅食材的标签拆不掉
锅圈的真正天花板并不是门店的数量,而是消费者脑海中已经形成了一个抹不去的印象。锅圈等于火锅食材,这样的认知自从2015年杨明超创立品牌的时候就固定下来了,当时是以火锅烧烤食材起家的。即使货架上陈列着各种烘焙食品和早餐食品,顾客进入锅圈的第一反应依然是“买火锅料的地方”。
会员的数据也可以证明这一点。到今年上半年为止,锅圈的注册会员数约为8200万,同比增加63%,其中会员消费占到了73.2%。会员增加了,但是增加的会员是用来购买什么东西的呢?
如果8200万会员对“家庭火锅”这一场景形成了固定认知,那么大店新加入的烘焙、早餐、下午茶等品类,只是在原有的这批人对于火锅的需求之外进行边缘补充,并不能真正地开拓出新的需求入口。
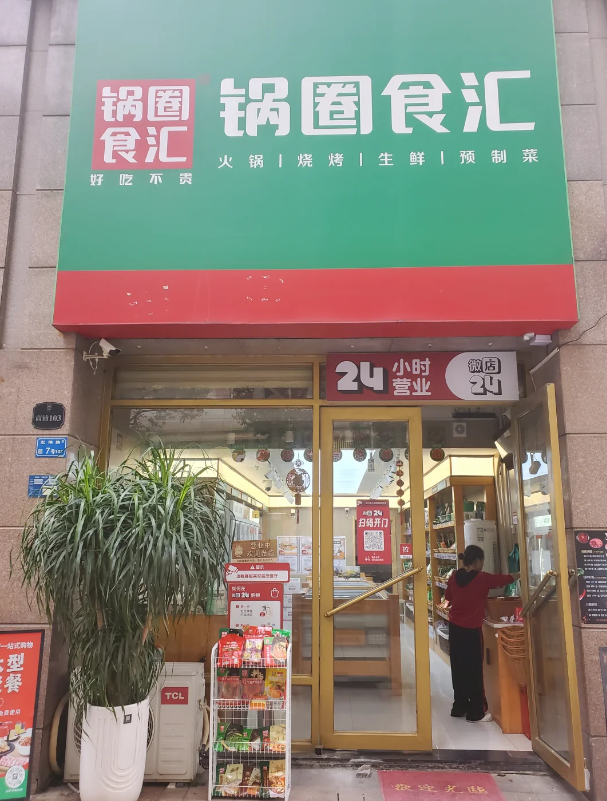
(图源:小红书)
火锅属于低频且具有很强季节性的行业,在冬天很旺,夏天很淡,这样一个被季节限定的场景,并不能支撑起“全品类家庭餐饮零售”的想象。
实际上存在着家庭餐桌竞争者全线入侵的问题。大润发在华东、华南、华北、东北开启“超有料火锅季”,叮咚买菜以鲜锅底为主题推出了超过一千五百种的火锅商品,朴朴超市从大卖场中开辟出上千平方米的空间开设自选火锅店。
生鲜电商、即时零售、商超都在抢占“在家吃饭”的场景,它们在供应链效率、履约能力以及商品种类方面要比一家从火锅食材做起的社区店更加全面。锅圈想把门店做大规模,把SKU做多样化,但是去撞会员店、商超的时候,撞上的却是一群它打不赢的对手。

从“规模换增长”到“复购换增长”,最难的一步
锅圈将全年的净开店目标由原来的2934家调降到1534家,减少了一半多。这是它上市之后第一次减缓扩张速度,也表明它已经认识到“规模换增长”的路子走不通了。
新的思路为:下半年主要采取大店模式,全年闭店率控制在4%以下,门店销售额预期增长10%以上,工作的重点由开拓新市场转到对现有门店的改造和提升上。
由规模转为复购,听上去很容易,实际上却很难。复购的前提是单店能够持续盈利,而单店盈利的前提是加盟商能赚钱。锅圈加盟的根本不是总部利润,而是加盟商赚钱的效果。总部给加盟商供货,旱涝保收;加盟商要依靠门店的收入来承担房租、人工等费用。
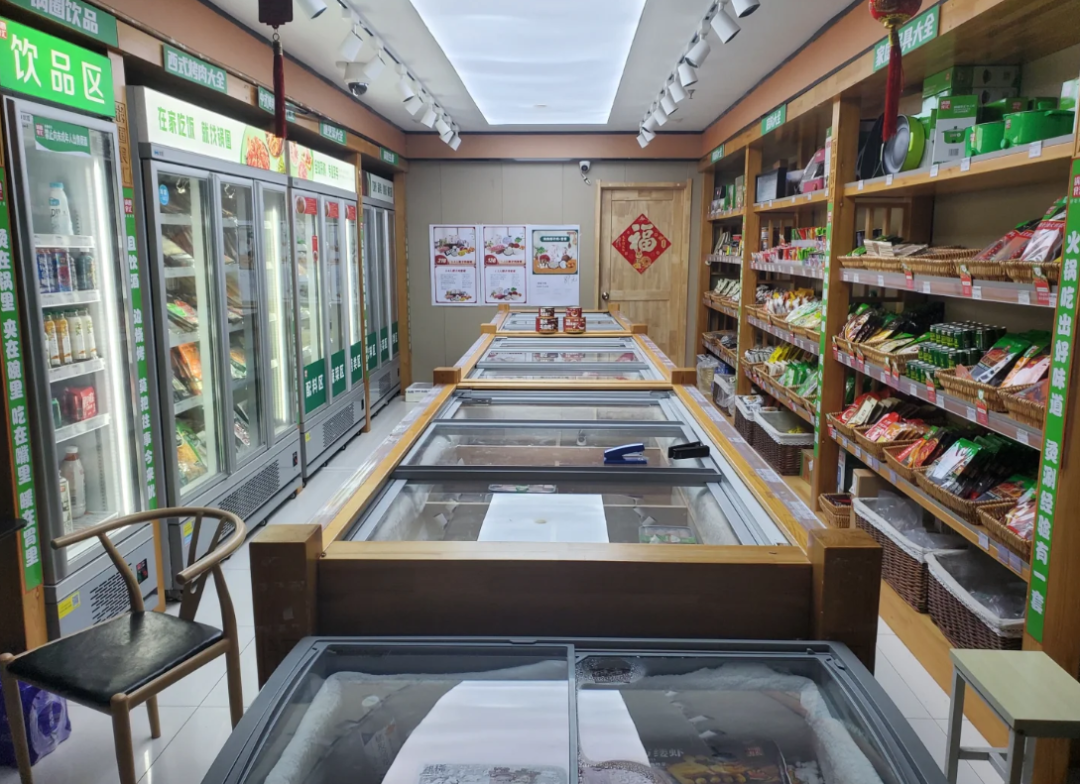
(图源:小红书)
一旦下沉市场客单价本身就低,加上大店固定成本又高的话,加盟商单店模型就会被两边夹击。锅圈也踩过这个坑,乡镇门店共有3377家,上半年新增了367家,下沉市场成为门店扩张的主要增量,但是下沉市场的单店回报又是最低的。
因为资本已经不为开多家店而买单了,只对单店盈利负责,所以锅圈必须回答一个在过去十年一直逃避的问题:在1.2万个门店中,究竟有多少家能够依靠复购继续生存下去,而不只是被集团的扩张惯性所维持。这就是由“规模换增长”转为“复购换增长”的一步,也是家庭火锅这门生意最困难的一步。
锅圈所处的状态就是“规模换增长”时代的结束的一个断面。营收和净利润都实现增长,拥有8200万会员,但是资本却选择了用脚投票,原因是市场已经看到了增长的质量:收入是通过开店堆积起来的,利润是靠加盟商支撑起来的,品类认知仍然停留在“火锅食材”的狭隘范畴内。随着门店越来越重、对手越挤越满的时候,锅圈从规模向复购迈出的这一步才算是它的生死线。


