泡泡玛特9月在天猫、抖音的合计销售额同比下降44%,名创优品第三季度中国大陆GMV同比增长25%至30%。据观点网10月13日报道,高盛在最新的中国IP零售商及玩具公司追踪报告中,给出了这两组数据。
名创优品正在扩大原创IP和潮玩业务,泡泡玛特部分线上渠道却出现下滑,两家公司由此被放到一起比较。不过,高盛追踪的泡泡玛特数据只覆盖两个电商平台,名创的数据涉及大陆市场整体销售,包含潮玩以外的商品。仅凭这份追踪,还无法计算双方市场份额的变化,更不能确定泡泡玛特减少的销售流向了谁。
比单月增速更值得追踪的是,名创优品已将YOYO做成十亿元GMV的IP,并持续增加主题门店;泡泡玛特则在LABUBU之外,迎来了星星人的快速增长。

44%的跌幅,高盛如何解释
泡泡玛特的销售变化,需要放回去年的供货节奏中看。据观点网转述,2025年9月,“Pin for Love”和“Big Into Energy”迎来供应高峰。高盛将这一高基数列为今年9月销售下降的原因。其追踪数据显示,泡泡玛特第三季度天猫及抖音合计销售额同比下降30%,9月降幅达到44%。
报告还提到,今年9月新品中,Zsiga、Twinkle Twinkle等手办表现相对突出,部分较小IP毛绒新品偏弱。到10月,除了比较基数有所缓和,Twinkle Twinkle手办销售以及计划推出的LABUBU新毛绒系列,也是高盛关注的支撑因素。
(图源:小红书)
是否出现更广泛的需求变化,还要等其他渠道和后续月份的数据,天猫、抖音的追踪不能代替公司整体业绩。
名创优品的销售情况,已有公司公告可以对照。10月9日,公司披露,第三季度中国大陆GMV同比增长25%至30%,同店销售增长高个位数;10月1日至7日,GMV同比增长20%至25%,同店销售增长低个位数。
这是公司初步审阅经营数据后的自愿披露,未经审计师审核。GMV反映商品交易规模,与上市公司确认的营业收入也存在区别。
从这份公告看,名创已有门店的销售在改善,但整体GMV增长明显快于同店销售,新增门店及渠道规模变化也可能贡献增量。将25%至30%的增幅全部解释为潮玩热销,或者归功于YOYO,都超出了公告提供的信息。

名创的攻势,已经越过联名货架
过去几个月,名创优品的动作集中在原创IP和门店体验两端。按照公司官网披露的进展,7月,YOYO推出迪士尼联名,并举办三城生日会;8月20日,中国第100家乐园系门店亮相成都东郊记忆,新IP“CHOUCHOU”同步首发;9月28日,公司又宣布李宇春担任CHOUCHOU首席创意官。
(图源:小红书)
从已有知名角色的联名商品,到为原创角色组织生日会、引入明星合作,名创的商品和营销安排都在发生变化。原创IP开始获得更多独立展示的机会。
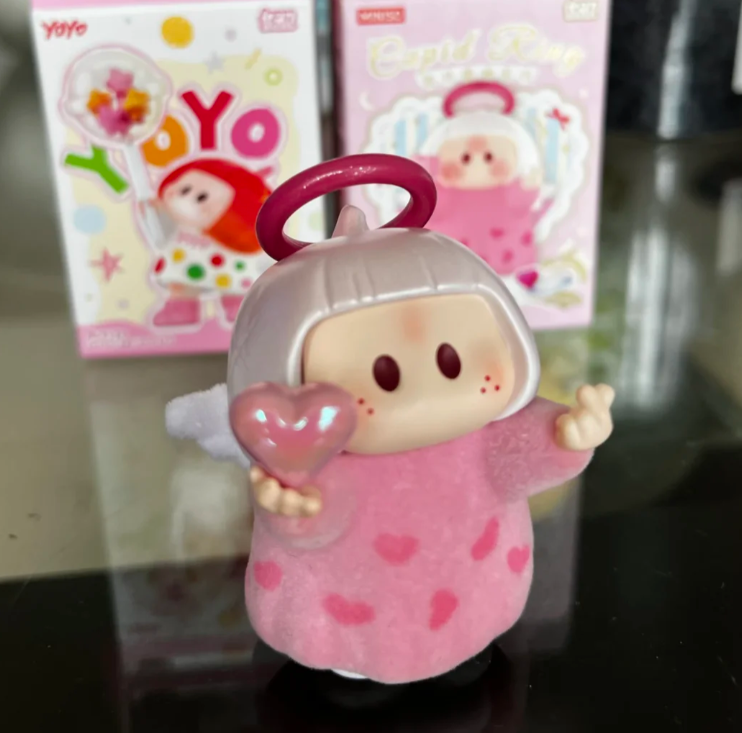
YOYO首款产品于2025年6月上市。名创优品10月9日披露,这个IP已进入53个国家和地区,今年前三季度全球GMV超过10亿元。市场覆盖和销售规模都有了进展,后续新品也将面对更高的比较基数。
名创在海外的活动还包括明星联名。其日本公司9月发布消息,LISA联名快闪店在东京表参道之丘开展。活动设置了社交平台发帖抽奖:消费者发布带指定话题的内容,向工作人员出示页面后,可以参与抽奖。商品销售之外,这类安排也在鼓励到店消费者继续传播活动信息。
集团旗下的TOP TOY直接经营潮玩业务。名创半年业绩显示,TOP TOY上半年收入约9.85亿元,同比增长32.7%。这部分收入与名创主品牌的IP商品销售需要分别观察,YOYO的十亿元全球GMV也不能直接与之相加。
泡泡玛特的新品和业务延伸同样没有停下来。公司8月公布的半年业绩显示,上半年收入约171.7亿元,同比增长23.8%,经调整净利润约51.6亿元。LABUBU所在的THE MONSTERS收入约44.5亿元,星星人收入约26.5亿元,同比增长580.6%。
(图源:小红书)
星星人的增长,为泡泡玛特提供了LABUBU之外的重要收入来源。即使部分线上渠道近期承压,也不能忽略不同IP之间的表现差异。
在商品之外,泡泡玛特还将IP延伸至乐园、甜品和主题门店。公司披露,POP BAKERY已在阿那亚开出国内首店,并进入新加坡圣淘沙。名创增加乐园系门店,泡泡玛特扩展乐园和甜品业务,两家公司都在尝试让消费者在购买玩具之外,与IP保持更多接触。

名创能否一直保持攻势
名创这轮增长有现实基础。已有零售渠道能够帮助新品铺开,授权IP、自有IP和不同商品品类,也让它能够接触更广的消费群体。YOYO前三季度GMV超过10亿元,已经证明其具有一定的销售规模。
接下来能否延续,要看后续产品的销售和复购,以及其他原创IP能否形成收入。YOYO从2025年6月才开始推出产品,可供观察的经营历史仍然有限。增长的成本也已反映在财务数据里。
(图源:小红书)
名创优品半年业绩披露,上半年收入同比增长22.4%,剔除股权激励后的销售及分销费用同比增长36.7%,占收入的比例由23.1%升至25.8%。同期,经调整净利润约10.79亿元,低于上年同期的约12.80亿元。
这组数据涉及集团整体经营,不能全部归因于潮玩投入;它与第三季度GMV也不属于同一期间。但费用增幅超过收入增幅、经调整净利润下降,说明扩张过程中已经出现利润压力。第三季度销售提速之后,费用和利润是否相应改善,需要下一份财务报告回答。
国庆期间,名创大陆GMV保持两成以上增长,同店销售增幅则为低个位数。相较第三季度的高个位数,同店表现有所放缓,但七天假期样本较短,尚不能据此判断整个季度走势。
名创在公告中也提示,IP商品销售会受到季节、营销周期和新品发布时间影响,国庆假期经营数据不能直接代表整个第四季度或未来表现。
(图源:小红书)
泡泡玛特面临的产品考验也很具体。星星人正在扩大收入,部分较小IP毛绒新品却表现偏弱,同一种产品形式落到不同角色上,销售结果并不一致。后续LABUBU新品能带来多少增量、手办销售能否延续,将影响其线上业务表现。
因此,名创的攻势已有销售支撑,持续性仍需利润和后续商品表现来验证。门店网络能够加快新品进入市场,商品卖出之后留下多少收益,还取决于产品、营销和经营投入。

市场还容得下其他玩家吗
高盛此次追踪中,布鲁可是另一个增长较快的企业。据智通财经转述,布鲁可9月线上销售在较高基数下仍加速增长,第三季度系列及SKU上新数量明显多于去年同期。
据中国证券报报道,布鲁可上半年收入17.76亿元,同比增长32.71%,归母净利润3.87亿元,同比增长30.55%。公司主要经营拼搭角色类玩具等产品,与毛绒挂件、手办盲盒的玩法有所区别。
这为其他竞争者提供了一种参照:在IP玩具消费中,产品形式仍能划分出不同市场。消费者可能同时购买拼搭玩具、毛绒和手办,企业需要找到具体的购买理由,而不只是追随一个热门角色的造型。
(图源:小红书)
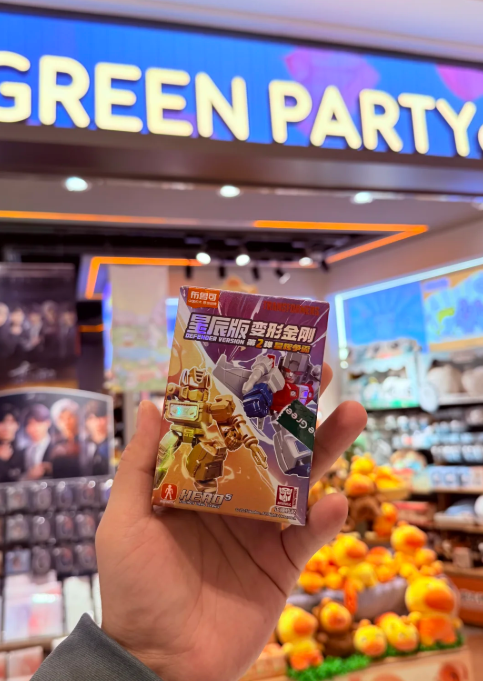
在销售端,布鲁可与名创也有交集。名创优品官方微博9月20日发布过布鲁可假面骑士系列新品信息,并引导消费者到线下门店体验。对玩具企业而言,进入已有零售网络,是扩大销售触点的一种办法;零售商则可以借此补充商品。头部企业扩大门店,并不意味着货架只能留给自有IP。
这种合作空间仍有条件。商品需要让零售商愿意持续采购,也需要让消费者在熟悉的IP之外作出选择。拼搭玩法、可动结构、题材和设计都可以形成差异;如果购买理由只剩价格更低,面对头部品牌补货或促销时,销售就更容易波动。
接下来,高盛关注的时间点包括万圣节营销、新品推出、泡泡玛特第三季度销售更新,以及“双11”折扣情况。据智通财经转述,该行将折扣列为观察库存的指标。常规促销与库存清理的力度、持续时间不同,需要结合具体产品判断。
对于名创,第三季度财务披露将检验GMV增长能否带来利润改善;对于泡泡玛特,下一次销售更新则有助于判断两个电商平台的下降是否延伸至其他渠道。两家公司正在争夺相近的消费预算,但现有公开数据,还不足以算出谁从对方手中拿走了多少销售。


