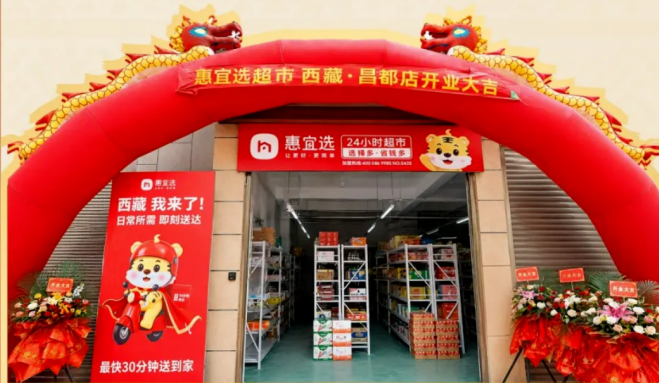
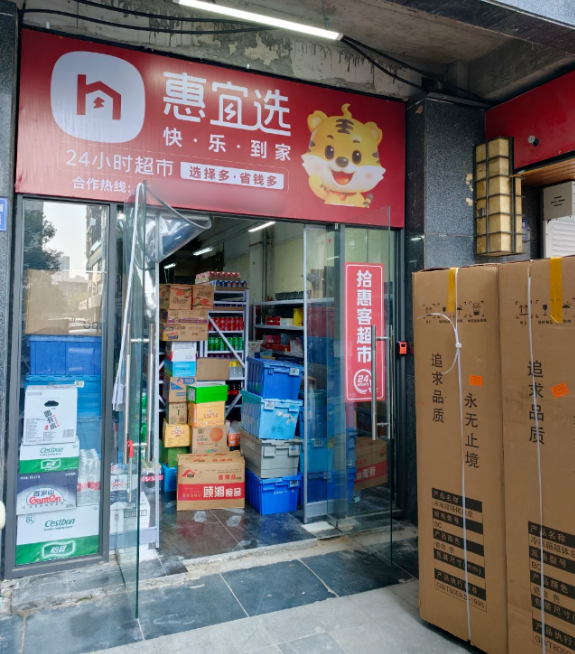
一家即时零售连锁企业开到5000家,并不意味着5000家仓店都在经历同样的增长。10月中旬,惠宜选宣布全国连锁门店突破5000家。今年8月,它还在昌都开出了西藏首店。
从城市社区向更远的区县延伸,第三方闪电仓已经做出了全国连锁的规模。但仓主面对的市场要小得多。全国网络还在扩张,一些老仓的订单却在减少。
“北京仓主王先生说,他的第一家仓曾在“外卖大战”期间做到日单800至1000单,如今单量已明显回落,有时只有200至300单。”
虽然个体经历不能用来计算全国行业的盈亏,却能说明一个现实问题:新区域仍可能缺仓,成熟商圈也可能已经容不下更多相似的仓。市场增长留出了机会,经营者能否得到回报,要看这些机会是否发生在自己门口。

一个容易复制的模式,遇到了重复供给
综合闪电仓最初吸引人的地方,是能绕开传统超市的一部分开店成本。顾客不进仓购物,经营者便不必为临街位置、门头展示和购物通道支付同样的费用。省下来的面积可以继续放货,仓内只需安排存储、拣选和打包。
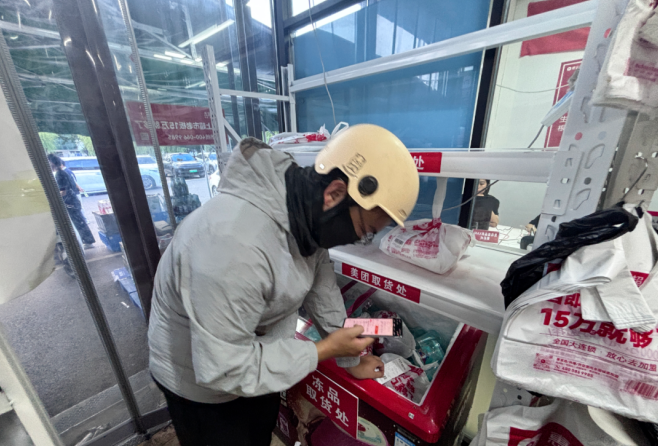
平台把订单送进来,再由骑手取走商品。仓主不再需要等顾客经过门口,开店时最难找的临街位置,也就不再是必需条件。美团便利店闪电仓的公开招募页面,给出25万至60万元的启动资金参考,并注明各城市不同。
(图源:网络)
这个数额仍需要经营者认真筹措,但商品怎么上架、订单怎么处理,都已有系统可用;加盟品牌还可以提供选品支持,减少从头摸索的时间。只是,能学会这套流程的并不只有一家。饮料、泡面、纸巾、洗护用品,品牌和规格清楚,附近新开的仓也能采购。
对方不用复制整间超市,只要在顾客经常购买的那批商品上跟进,就会影响原有仓店的交易。在线下,隔着几条街的超市,往往分别服务不同的路过客流。在线上,只要能送到同一个地址,就可能一起出现在消费者面前。地图上的距离,不能完全隔开它们的竞争。
这时,多开一个仓不一定多出一份相应的消费需求。它可能让居民买东西更方便,也可能主要从已有仓店那里分走订单。对消费者是更大的选择,对经营者则意味着原有单量需要重新争取。
总部与单仓的差异,也出现在这里。惠宜选可以进入西藏,还可以继续填补其他区域的空白;已经租好场地、备好库存的加盟商,很难随之移动。它仍要把现有商品卖给周边居民。
(图源:网络)
所以5000家的意义首先是覆盖范围扩大。它能否转化为单店优势,要看集中采购与仓配如何发挥作用。惠宜选官网列出的1780多家直营门店和29个中心仓,也说明这张网络需要实际投入。直营店要养员工、管库存,中心仓要组织商品,再向门店补货。
如果集中采购能够降低到货成本,或者让门店少囤一些货,总部就能给单仓留下经营余地。不过,货补得快,不等于售出得快。附近顾客能消化多少商品,仍然决定着每家仓下一次该买什么、买多少。

订单可以很快回落,成本却退不下来
订单多的时候,仓主最先考虑的是别缺货、别来不及打包。按眼前的销量补货、安排人手,是门店维持运转的直接需要。可一旦促销高峰过去,已经形成的经营配置就要面对更少的订单。
人员可以压缩,工作却不能全部停掉。经济观察报今年5月报道的北京海淀区经营者小喻,其仓店原本配置六七名工作人员,后来减至3人。受访时,她和店员仍要支撑24小时营业,完成拣货、打包等工作。这是另一家门店的经历,但与单量回落的案例一样,呈现了仓主收缩开支的压力。
少雇人能减少一部分支出,房租和设备并不会跟着订单数量调整。盘点、收货、处理售后,也不能等到单量恢复才做。原先由更多交易分担的费用,现在需要从更少的交易里拿出来。
(图源:小红书)
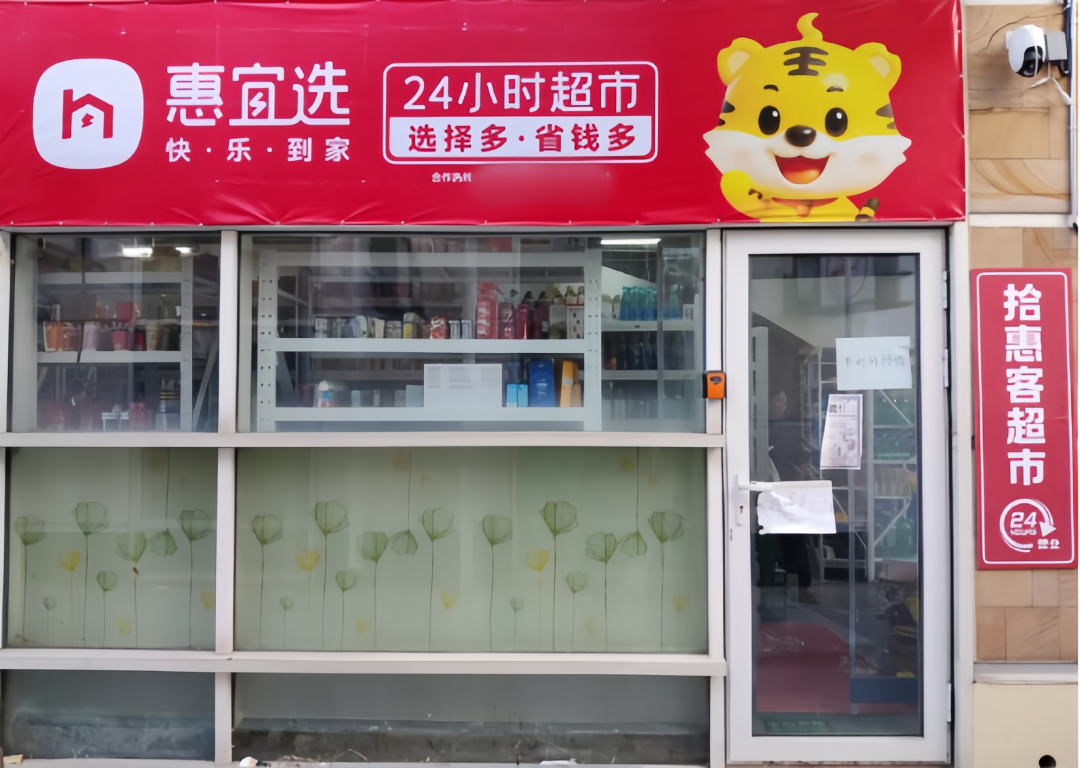
库存又是另一笔账。暂停采购滞销品,只能阻止它继续增加;已经买下的饮料、零食、洗护用品,还在占着资金。仓主需要把它们售出,才能回收货款,但下一批热销品可能已经等着补货。
因此,货架上既有卖不动的东西,又有需要赶快采购的东西,并不奇怪。前者压着钱,后者断货会丢订单。门店即使账面上仍有商品毛利,也可能因为采购与回款的时间错开,感到手头紧张。
清货和购买曝光,都要在这种情况下作决定。折价处理能腾出库存、收回部分资金,也可能造成损失;购买推广则先增加支出,之后能否赚回来,要看新增订单卖了什么、留下多少收益。
经济观察网,2024年11月报道的深圳样本,就呈现过这种压力。受访经营者陈瑾介绍,当时当地百货类闪电仓每天投流费用达到500至1000元。这个数字属于当时的当地市场,但至少说明,省下铺面租金以后,经营者还要面对另一笔获得顾客的开支。
尤其当几家仓卖着相同商品,促销就容易互相跟进。单家仓希望用低价吸引消费者,同行也跟着降低价格,价格优势便可能很快消失。仓主付出了优惠,却未必建立起下一次购买的理由。
(图源:小红书)
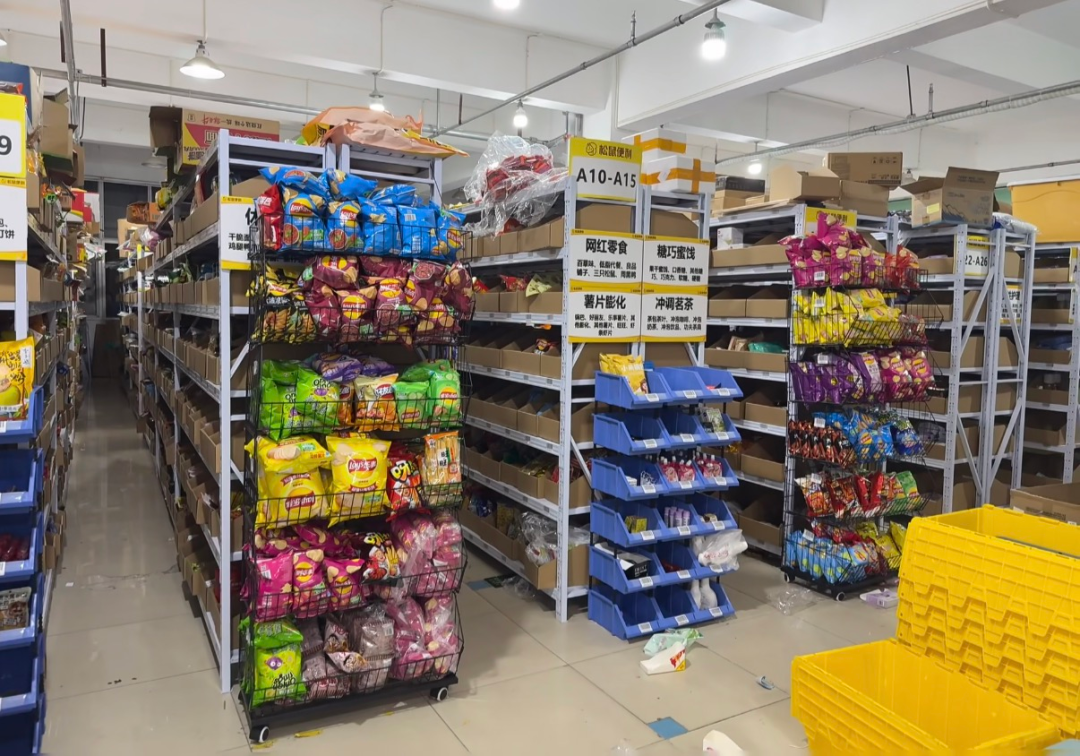
综合仓还希望依靠更多品类增加销售。问题是,新增一种商品,首先意味着一笔采购和一处库存;只有卖出去,才有收入。畅销商品补得快,长尾商品卖得慢,两者不能用同一个补货节奏处理。
补货也不能只凭上一轮总销量。某个规格卖得快,另一个规格可能长期留在货架上;有的商品需要及时补足,有的则要停止追加。品类越多,这些判断越细,错买的一批货还会影响下一批货的采购。
只看订单数,容易忽略这种差别。特价品可以带来忙碌,积压品也可以通过折价变成销售额,但门店能否继续经营,还要看毛利是否够支付费用,以及回笼的钱能否接上下一轮采购。

送得快之外,消费者有了更多选择
普通综合仓的对手,也不再只是附近另一家综合仓。美团2025年年报将闪电仓、品牌官旗闪电仓和自营小象超市前置仓,一同列为即时零售的重要供给支柱。官方合作页面上,松鼠便利、歪马送酒也在招募合作商。各种模式的投资、采购与经营责任并不相同,但共同增加了消费者附近的商品供给。
传统零售商则带着已有的商品体系入场。美团2024年即时零售产业大会披露,当时名创优品已开出500家闪电仓,屈臣氏的闪电仓覆盖超过10个一二线城市。仓这种销售形式,可以被普通创业者使用,也可以被原有零售企业使用。
后一类企业不必从头积累采购关系、商品经验和品牌认知。当它们也能即时送达,综合仓就需要在价格、规格、货源和售后上继续接受比较。拥有许多品类,不代表每个品类都能与专业经营者竞争。
(图源:网络)
平台也在强调商品。新京报报道,今年9月22日,美团在即时零售产业大会上提出行业正从“店仓配时代”进入“商品时代”,并宣布未来三年投入300亿元支持资源,涉及基础设施、产品研发及商品营销。这是后续计划,不能当成已经实现的经营效果,但可以看出平台正在把更多注意力放到货上。
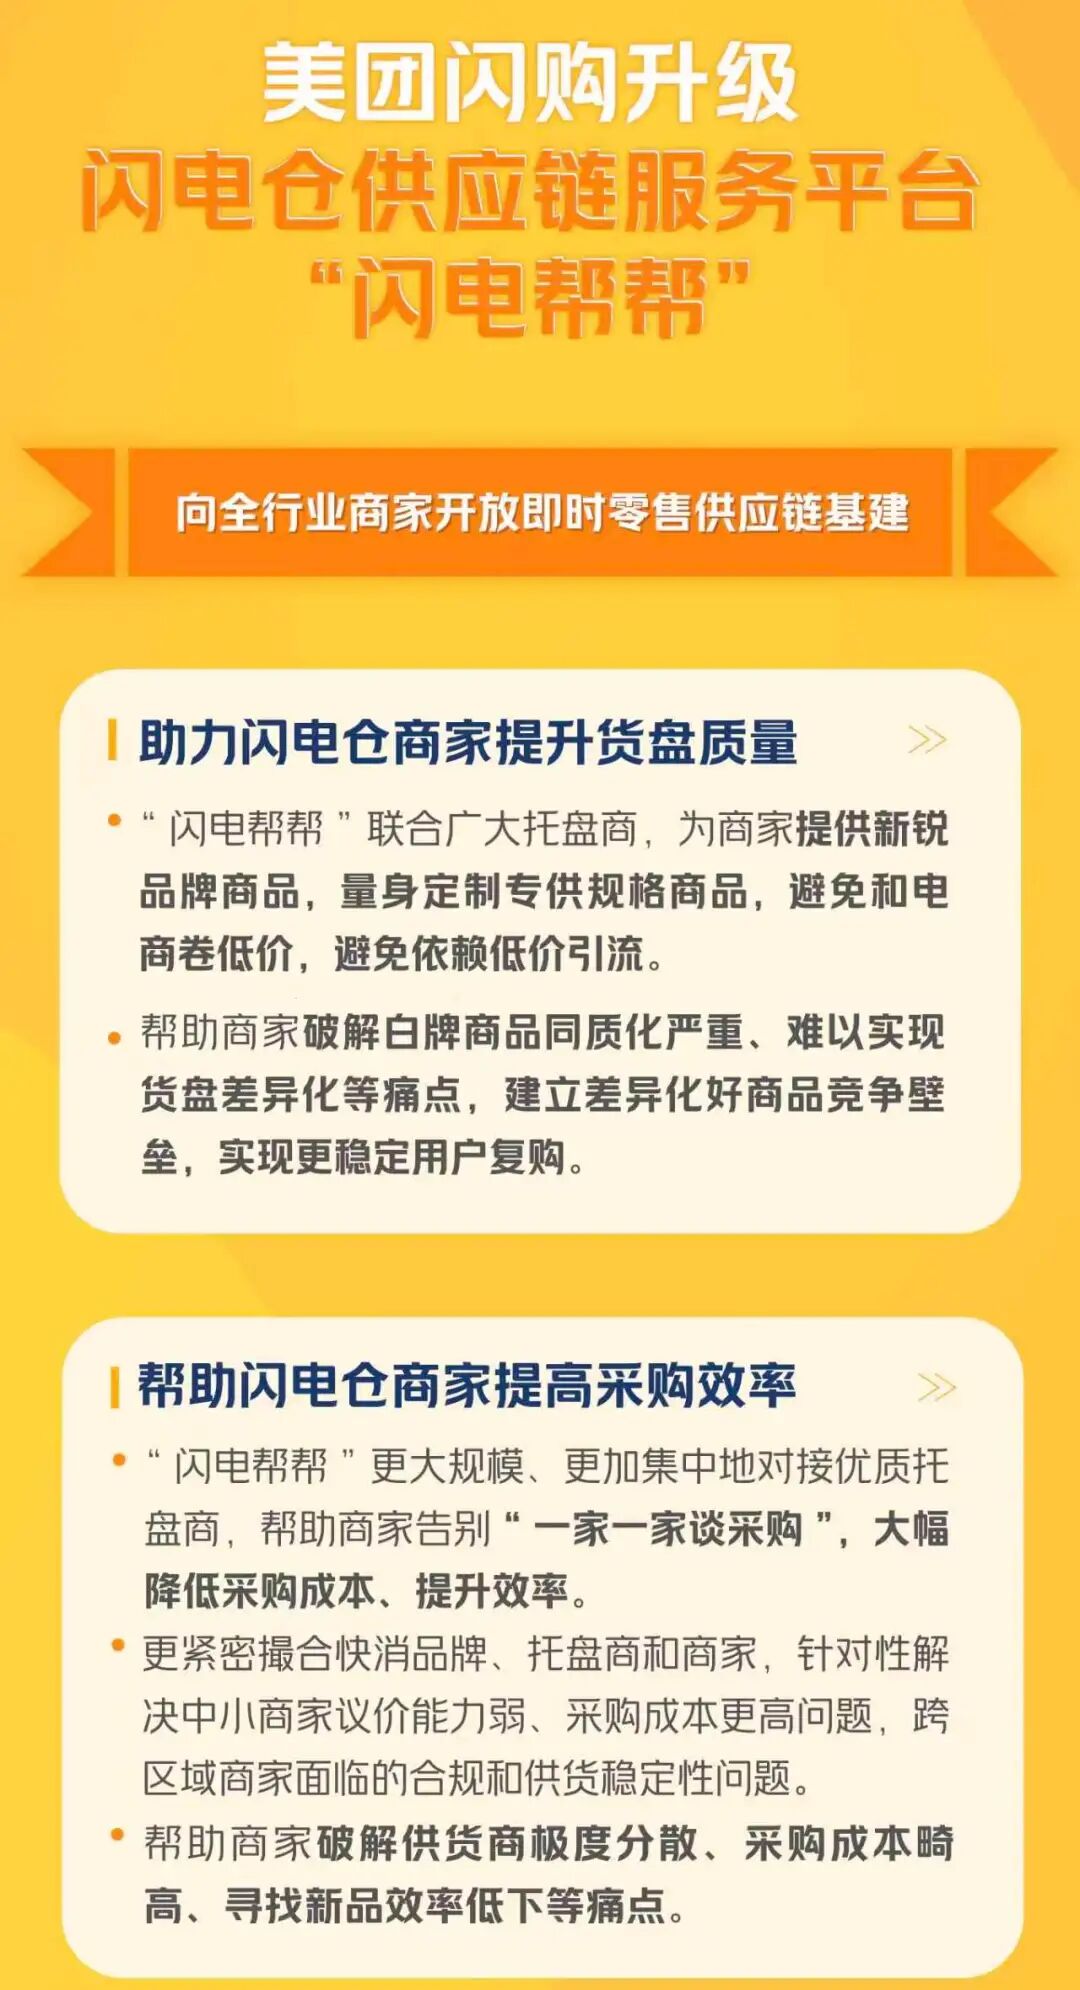
这种转向没有将第三方仓排除在外。今年4月,美团升级供应链服务平台“闪电帮帮”,当时已有超过1万家闪电仓通过它采购。集中对接供应商、引入新品牌和专供规格,正是试图改善普通仓的货盘。
(图源:网络)
因此,综合仓经营承压,并不能简单解释成平台不再扶持。更准确的变化是,平台提供的服务在增多,进入同一个商圈的专业供给也在增多。商家可以更方便地采购,却仍要为采购回来的东西找到需求。
尤其当同行也能得到类似的采购支持,单纯接入一套系统、拿到一份货单,就更难成为长期优势。本地哪些商品缺供给,哪些只是被反复促销,需要经营者自己作出判断。

分化会发生在商品和门店上
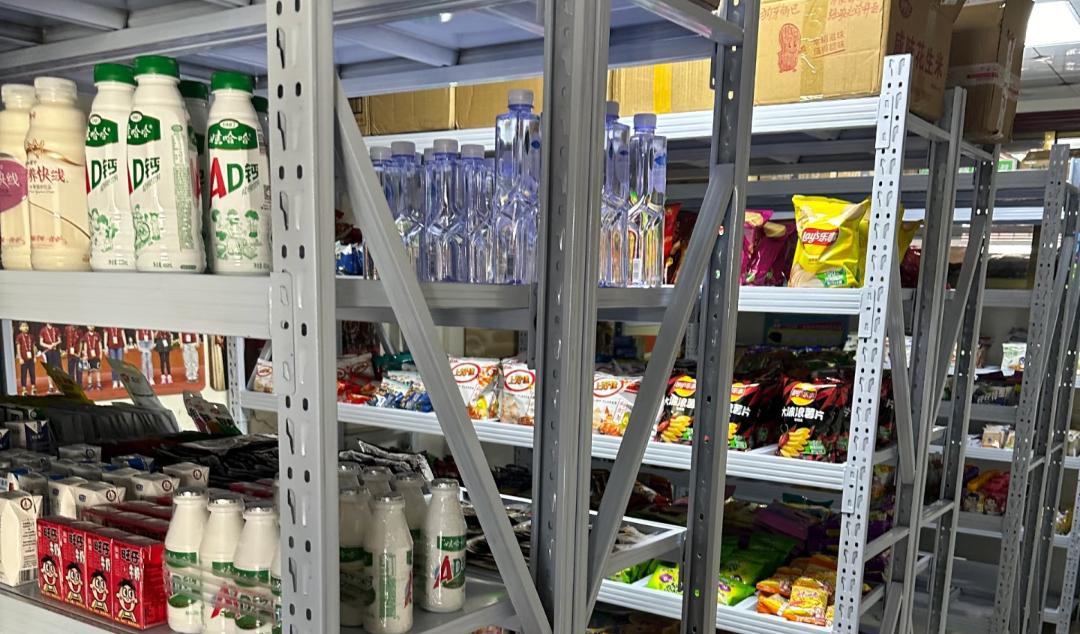
在这样的竞争里,一部分综合仓可能会收窄品类,转向垂直经营。它需要的前提,是某一类需求足够集中,或者经营者已经拥有较好的货源。把更多资金和精力放到熟悉的商品上,才可能改善选品与服务;仅仅删掉几个大类,不会自动带来更高收益。
(图源:网络)
专业仓同样受制于本地订单。商品范围缩小以后,原来由多个品类共同贡献的交易,可能需要重新组织。如果顾客不足、采购又缺乏优势,转型只是把库存风险集中到了更少的商品上。
另一部分仓,可能在供给仍不充分的县城和乡镇,做成仓店一体的综合超市。顾客可以到店,也可以下单配送,同一批库存不必完全等待线上订单。经营者由此增加了销售渠道,也获得了直接了解附近居民的机会。
不过,低租金不是供给缺口的证明。已有商超成熟的县城,未必比大城市更容易进入。仓店一体还会增加铺面、陈列和现场服务开支,需要线下交易带来的收益与线上周转共同支撑。
两种方向都意味着,经营者要比过去更深入地介入商品和本地服务。仓仍然有用,即时配送也仍有价值,但“租仓、上货、接单”已经不足以描述这门生意的全部难度。
惠宜选突破5000家,说明第三方连锁仍能扩大网络;部分老仓的单量回落,则提醒经营者不要把全国增长当成自家门店的增长。重复供给让订单更难争取,库存与固定开支又不会随流量迅速退出,专业零售商入场进一步增加了比较条件,综合仓的回报也因此更依赖实际经营。
往后更值得追踪的,是开出的仓能否稳定留下来,以及连锁采购与仓配能否持续改善单店的周转。门店总数还能增长多久,固然重要;增长之后,原有门店是否仍有足够的交易支持自己,才关系到这张网络能否长久运转。


