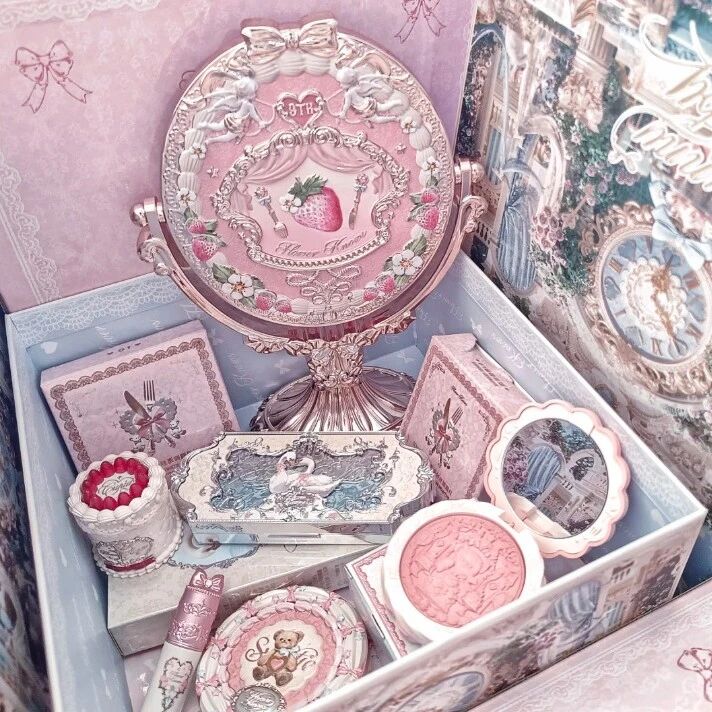
珀莱雅用两个步骤完成了对彩妆品牌花知晓的控股:在2025年9月出资4.28亿元取得花知晓公司38.45%的股权之后,在2026年5月又出资3.51亿元受让了其12.55%的股权,最终累计持股达到51%,共花费了7.79亿元。本次收购12.55%股权采用的花知晓整体估值为28.27亿元,股权相对于账面净资产的评估增值率达到595.76%。
花知晓2025年的收入达到17.26亿,利润达到2.80亿,在2023年到2025年的这三年里一直都保持了五成以上的增长速度。珀莱雅跨入彩妆领域,看重的是花知晓的“少女风”以及增长的故事,但是接近六倍的增值率,使得这次并购从一开始就背上了沉重的商誉包袱。

珀莱雅为什么非买彩妆不可?
那么来看一看珀莱雅现在的状况。到2025年,“国货美妆第一”给出了上市后的第一个“双降”成绩单,全年营收为105.97亿,下降了1.68%,归母净利润为14.98亿,下降了3.50%;其中主品牌珀莱雅全年营收76.89亿,下降幅度达到了惊人的10.39%。
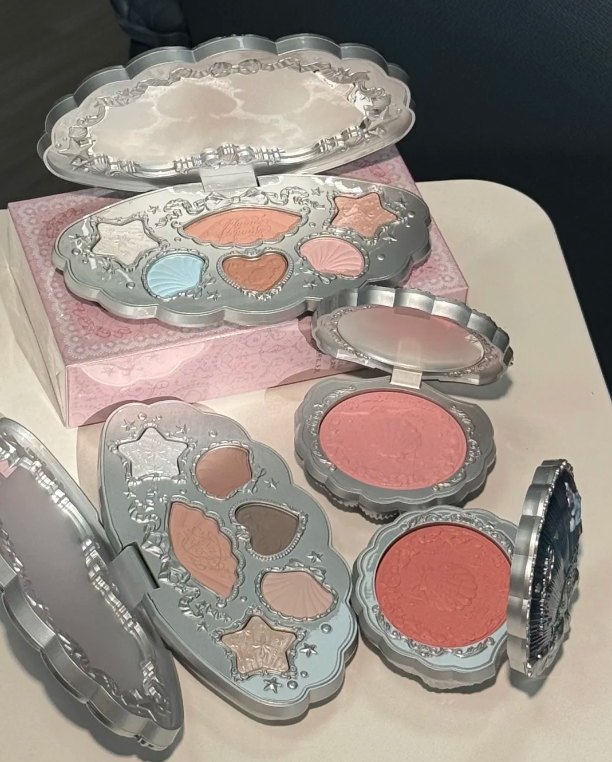
(图源:小红书)
但是在2021-2023年间,该公司的营收增速分别为28.25%,37.46%以及36.36%。主品牌增速放缓,才是问题的根本所在,当大单品和护肤主赛道的增长触及天花板之后,珀莱雅就必须要有一条新的增长曲线了。
所以彩妆就成为了被选择的方向。截止到今年7月为止,国内彩妆市场销售额达到了633亿人民币,并且增长了9%,其中花知晓、毛戈平、蒂洛薇、柏瑞美等新锐彩妆品牌增速都超过了40%。
对于珀莱雅来说,护肤和彩妆的协同是自然形成的:护肤品注重功效、成分,彩妆强调审美、情绪,两种产品的消费群体有很高的重合度。
珀莱雅旗下的彩棠已经走通了“专业中式彩妆”的路子,面向28-35岁的都市白领,客单价在150-300元之间;而花知晓的目标顾客是15-25岁的Z世代人群,单品价格在25-130元之间。加上花知晓之后,就把彩妆市场从“都市白领”往下拓展到了“学生和年轻女性”,客户群以及价格带也拉开了一定的差距。

花知晓值不值595.76%?
主要是估值的问题。28.27亿的整体估值以及595.76%的增值率,在任何一起并购案中都会让人生疑。
(图源:小红书)
认为该估值合理的方面有花知晓的硬数据作为支撑:2025年营收17.26亿,净利润2.80亿,2026年一季度营收6.75亿,净利润1.55亿,连续三年增长超过50%,2025年海外营收将突破2亿,并且增长超过50%,产品已经进入日本、韩国、东南亚以及美国市场,海外终端售价为国内的1.5到2倍。
按照28.27亿的估值来算的话,对应的市盈率大约是10倍——珀莱雅在回复上交所的工作函中特别提到,该水平比照行业可比交易的平均35.36倍要低很多。
但是另一方面也是十分明确的。本次合并实际确认商誉约9.24亿元,但是商誉减值的风险都压在了花知晓未来业绩上面。本次交易没有设置业绩对赌条款,上交所在今年五月份下发的工作函中也要求珀莱雅对此进行说明。
珀莱雅回复称:本次属于用现金收购参股公司的少数股权从而取得控制权,并不需要执行业绩承诺强制性规定。该解释从规则上讲是可行的,但是它并不能消除一个实际的顾虑,即如果花知晓的增长势头出现了逆转,那么约9.24亿元的商誉就会变成实实在在的减值损失,并直接吃掉公司的利润。

“少女风”与流量:新锐彩妆的增长是真实的吗?
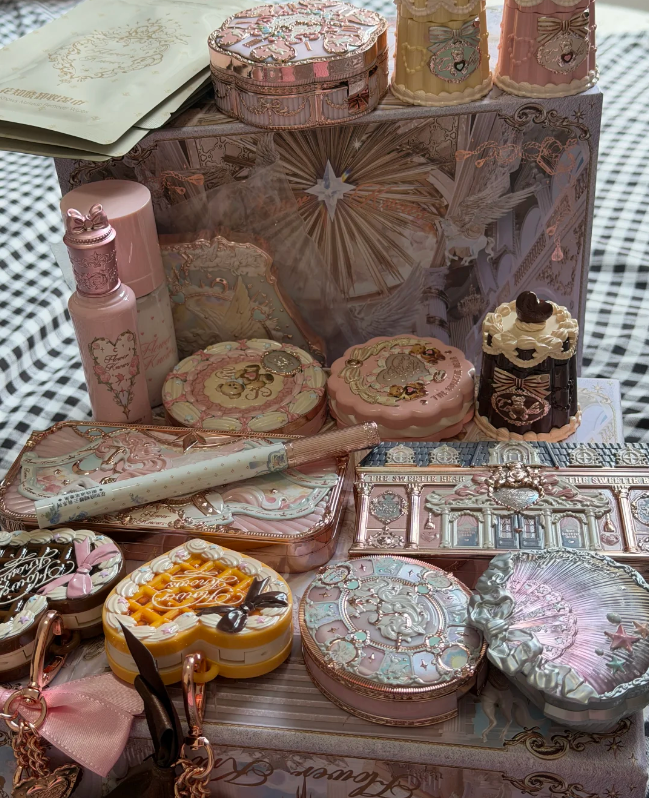
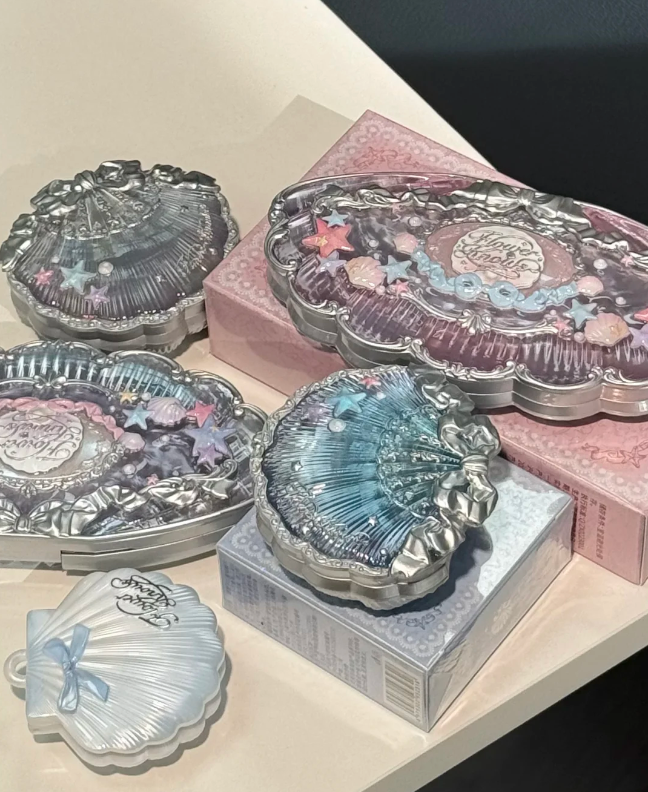
花知晓增长的故事还须再冷一些地来看待。FLOWER KNOWS是由杨子枫于2016年创建的品牌,创始人本身就在B站ACG圈子里有一定的名气,作为Coser,“FLOWER KNOWS”的定位为“少女风、高颜值”,依靠审美和情感认同,在Z世代中建立起了很高的用户忠诚度。
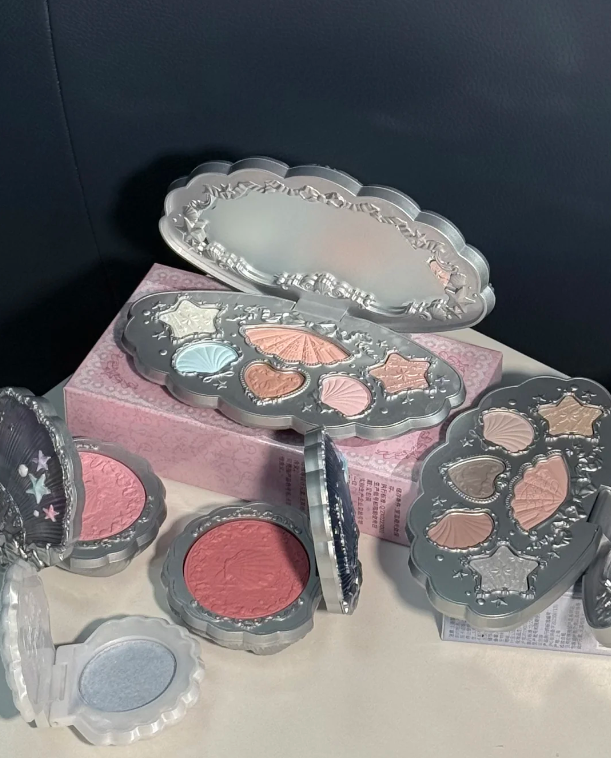
(图源:小红书)
业内人士认为,花知晓其实就是一个“IP型的品牌”,珀莱雅买的是产能和渠道之外的、已经被圈层认可的文化符号。到2025年的时候,在天猫、抖音这两个平台上,花知晓彩妆类目排到了第十二名的位置,这就说明了它的带货能力。
但是以流量为驱动力的增长本身就有不确定性。少女风、圈层化的定位,意味着花知晓的用户基础比较狭窄,并且对审美与情绪都有很高的依赖性,一旦审美趋势发生改变或者圈层热度消退,其增长就会出现放缓的情况。
新锐彩妆的回购率及品牌忠诚度比功能性护肤品差很多,“效果”是功能性护肤品的优势,而彩妆则主要依靠“美观”以及“新鲜感”,后两者很容易被新的品牌所替代。珀莱雅以接近原来的六倍的价格来获得这份“好看”,押注的就是少女审美可以持续多久。

并购之后的整合考题:1+1能不能大于2?
最困难的事情,在于并购之后。珀莱雅是依靠流程、体系运转起来的一家成熟的上市公司,而花知晓则是一个“靠直觉生长出来”的圈层品牌,两者之间组织基因相差很大。珀莱雅收购了彩棠之后,磨合了好几年才找到感觉,而彩棠的“中式美学”和珀莱雅主品牌之间的差距并不是很大。
花知晓的调性比彩棠更加极端、更加小众,整合的难度也会更大一些。创始人杨子枫团队继续握有花知晓的核心股份,并且独立运营,这样可以降低整合的风险,但是珀莱雅对于花知晓的实际控制更多的是在财务和战略上。
(图源:小红书)
更深层次的问题是协同落实的问题。珀莱雅买花知晓,图的是“护肤+彩妆”品牌矩阵的协同、渠道的协同以及供应链的协同,但是协同并不是签订合同之后就会自动发生的事情。
一个好消息是花知晓的海外市场已经打通了,对正在申请港股上市、需要海外市场支撑的珀莱雅来说这是一项加分项;但是珀莱雅能不能将花知晓的流量打法以及审美能力反哺给主品牌以及其他子品牌还是未知数。
595.76%的增值买的是未来而不是现在,未来能不能实现则要看这次“直觉”和“体系”的碰撞会产生化学反应还是免疫反应。
约9.24亿元商誉的风险可以再拆细一些。只有在减值测试显示相关资产组可收回金额低于账面价值时,才需要确认商誉减值,并非某一期经营未达预期就自动减值。
评估预测的2026年至2028年收入增速约为21.9%、16.3%和11.0%,基数已经抬得很高了,2026年一季度营收为6.75亿,净利润为1.55亿,要想保持50%以上的增长速度,难度会一年比一年大。
(图源:小红书)
少女风彩妆具有“快时尚”的特点,所以它的发展如果减缓了,那么下降幅度也不会很小,而是会直接出现断崖式的下滑。不设业绩对赌保底,珀莱雅就把自己未来几年的利润表挂在了约9.24亿元这把“达摩克利斯之剑”下面。
更深一层的风险就存在于彩妆商品自身的特点里。护肤品可以通过“成分、功效”来建立起壁垒,这属于复购与忠诚的范畴;而彩妆,特别是以“少女风、高颜值”为卖点的品牌,则本质上就是审美经济和流量经济的综合体。
审美的潮流变化非常迅速,上一季度还大行其道的风格,在下一季度就会被抛弃得一干二净;圈层用户对某种风格的喜爱来得猛烈,离去的时候也同样果断。
花知晓依靠创始人Coser的人设以及ACG圈层而创立,它的最大优势也就是最薄弱之处,如果审美出现迭代、圈层发生转移的话,那么品牌的内在价值也会迅速降低。珀莱雅以近六倍的增值率购得的是一个高度依赖“审美保鲜期”的资产,但是审美一直是最难以估值的因素。
珀莱雅花7.79亿控股花知晓属于典型的“以溢价求发展”的战略并购。595.76%的评估增值率反映了对花知晓未来收益的估值,也对应约9.24亿元商誉的减值风险。去掉了业绩对赌的限制之后,这笔交易的成功与否就只剩下花知晓是否能继续维持高增长、珀莱雅与花知晓这两家风格迥异的公司之间能否实现真正的协同合作了。少女的审美会改变,流量也会转移,但是可以肯定的是,那约9.24亿元的商誉会在资产负债表上一直存在,并等待着用业绩来证明自己。


