到2026年上半年为止,上美股份给出的是其自2022年底在港交所挂牌之后最差的一份成绩单:营收37.57亿元人民币,同比减少8.6%,期内利润为1.26亿元人民币,同比下滑了77.4%。拖累整个公司的就是贡献了公司七成营收的超级大单品品牌韩束,上半年韩束收入为26.61亿元,同比下降了20.4%。
与此同时,收入下降的情况下,销售和分销开支却上升了6.2%,达到了24.81亿元,销售费用率也从上一年同期的56.9%猛增到了66.1%。依靠营销来推动发展、单个品牌占据主要位置的美妆企业,因为之前的增长模式而付出了代价。

净利暴跌77.4%,韩束失速
上美股份业绩崩盘的原因基本上就是韩束所致。2024年韩束的销售收入为55.91亿,带动上美集团的全年营业收入同比上涨了62%,到2025年的时候韩束的销售收入又提升到了73.60亿元,同比增速达到了31.6%,公司的全年营收也突破了91.78亿元的历史最高纪录。
(图源:小红书)
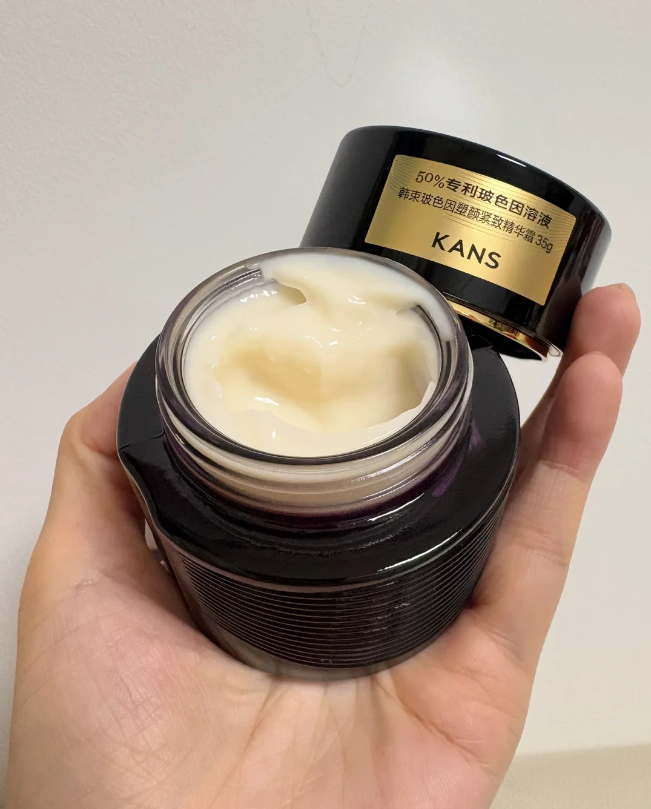
韩束在2024年和2025年的收入占公司总收入比分别为82.3%、80.2%。单品牌依赖的典型结构就是,韩束兴,上美兴;韩束衰,上美衰。到2026年上半年的时候,韩束收入同比下降20.4%,公司整体收入也随之变成了负值。
一荣俱荣、一损俱损的关系,在此时用最惨烈的方式展现出来,归母净利率从去年的13%左右骤降到2.9%。即使毛利率逆市上扬了1.2个百分点到76.7%,也无法逆转利润端大幅下滑的局面,因为问题不在于成本端,而在于收入端和费用端的夹击。
韩束失速的信号,在年初的时候就已经出现。今年618大促期间抖音美妆排行榜中,韩束排在第六位;而在2024、2025两年度同一份榜单上,韩束都是第一名。
(图源:小红书)
财报措辞上的细微差异也颇具意味:2025年的年报里上美引用了行业的数据,说韩束“线上渠道GMV位居美妆国货品牌之首”,而到了2026年中报,“第一”则被拆解成“抖音个人护理、面部护理等细分赛道的第一名”——从“第一”到“细分赛道第一”,统治力的削弱就隐藏在措辞的变化当中。

销售费用率66.1%,重营销轻研发
上美股份利润暴跌的原因是由于其“重营销、轻研发”的老毛病开始反噬自己了。上半年销售和分销费用达到24.81亿元,在营收下降了8.6%的情况下还增加了6.2%,销售费用率也由原来的56.9%升到了66.1%,也就是说为了获得一百元的销售收入,公司需要花费接近66元的市场营销费用来。
流量成本越来越高,但是得到的收入却在减少,投入产出比的不平衡已经不能用“战略性投入”来掩盖了。
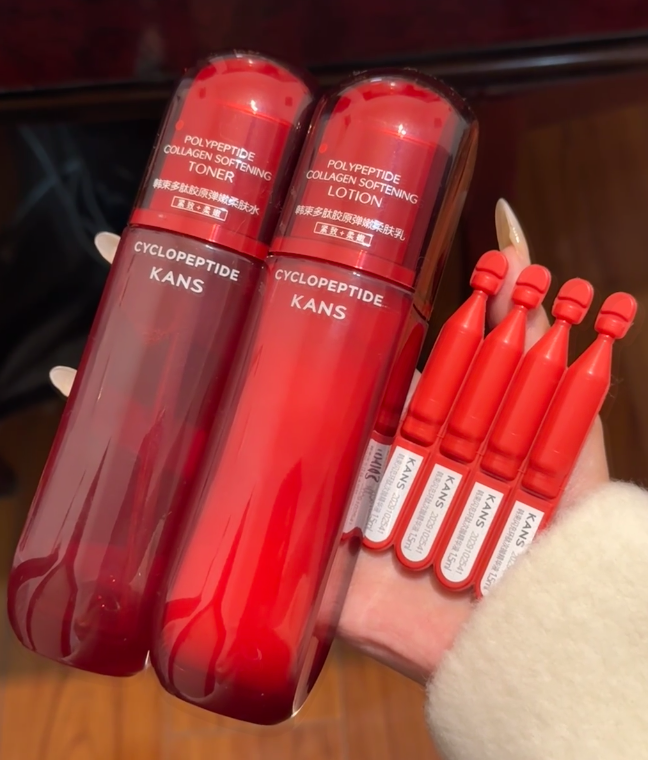
韩束能够崛起,很大一部分原因就是依靠了抖音、短剧营销带来的流量红利。此法之弊就在于:一旦流量红利消失殆尽、达人推广费用上涨,高额的营销支出便无法带来等量的收入增长了。
(图源:小红书)
当“买流量”的边际效益变为负数之后,公司也只能眼睁睁地看着销售费用率不断上升,利润被营销费用蚕食。上美股份的行政开支、研发成本、财务成本都出现了一定程度的增长,进一步压缩了已经很窄的净利率。
和高昂的营销费用相对应的是微薄的研发费用。上美股份没有在半年报中突出研发费用,而整个国货美妆板块的研发费用率一直徘徊在2%左右的低水平,和动辄五成以上的销售费用率形成鲜明对比。
“重营销、轻研发”的模式使得品牌的实力无法建立起坚固的壁垒,等到流量消散之时,业绩也就跟着暴露出来了。上美所遇到的问题,只是给整个国产化妆品行业的敲响了警钟。

宣传合规的连环风波
比业绩下滑更难办的是韩束现在正面临的品牌信任危机。截止到2025年底,在经过了央视《经济半小时》栏目送检之后,韩束两款面膜被检测出含有禁用成分表皮生长因子(EGF)。虽然韩束之后拿出了上海市药监局以及第三方SGS出具的检测报告来否定质疑,但是这场“检测罗生门”已经种下了消费者的怀疑种子。
不到一年的时间,韩束又因为“七天长不出头发赔一万”的洗发水广告陷入了宣传合规的问题之中。有消费者在黑猫投诉平台上反映,韩束洗护官方旗舰店发布的口播视频里有“不长头发赔一万元”的内容,对产品的防脱育发效果做出了无法实现的绝对化许诺,涉嫌虚假宣传。
(图源:小红书)
医学专家在采访中表示,正常的头发7天内生长的距离是有限的,“七天长出头发”的说法显然不合常理,就算是临床常用的米诺地尔也不是对所有的患者都有效。
在上海市场监管部门介入后,相关消费者投诉已解决。韩束品牌方表示该产品属于“防脱”而不是“生发”,但是带有演员出演并且宣称“用米诺地尔一个月不如用它喷一次”的广告物料仍然在一些渠道上发布。
连续不断的话语权争议,也暴露出一个更深层面的问题,那就是当一个品牌将增长押注于营销语言的时候,语言的边界就会很容易被业绩的压力所突破。以营销为主的商业模式本身就有夸大宣传带来的合规风险。

多品牌能接棒吗
上美股份也不是没有自救的打算。在韩束业绩下滑的影响之下,公司的多品牌矩阵正在加快形成中:主打婴童护理的“一页”,上半年实现销售收入6.35亿元、同比上涨59.9%,占总营收的比例达到16.9%;专注敏感肌修复的“安敏优”销售收入为1.40亿元、同比增长89.3%;极方、一叶子等其他品牌的销售收入合计2.08亿元、同比增长55.0%。品牌的增长速度非常之快,因此公司也称“多品牌战略效果显著”。
但是仔细分析过后会发现,这些高速发展的品牌规模仍然很小。韩束占公司收入的比例已经下降到70.8%,但是其绝对值仍然是“一页”的四倍多;新兴品牌高速增长并不能弥补主品牌20.4%下滑所造成的空缺。所谓“第二增长曲线”,现在更多的只是表上数字的比例调整,并没有真正的替代到收入上来。
(图源:小红书)
资本市场的反应要比财务报告来得更快、更猛烈一些。8月17日上美发布了盈利预警,第二天股价下跌了20%以上;到8月31日收盘价为21.66港元,相比于去年高点时的约104.8港元已经下降了近八成,今年来累计跌幅达到68%左右。
在短短的一年里,公司的市值就减少了156多亿。市场非常清楚地认识到多品牌孵化的方向是正确的,但是对在韩束这个“基本盘”还没有止住下跌势头的时候,任何第二曲线的故事都不可能变成实实在在的估值表示怀疑。
将上美所面临的困难放到整个行业中看,就会发现它并不是个案。到2026年上半年为止,国货美妆总体上出现了“份额增加了但是利润没有增加”的窘境:珀莱雅的销售费用率为53.13%,即每一百块钱的销售额要花掉五十三块用来做市场营销;巨子生物收入下降了6.3%,净利润同比减少了20.5%,销售和市场费用则增长了19.7%。
同期只有毛戈平、贝泰妮等为数不多的产品力强、线下服务好的品牌实现了增长。这正说明了流量驱动的大单品重营销模式已经全部失效了,能够存活下来的公司都是在品牌力、产品力方面建立起了壁垒的公司。上美股份显然还处于前者的挣扎之中。
上美股份的半年报,就是“单品牌依赖”最大的风险展示。韩束销量下滑影响整个集团利润,过高的销售费用率以及频繁出现的宣传合规问题则暴露出重营销轻研发的经营模式存在很大的风险。多品牌矩阵的亮眼增速,目前还只是一颗希望的种子,并没有长成可以挡风避雨的大树。对于曾经创造过增长神话的美妆公司来说,真正的转机就是韩束先要止住下滑的趋势。


