到2026年8月底为止,农夫山泉发布的一份半年报显现这家公司业务结构发生了较大的变化:上半年营收为297.18亿元,同比增长了16%,净利润达到88.87亿元,同比增长16.6%。
另外值得注意的是,茶饮料板块的收入达到了131.22亿人民币,并且同比增长了30.1%,继续高于包装饮用水96.41亿元、同比增长2.1%的收入规模,成为了公司的主要收入来源。
也就是说,这家“卖水”起家并且长期以来都用包装水来定义自己的公司,现在第一增长点已经换成了喝茶。但是把这份报表拆开来分析的话,好看的数字后面隐藏着很多需要警觉的结构上的问题。

茶饮料的爆发,与“单腿走路”的风险
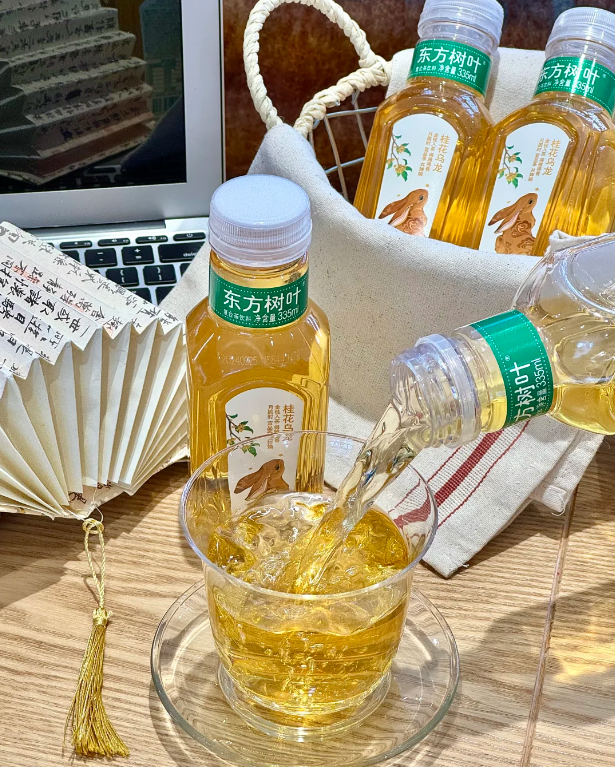
茶饮料131.22亿的营收以及30.1%的增长率,在中报里面最亮眼的就是这两点。主要是因为东方树叶系列无糖茶在市场上销售量越来越多。
近几年来,“控糖”已经成为了一种消费共识,无糖茶也由一个冷门的品类发展成为了饮料行业的最热门赛道,东方树叶凭借着先发优势以及广泛的渠道布局,获得了这次红利的主要部分。茶饮料收入超过包装水之后,也就此成为了农夫山泉战略转型成功的一个直接体现。
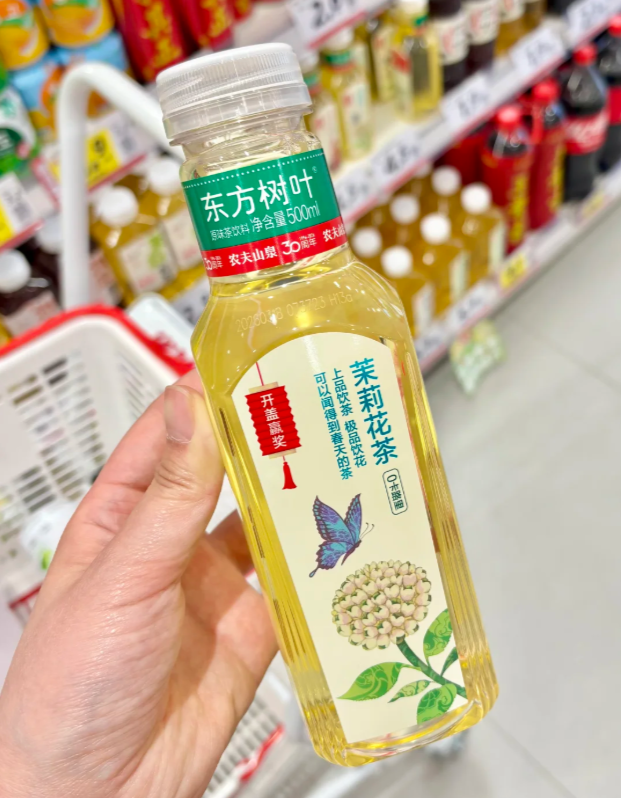
(图源:小红书)
但是反过来说,这家公司对于单一爆品的依赖也在不断加大。茶饮料贡献了超过四成的收入,并且增长速度达到了三成,此时农夫山泉的增长故事基本上全部押在了无糖茶这一条赛道上。
任何一个品类都会有自己的生命周期,无糖茶目前的高增长,既是真正的消费升级带来的结果,也有资本和渠道一起吹大的泡沫。如果赛道增速减缓、价格战愈演愈烈的话,过于集中的收入结构就会使风险成倍增加。
茶饮料的增长拉动了整体业绩,而包装水收入仅增长2.1%。包装饮用水销售额为96.41亿元,同比增长2.1%,这个“基本盘”增长速度已经非常接近零了。毛利率高、现金流好,是包装水作为核心业务的优势所在,包装水的熄火要比茶饮料的火爆更能反映农夫山泉目前的情况,增长动力已经降速了,降速本身就意味着更多的不确定性。

包装水:基本盘为何跑不动了
2.1%的增长率放到整个行业的大背景下来考虑,并不奇怪。瓶装水市场已经进入到存量竞争阶段,天然水、纯净水、矿物质水等品类之间的界限越来越不明显了,价格战也是层出不穷。
农夫山泉依靠“天然水”来获得成功的定位正在遭受越来越多的模仿和低价围堵。当康师傅、娃哈哈、怡宝等全国性品牌和各种区域性品牌在终端市场短兵相接的时候,农夫山泉要保持高端定位又要抵御下沉市场的价格战,面临着上下夹击的局面。
(图源:小红书)
毛利端的变化也一样值得注意。从半年报可以看出,公司的整体毛利率为60.9%,较去年同期60.3%提高0.6个百分点。在原材料、PET塑料、物流等成本不断变动的情况下,农夫山泉的毛利壁垒并不是坚不可摧的。
如果包装水这个高毛利率业务的占比继续减少,而茶饮料等新品类又因为竞争激烈不得不降价销售的话,那么整个公司的毛利率就会有下降的压力。更深一层的问题就是农夫山泉在包装水上已经没有更多的创新能力了。
长白雪、泡茶水、婴儿水等概念的出现,曾经让农夫山泉不断在细分市场上分得一杯羹,并保持较高的售价,但是消费者对于“水”这一品类愿意付出的价格并不高。讲完了细分的故事之后,包装水又回到了拼渠道、拼价格的老路之上,2.1%的低速增长大概只是个开始。

增长的代价:渠道与营销的双重内卷
茶饮料的增长并不是因为自然的需求,而是农夫山泉在渠道和营销方面不惜一切代价的结果。无糖茶赛道的激烈程度已经和功能饮料、气泡水的竞争相差不大了。
三得利、元气森林、统一、康师傅等大中小型新消费品牌都用真金白银去抢夺货架、抢夺冰柜、抢夺消费者的那第一口。东方树叶能够保持三成的增长速度,主要是因为它的铺货密度远远超过同行,并且促销力度也很大,这笔账最终是要用利润来还的。
(图源:小红书)
由销售费用及渠道投入不断加大可以看出,农夫山泉为了茶饮料销量增长所付出的边际成本也在不断提高。增长质量比增长速度更加值得关注,在整个行业的增量竞争已经转为存量竞争的时候,靠营销获得的市场份额,在对方跟进之后会很快被蚕食。农夫山泉目前所享有的红利,很容易成为下一波价格战的武器。
另外,渠道的承受能力不是无限制的。瓶装茶饮通常采用常温流通,但需要频繁补货、占据陈列空间,和包装水简单化的流通方式大相径庭。农夫山泉庞大的经销商网络,在包装水之外是否能承接起茶饮料爆发式的放量,决定了此轮增长是否能够转化为公司长期的竞争优势,而不仅仅是对渠道进行透支后的红利兑现。

利润16.6%的背后,成本结构在变化
净利润为88.87亿元,同比增长16.6%,和营收增速基本一致,因此可以看出农夫山泉的盈利能力还是比较稳定的。但是这也暴露出一个问题,在新的和旧的业务转换期间,公司成本结构正悄悄地、深刻地发生变化。财报未披露分品类毛利率,不能据生产环节直接断定茶饮料毛利率低于包装水。
茶饮料占比上升的同时,公司上半年整体毛利率由60.3%升至60.9%;后续毛利率仍要结合品类结构、价格与原料成本观察。净利润的增长主要是由于收入规模扩大所产生的规模效应,并不是盈利能力本质上的提高。
(图源:小红书)
对于消费品企业来说,真正的壁垒就是“用更低的价格做出更好的商品”。农夫山泉在无糖茶方面暂时处于领先地位,但是它的领先优势是靠先发和渠道上的优势来实现的,并不是因为有不能复制的成本或者技术壁垒。
随着竞争对手逐渐补齐产能和渠道之后,东方树叶的先发优势是否能够转变为长久的品牌忠诚度,这就成了影响农夫山泉下一轮估值的因素。另外,农夫山泉高速增长的同时,也伴随着不断上升的资本开支和渠道费用。茶饮料放量需要建设新产能、增加终端陈列等,这都会产生大量的资金投入。
随着增长对前期投入的资本和渠道费用越来越高,农夫山泉的自由现金流以及对于股东的回报能力也会受到影响。真正的好的消费品企业不但要实现快速增长,还要有增长的“收益品质”,每一元钱的增长最终能不能转化为股东手中的现金回报。
茶饮料超越了包装水,成为了农夫山泉增长故事里最引人注目的部分,但是也埋下了两条腿走路的风险。基础的饮料市场已经降温了,茶饮料一枝独秀,竞争异常激烈,毛利率压力很大——各种信号加起来告诉投资人:一个靠卖水发家的公司,现在把宝压在一杯茶上。增长的质量要经过较长一段时间的考验。对于一个依靠单一爆品的饮料大公司来说,这要比一时的速度数字重要的多。


